
ดร.สุวัฒน์ ทองธนากุล
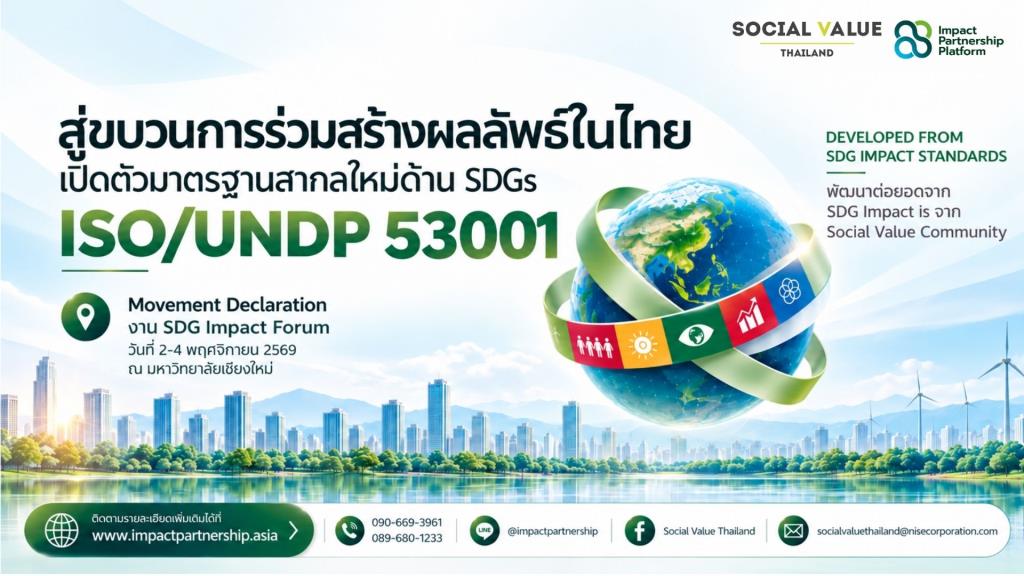
ความคืบหน้าล่าสุดในการผลักดันสู่เป้าหมายการพัฒนาที่ยั่งยืน(SDGs) เมื่อสถาบันISO และโครงการพัฒนาแห่งสหประชาชาติ (UNDP)จับมือกันเปิดตัว ISO/UNDP 53001 เมื่อวันที่ 28 ก.ย.2569
นับเป็นมาตรฐานระบบการจัดการสำหรับ SDGs ฉบับแรกของ ISO ที่กำหนดหลักเกณฑ์ให้หน่วยงานนำเป้าหมาย SDGs ผนึกเข้ากับระบบบริหาร การตัดสินใจและติดตามผลการดำเนินงานอย่างเป็นระบบ ไม่ใช่เพียงแค่ประกาศว่าองค์กรสนับสนุน SDGs หรือระบุว่าการดำเนินงานได้เชื่อมโยงกับ SDGs ข้อใด
นี่จึงเป็นการเปลี่ยนจาก:SDG Commitment → SDG Managementและช่วยให้องค์กรสามารถทำให้เห็นผลลัพธ์และกา เปลี่ยนแปลงที่เกิดขึ้นอย่างมีหลักฐานรองรับ ลดความเสี่ยงจากการสื่อสารด้านความยั่งยืนที่ “เกินจริงหรือ” ไม่สอดคล้องกับผลลัพธ์ที่เกิดขึ้นจริง ที่เรียกว่า” Impact Washing”
ดร.สกุลทิพย์ กีรติพันธวงศ์ เลขาธิการสมาคมผู้ประเมินมูลค่าทางสังคมไทย (Social Value Thailand : SVTH) เชื่อว่าการเปิดตัวมาตรฐานสากล ISO/UNDP 53001 จะไม่เป็นแค่เพียง “มาตรฐานหรือใบรับรองอีกหนึ่งฉบับ” แต่เป็นโอกาสสำคัญที่จะยกระดับการบริหารจัดการด้านความยั่งยืนขององค์กร จากการรายงานสิ่งที่ทำ ไปสู่การบริหารจัดการสร้างผลลัพธ์และผลกระทบที่เกิดขึ้นจริง
สมาคมฯ ได้้ร่วมขบวนการขับเคลื่อนระดับโลกในครั้งนี้ เพื่อช่วยผลักดันมาตรฐานสากลสู่การปฏิบัติ และสร้างระบบนิเวศที่สนับสนุนให้เกิด Impact รวมถึงการยกระดับกลไกการตรวจประเมิน เพื่อเสริมความน่าเชื่อถือของข้อมูลและผลลัพธ์ด้าน Impact
ทั้งนี้สมาคมฯร่วมกับภาคีเครือข่ายที่เกี่ยวข้อง จะมีการเปิดตัวมาตรฐานพร้อมประกาศเจตนารมณ์ดังกล่าวภายในงาน Impact Together Forum 2026 :Purpose, Partnership, Movement ระหว่างวันที่ 2 – 4 พฤศจิกายน 2569 ที่มหาวิทยาลัยเชียงใหม่
ประเด็นสำคัญที่ควรจับตาก็คือ
แก่นของมาตรฐานสามารถเข้าใจได้เป็นเส้นทางว่า
Purpose → Strategy → Operations → Decision-making → Measurement → Improvement → Impact
ISO 53001 จะช่วยให้องค์กร
* ระบุและประเมินทั้งผลกระทบเชิงบวกและเชิงลบ
* ทำงานกับ ผู้มีส่วนได้เสีย
* กำหนดจุดประสงค์ SDGs
* เก็บข้อมูลและประเมินความก้าวหน้า
*มองเห็นความเชื่อมโยงผลลัพธ์ระหว่างการทำกับไม่ทำ SDGs
* ใช้แนวคิด Plan–Do–Check–Act เพื่อปรับปรุงอย่างต่อเนื่อง
ที่สำคัญ ISO / UNDP53001 ไม่ใช่ “มาตรฐานรายงาน SDGs”ที่ องค์กรบอกว่า “เราทำอะไรที่เกี่ยวข้องกับ SDGs”
แต่นี่คือ SDG Management System ที่พัฒนาต่อยอดจากแนวคิด SDG Impact Standards ก่อนหน้านั้น และในกลไกISOชุดใหม่นี้ องค์กรต้องตอบให้ได้ว่า
ทำไมต้องทำ → กระทบใคร/อะไร → กำหนดเป้าหมายอย่างไร → ใครรับผิดชอบ → ดำเนินการอย่างไร → วัดผลอย่างไร →
ได้ผลอะไร → จะปรับปรุงอย่างไร
จึงเป็นการเปลี่ยนบทบาทของ Sustainability จาก “เรื่องที่ต้องรายงาน” ไปสู่ “ระบบการบริหารองค์กรสู่ความยั่งยืนที่จับต้องได้”
ความเคลื่อนไหวนี้อาจเป็น “จุดเปลี่ยนเชิงระบบ” ของการขับเคลื่อน SDGs เพราะ ISO/UNDP 53001 ไม่ได้เพิ่มเป้าหมาย SDG ใหม่ แต่เพิ่มสิ่งที่โลกขาดมานาน คือ “ระบบบริหารที่ทำให้ SDGs เข้าไปอยู่ในวิธีคิดและวิธีตัดสินใจขององค์กร”
นอกจากนี้ ISO ยังระบุชัดว่ามาตรฐานนี้สามารถนำไปใช้ร่วมกับ ISO 9001 และ ISO 14001 เพื่อหลีกเลี่ยงการสร้างระบบซ้ำซ้อน และเชื่อม SDGs เข้ากับระบบบริหารที่องค์กรมีอยู่แล้วได้
เพื่อให้ตามทันสภาพแวดล้อมและกลไกใหม่ เพื่อนำองค์กรสู่ความสำเร็จที่ยั่งยืน ผมมีข้อเสนอสำหรับผู้นำองค์กรพิจารณาครับ
ขออย่าได้เริ่มเริ่มด้วยคำถามว่า “เราจะขอ ISO/UNDP 53001 หรือไม่?”
แต่ควรเริ่มด้วยคำถาม 5 ข้อนี้:
① องค์กรเราสร้างผลกระทบหรือImpactอะไรอยู่ในปัจจุบัน?
② Impact ใดเป็นผลบวกหรือเป็นสิ่งที่สังคมไม่ต้องการ
③ Impact เหล่านั้นเชื่อมกับ SDGs และยุทธศาสตร์องค์กรอย่างไร?
④ เรามีระบบบริหารและข้อมูลที่จะทำให้ Impact เหล่านั้นเกิดขึ้นจริงหรือไม่?
⑤ เราจะวัดผลลัพธ์ Outcome/ผลกระทบ Impact และปรับกลยุทธ์อย่างไร?
ถ้าผู้บริหารตอบคำถามเหล่านี้ได้ การใช้ ISO/UNDP 53001 จะกลายเป็น เครื่องมือยกระดับระบบบริหาร มากกว่าการเป็น
“โครงการขอใบรับรอง"
ความท้าทายของ SDGs ในช่วง 4 ปีสุดท้ายก่อนสิ้นสุดเป้าหมายปี 2030 ก็ไม่ใช่การทำให้คนรู้จัก SDGs มากขึ้น แต่คือการทำให้ SDGs เข้าไปอยู่ในวิถีที่องค์กรกำหนดกลยุทธ์ ตัดสินใจ ลงทุน ปฏิบัติ วัดผล และสร้าง Impact
ผมคิดว่านี่คือจุดที่แนวคิด ESG > Smart Business สามารถต่อยอดได้อย่างมีพลังมาก เพราะมันเปลี่ยนคำถามจาก “องค์กรทำ ESG/SDG อะไร?” เป็น “องค์กรใช้ ESG/SDG เป็นกลไกในการสร้าง Sustainable Business และ Impact อย่างไร?”
Risk → Opportunity → Innovation → Business Value
จึงทำให้ SDGs ไม่ใช่เรื่อง “ทำดี” อย่างเดียว แต่กลายเป็น Strategic Risk & Opportunity Management
ถ้ามองในมุม ESG > Smart Business ผมคิดว่านี่เป็นพัฒนาการที่สำคัญมาก เพราะทำให้เราสามารถอธิบายวิวัฒนาการขององค์กรได้ว่า
ESG/SDG 1.0 “เรามี Sustainability initiatives อะไร?”
↓
ESG/SDG 2.0
“เราบริหาร Sustainability อย่างไร?”
↓
ESG/SDG 3.0
“การบริหารนั้นสร้าง Outcome และ Impact อะไรจริง?”
และ ISO/UNDP 53001 เข้ามาเสริมตรงช่วงกลาง คือการสร้าง Management System ที่เชื่อม Purpose–Strategy–Operation–Measurement–Improvement เข้าด้วยกัน
จึงมีประโยคหนึ่งที่น่าสนใจสำหรับใช้เป็น Key Message ของบทความหรือสไลด์ผู้บริหาร:
“SDGs จะไม่สร้างการเปลี่ยนแปลงเพียงเพราะองค์กรตั้งเป้าหมาย แต่จะเกิด Impact เมื่อ SDGs ถูกเปลี่ยนจาก Commitment ให้กลายเป็น Management System”
นี่น่าจะเป็นประเด็นต่อยอดที่เข้ากับแนวคิด ESG > Smart Business ของคุณอย่างมากครับ
ผมมองว่า ความเคลื่อนไหวนี้อาจเป็น “จุดเปลี่ยนเชิงระบบ” ของการขับเคลื่อน SDGs เพราะ ISO/UNDP 53001 ไม่ได้เพิ่มเป้าหมาย SDG ใหม่ แต่เพิ่มสิ่งที่โลกขาดมานาน คือ “ระบบบริหารที่ทำให้ SDGs เข้าไปอยู่ในวิธีคิดและวิธีตัดสินใจขององค์กร”
ISO ระบุว่า ISO/UNDP 53001:2026 ซึ่งเผยแพร่เมื่อ 28 กันยายน 2569 เป็นมาตรฐานระบบการจัดการ SDGs ฉบับแรกของโลก และออกแบบให้ SDGs ถูกบูรณาการเข้าสู่ purpose, strategy, operations และ decision-making พร้อมการวัดผลและปรับปรุงอย่างต่อเนื่อง
1. จาก “SDG Movement” สู่ “SDG Management”
ที่ผ่านมา การขับเคลื่อน SDGs ขององค์กรจำนวนมากมีลักษณะประมาณนี้
รู้จัก SDGs → เลือก SDGs ที่เกี่ยวข้อง → ทำโครงการ → รายงานผล
แต่ทิศทางใหม่กำลังเปลี่ยนเป็น
Purpose → Strategy → Decision → Action → Measurement → Impact → Improvement
หรือพูดง่าย ๆ ว่า จากการ “ทำงานเกี่ยวกับ SDGs” สู่การ “บริหารองค์กรเพื่อสร้าง SDG
Impact”
นี่คือความแตกต่างที่สำคัญมาก
ISO/UNDP 53001 เน้นให้องค์กรระบุและประเมินทั้งผลกระทบด้านบวกและด้านลบ กำหนดวัตถุประสงค์ SDG ที่มีความหมาย เก็บข้อมูล ประเมินความก้าวหน้า รวมทั้งพิจารณา synergies และ trade-offs ระหว่าง SDGs และใช้ PDCA เพื่อการปรับปรุงต่อเนื่อง
2. ผลลัพธ์ที่จะเกิดกับ “วิถีการขับเคลื่อน SDGs”
ผมมองว่าอาจเกิดการเปลี่ยนแปลงสำคัญ 7 ประการ
① จาก “โครงการ” → “ยุทธศาสตร์”
SDGs จะค่อย ๆ หลุดออกจากการเป็นเพียงโครงการของ CSR หรือ Sustainability Department
แล้วเข้าไปอยู่ในคำถามระดับ CEO/Board เช่น
เราจะเติบโตอย่างไรโดยไม่สร้างต้นทุนทางสังคมและสิ่งแวดล้อมที่สูงขึ้น?
การลงทุนครั้งนี้สร้างคุณค่าทางธุรกิจและ Impact อะไร?
Supply Chain ของเราสนับสนุนหรือขัดแย้งกับ SDGs ข้อใด?
ดังนั้น SDG จะกลายเป็น Strategic Lens
② จาก “รายงานผล” → “บริหารผลลัพธ์”
นี่อาจเป็นการเปลี่ยนแปลงที่สำคัญที่สุด
เดิมอาจถามว่า
“ปีนี้เราทำอะไรบ้าง?”
แต่ระบบใหม่จะผลักให้ถามว่า
“สิ่งที่เราทำเปลี่ยนแปลงอะไร?”
จึงเกิดห่วงโซ่
Input → Activity → Output → Outcome → Impact
และทำให้คำว่า Impact กลายเป็นส่วนหนึ่งของการบริหาร ไม่ใช่เพียงคำสวย ๆ ในรายงาน Sustainability
③ จาก “เลือก SDG” →
“จัดการความสัมพันธ์ระหว่าง SDGs”
นี่เป็นเรื่องที่สำคัญมากสำหรับผู้บริหาร
ตัวอย่างเช่น
SDG 8 Decent Work
อาจเชื่อมกับ
SDG 9 Industry & Innovation
แต่การเพิ่ม productivity ด้วย automation
อาจกระทบ SDG 8 Employment
ดังนั้นผู้บริหารต้องมองทั้ง
Synergy + Trade-off + Unintended Impact
ไม่ใช่ทำ SDG 8 โครงการหนึ่ง SDG 9 อีกโครงการหนึ่ง แล้วต่างคนต่างรายงาน
ISO 53001 เองระบุเรื่องความเชื่อมโยงระหว่าง SDGs และ trade-offs เป็นองค์ประกอบสำคัญของระบบ
④ จาก “Sustainability Department” → “Whole Organization”
ถ้า SDGs ถูกฝังใน management system จริง
CFO ต้องเกี่ยวข้อง
CHRO ต้องเกี่ยวข้อง
COO ต้องเกี่ยวข้อง
Marketing ต้องเกี่ยวข้อง
Procurement ต้องเกี่ยวข้อง
Risk Management ต้องเกี่ยวข้อง
Board ต้องเกี่ยวข้อง
ไม่ใช่เป็นหน้าที่ของ CSO/ESG Department เพียงฝ่ายเดียว
จึงเกิดแนวคิด
Sustainability is not a department.
Sustainability is a management responsibility.
⑤ จาก “Commitment” → “Accountability”
องค์กรจะต้องตอบคำถามได้มากขึ้นว่า
ใครรับผิดชอบ?
เป้าหมายคืออะไร?
วัดด้วยอะไร?
ข้อมูลมาจากไหน?
ผลเกิดขึ้นจริงหรือไม่?
ถ้าไม่บรรลุเป้าหมาย จะปรับอะไร?
นี่จะทำให้ SDG Governance มีความสำคัญมากขึ้น
⑥ จาก “SDG Reporting” → “Decision Intelligence”
ข้อมูล SDG จะไม่ได้มีคุณค่าเพียงเพื่อนำไปทำรายงาน
แต่จะถูกนำไปใช้กับ
Investment Decision
Risk Management
Capital Allocation
Product Design
Supply Chain
People Strategy
Innovation
Business Model
ตรงนี้สอดคล้องกับทิศทางที่ UNDP ในประเทศไทยกำลังผลักดัน คือให้ภาคธุรกิจขยับจากการแสดงว่าเชื่อมโยงกับ SDGs ไปสู่การ วัดและบริหาร contribution ที่เกิดขึ้นจริง
⑦ จาก “2030 Target” → “Capability Beyond 2030”
ผมคิดว่าประเด็นนี้สำคัญมาก
ไม่ควรมอง ISO/UNDP 53001 เพียงว่าเป็นเครื่องมือเพื่อ “เร่งให้ทัน SDGs ภายในปี 2030”
เพราะ ISO ระบุชัดว่ามาตรฐานถูกออกแบบให้ใช้ต่อเนื่องได้ Beyond 2030 และรองรับเป้าหมายระดับโลกที่จะตามมาในอนาคต
ดังนั้น สิ่งที่องค์กรควรสร้างไม่ใช่เพียง SDG 2030 Plan แต่คือ Sustainable Development Management Capability
3. แล้วผู้บริหารไทยควรมีส่วนร่วมอย่างไร?
ผมเสนอให้คิดเป็น 5 บทบาท
1. BOARD — เปลี่ยน SDGs จาก “เรื่อง ESG” เป็น “เรื่อง Governance”
Board ควรถามว่า
* SDGs ใดเกี่ยวข้องกับ Purpose ขององค์กร?
* Impact สำคัญของเราคืออะไร?
* มี Negative Impact อะไร?
* มีความเสี่ยงและโอกาสอะไร?
* Capital allocation สอดคล้องกับเป้าหมายหรือไม่?
* Management มี KPI และ accountability อย่างไร?
Board ไม่ควรเพียงรับทราบ Sustainability Report
แต่ควรใช้ Sustainability/SDG information ประกอบการกำกับทิศทางองค์กร
2. CEO — เป็นเจ้าของ Transformation
CEO ต้องเป็นคนเชื่อม
Purpose → Strategy → Business Model → Performance → Impact
เพราะถ้า SDG เป็นเพียง initiative ของฝ่าย Sustainability การเปลี่ยนแปลงจะจำกัดอยู่ในหน่วยงานนั้น
แต่ถ้า CEO เป็นเจ้าของ SDG จะเข้าไปอยู่ใน Strategy และ Operating Model
3. CFO — เปลี่ยน Impact ให้เชื่อมกับเงิน
นี่เป็นบทบาทที่น่าสนใจมาก
CFO ควรถามว่า
Investment นี้สร้าง Financial Value + Social Value + Environmental Value อย่างไร?
และนำ SDG/ESG factors เข้าไปพิจารณาใน
Capital Allocation
Investment Appraisal
Risk
Cost of Capital
Budget
Performance Measurement
นี่คือจุดที่ Sustainability เริ่มกลายเป็น Business Strategy จริง ๆ
4. CHRO — สร้าง “คนที่ทำให้ Strategy เกิดขึ้น”
SDGs จะไม่เกิดขึ้นจาก strategy เพียงอย่างเดียว
ต้องมี
Leadership
Competency
Culture
Mindset
Incentive
Collaboration
ดังนั้น CHRO ต้องเชื่อม SDG/ESG กับ People Strategy → Capability → Performance → Culture
ตรงนี้ผมเห็นความเชื่อมโยงกับแนวคิด Human Capital + ESG + AI + IDG + Coaching ที่คุณกำลังพัฒนาอยู่ค่อนข้างชัด
5. ทุกองค์กร — เริ่มจาก “Impact ที่ตนเองสร้างได้จริง”
ไม่จำเป็นต้องเริ่มด้วยการพยายามทำทั้ง 17 SDGs
ISO เองใช้แนวทางให้องค์กรพิจารณา SDGs ตาม purpose, context, stakeholders และผลกระทบที่เกี่ยวข้องกับองค์กร
ดังนั้นองค์กรไทยควรเริ่มจากคำถามว่า
“ธุรกิจของเราสร้างผลกระทบอะไรต่อคน สังคม เศรษฐกิจ
และสิ่งแวดล้อม?”
แล้วจึงย้อนกลับไปหา SDGs ที่เกี่ยวข้อง
แทนที่จะเริ่มจาก
“เราจะเลือก SDG ข้อไหนดี?”
4. แล้วภาครัฐไทยควรทำอะไร?
ผมคิดว่าภาครัฐมีบทบาทมากกว่า “นำมาตรฐานไปใช้ในหน่วยงานรัฐ”
แต่ควรสร้าง National SDG Management Ecosystem
เช่น
Policy → Standards → Data → Finance → Capability → Assurance → Impact
ประเทศไทยมีฐานอยู่แล้ว เช่น Thailand’s SDGs Dashboard และการวิเคราะห์แนวโน้ม trend-to-target ซึ่งถูกใช้เพื่อมองช่องว่างเชิงโครงสร้างและสนับสนุนการกำหนดนโยบาย
สิ่งที่ควรต่อยอดคือการทำให้
National SDG Data
เชื่อมกับ
Corporate SDG/ESG Data
และในอนาคตสามารถเห็นภาพ Policy → Organization → Investment → Action → Outcome → National Impact
ได้มากขึ้น
5. ผมจึงมอง “ความเคลื่อนไหว 28 กันยายน 2569” ในภาพใหญ่แบบนี้
ยุคที่ 1
SDG Awareness
“เรารู้จัก SDGs”
↓
ยุคที่ 2
SDG Commitment
“เราประกาศว่าจะสนับสนุน SDGs”
↓
ยุคที่ 3
SDG Action
“เราทำโครงการเพื่อ SDGs”
↓
ยุคที่ 4
SDG Management
“เราเอา SDGs เข้าไปอยู่ในระบบบริหาร”
↓
ยุคที่ 5
SDG Impact
“เราพิสูจน์ได้ว่าเกิดการเปลี่ยนแปลงอะไร”
และ ISO/UNDP 53001 เป็นโครงสร้างสำคัญที่ช่วยผลักจากยุค 3 ไปสู่ยุค 4 และสนับสนุนการเดินไปสู่ยุค 5 ไม่ใช่ตัวรับประกันว่า Impact จะเกิดขึ้นโดยอัตโนมัติ
6. ข้อเสนอที่ผมคิดว่าน่าสนใจสำหรับประเทศไทย
ผมจะไม่เสนอให้ผู้บริหารไทยเริ่มด้วยคำถามว่า “เราจะขอ ISO/UNDP 53001 หรือไม่?”
แต่ควรเริ่มด้วยคำถาม 5 ข้อนี้:
① เราสร้าง Impact อะไรอยู่ในปัจจุบัน?
② Impact ใดเป็น Positive และ Impact ใดเป็น Adverse?
③ Impact เหล่านั้นเชื่อมกับ SDGs และยุทธศาสตร์องค์กรอย่างไร?
④ เรามีระบบบริหารและข้อมูลที่จะทำให้ Impact เหล่านั้นเกิดขึ้นจริงหรือไม่?
⑤ เราจะวัด Outcome/Impact และปรับกลยุทธ์อย่างไร?
ถ้าผู้บริหารตอบคำถามเหล่านี้ได้ การใช้ ISO/UNDP 53001 จะกลายเป็น เครื่องมือยกระดับระบบบริหาร มากกว่าการเป็น “โครงการขอใบรับรอง”
และถ้าจะสรุปเป็นประโยคเดียวสำหรับผู้บริหารไทย
“ความท้าทายของ SDGs ในช่วง 4 ปีสุดท้ายก่อนปี 2030 ไม่ใช่การทำให้คนรู้จัก SDGs มากขึ้น แต่คือการทำให้ SDGs เข้าไปอยู่ในวิธีที่องค์กรกำหนดกลยุทธ์ ตัดสินใจ ลงทุน ปฏิบัติ วัดผล และสร้าง Impact”
ผมคิดว่านี่คือจุดที่แนวคิด ESG > Smart Business สามารถต่อยอดได้อย่างมีพลังมาก เพราะมันเปลี่ยนคำถามจาก “องค์กรทำ ESG/SDG อะไร?” เป็น “องค์กรใช้ ESG/SDG เป็นกลไกในการสร้าง Sustainable Business และ Impact อย่างไร?” Risk → Opportunity → Innovation → Business Value
จึงทำให้ SDGs ไม่ใช่เรื่อง “ทำดี” อย่างเดียว
แต่กลายเป็น Strategic Risk & Opportunity Management
6. เตรียมระบบข้อมูล Impact
องค์กรควรเริ่มสร้าง SDG/ESG Data Architecture ไม่ใช่เก็บข้อมูลเพื่อรายงานอย่างเดียว แต่เพื่อใช้ในการตัดสินใจ
ข้อความนี้สะท้อนว่า วันที่ 28 กันยายน 2026 เป็นจุดเปลี่ยนสำคัญของการขับเคลื่อน SDGs จาก “ความมุ่งมั่น” ไปสู่ “ระบบการบริหารจัดการที่ตรวจสอบได้” โดย ISO และ UNDP เปิดตัว ISO/UNDP 53001:2026 – Management systems for the United Nations Sustainable Development Goals (SDGs) – Requirements ซึ่ง ISO ระบุว่าเป็นมาตรฐานสากลฉบับแรกที่กำหนด “ข้อกำหนดของระบบบริหารจัดการ” สำหรับการบูรณาการ SDGs เข้ากับองค์กรโดยตรง
1. แปลและถอดสาระสำคัญของข้อความ
ความหมายของข้อความโดยสรุป
ผู้เขียนกำลังบอกว่า ตลอดหลายปีที่ผ่านมา Social Value International (SVI) และเครือข่ายของผู้ปฏิบัติงานด้าน Social Value พยายามผลักดันแนวคิดสำคัญ 2 เรื่อง คือ
1. องค์กรต้องรับผิดชอบต่อ “คุณค่าและผลกระทบ” ที่องค์กรสร้างขึ้นต่อผู้คนและโลก
2.ผู้ที่ได้รับผลกระทบจากการดำเนินงานขององค์กรควรมีสิทธิ์มีเสียงในการกำหนดและประเมินคุณค่านั้น
แนวคิดดังกล่าวกำลังก้าวจากการเป็นแนวคิดของกลุ่มผู้เชี่ยวชาญเข้าสู่ มาตรฐานสากลของ ISO
ในวันที่ 28 กันยายน 2026 ที่กรุงปารีส ISO และ UNDP จึงเปิดตัว ISO/UNDP 53001 ซึ่งกำหนดกรอบการบริหารจัดการให้องค์กรสามารถนำ SDGs ไปบูรณาการกับ Purpose → Strategy → Governance → Operations → Decision-making → Measurement → Improvement
ไม่ใช่เพียงประกาศว่าองค์กร “สนับสนุน SDGs” หรือจัดทำรายงาน Sustainability เท่านั้น
สิ่งที่น่าสนใจมากในมาตรฐานใหม่นี้
ISO ระบุว่า 53001 ช่วยให้องค์กร
* ระบุและประเมิน ผลกระทบเชิงบวกและเชิงลบ
* รับฟังและมีส่วนร่วมกับ Interested Parties /Stakeholders
* กำหนดวัตถุประสงค์ด้าน SDGs ที่มีความหมาย
* เก็บข้อมูลและประเมินความก้าวหน้า
* เข้าใจความเชื่อมโยง Synergies และ Trade-offs ระหว่าง SDGs
* บริหารความเสี่ยงและโอกาสด้านการพัฒนาที่ยั่งยืน
* ใช้ PDCA – Plan, Do, Check, Act เพื่อปรับปรุงอย่างต่อเนื่อง
จุดนี้จึงแตกต่างจากการทำ SDGs แบบเดิมที่มักกลายเป็น “เลือก SDG ที่เกี่ยวข้อง → ทำโครงการ → รายงานกิจกรรม”
แต่กำลังเปลี่ยนเป็น
“SDG → Management System → Decision → Action → Impact → Evidence → Continuous Improvement”
2. ปรากฏการณ์ที่เกิดขึ้นจริงคืออะไร?
ผมมองว่าเรื่องนี้มีความสำคัญมากกว่าการออก “ISO ใหม่อีกหนึ่งฉบับ”
เพราะมันกำลังเกิด Paradigm Shift
จากเดิม
SDGs เป็นเป้าหมายระดับโลก
↓
องค์กรเลือก SDGs ที่เกี่ยวข้อง
↓
ทำโครงการ CSR / Sustainability
↓
เก็บ KPI
↓
เขียน Sustainability Report
กำลังเปลี่ยนเป็น
SDGs เป็นกรอบสำหรับการบริหารองค์กร
↓
กำหนดจาก Purpose และบริบทขององค์กร
↓
วิเคราะห์ Stakeholders + Impacts
↓
กำหนด Strategic Objectives
↓
นำเข้าสู่ Operations และ Decision-making
↓
วัดผลลัพธ์และผลกระทบ
↓
ปรับปรุงอย่างต่อเนื่อง
นี่เป็นสาระสำคัญที่สุดของ ISO/UNDP 53001 ISO เองระบุชัดว่ามาตรฐานนี้ต้องการช่วยให้องค์กรก้าว “beyond commitment towards measurable implementation and continual improvement” หรือก้าวพ้นการประกาศเจตนารมณ์ไปสู่การลงมือทำที่วัดผลและปรับปรุงได้
3. ทำไมการที่ SVI เข้าไปเกี่ยวข้องจึงมีความหมาย?
ข้อความที่ท่านนำมาไม่ได้เป็นเพียงข่าวประชาสัมพันธ์ของ ISO/UNDP แต่สะท้อนว่า แนวคิด Social Value กำลังถูกนำเข้ามาอยู่ในสถาปัตยกรรมของระบบบริหาร SDGs
หลักคิดสำคัญคือ
อย่าถามเพียงว่า “องค์กรทำอะไร?”
แต่ต้องถามว่า
“สิ่งที่องค์กรทำสร้างคุณค่าและผลกระทบอะไรให้ใคร?”
และที่สำคัญกว่า คือ
“คนที่ได้รับผลกระทบคิดอย่างไรต่อคุณค่านั้น?”
นี่ทำให้ Stakeholder Engagement มีความหมายลึกขึ้นกว่าเดิม
จากเดิมที่หลายองค์กรทำ Stakeholder Engagement เพื่อ
รับฟัง → สื่อสาร → สร้างความสัมพันธ์
กำลังขยับไปสู่
Listen → Understand → Co-create → Decide → Measure Impact
กล่าวอีกอย่างหนึ่งคือ Stakeholder ไม่ใช่เพียงผู้รับสาร
แต่เป็นส่วนหนึ่งของระบบสร้างและประเมินคุณค่า
4. ผลกระทบหลังจากนี้จะเกิดอะไรขึ้น?
ผมมองเป็น 6 คลื่นการเปลี่ยนแปลง
คลื่นที่ 1 — SDGs จะขยับจาก “ฝ่าย Sustainability” เข้าสู่ “ฝ่ายบริหาร”
เรื่อง SDGs จะไม่ควรอยู่เฉพาะ Sustainability/CSR Department
แต่จะเข้าไปเกี่ยวข้องกับ
Board → CEO → Strategy → Finance → Risk → HR → Operations → Supply Chain → Investment
นี่เป็นจุดเปลี่ยนสำคัญที่สุด
คลื่นที่ 2 — จาก “ESG Reporting” สู่ “ESG/SDG Management”
นี่สอดคล้องกับทิศทางที่ประเทศไทยกำลังเดินอยู่แล้ว
SEC Thailand ระบุทิศทางการพัฒนาตลาดทุนอย่างยั่งยืน
โดยผลักดัน ESG disclosure ให้สอดคล้องกับ ISSB และพัฒนา ESG data ecosystem
มากขึ้น
ดังนั้นองค์กรจะเผชิญกับการเชื่อมต่อของ 3 ระบบ
ESG
↓
SDGs
↓
Business Strategy
และในระยะต่อไป
ESG Data → SDG Impact → Business Value
คลื่นที่ 3 — “Impact” จะมีความสำคัญมากกว่า “Activity”
ตัวอย่างเช่น
บริษัทฝึกอบรมแรงงาน 10,000 คน
เดิมอาจรายงานว่า
จำนวนผู้ผ่านการอบรม = 10,000 คน
แต่ระบบคิดใหม่จะถามต่อว่า
แล้วเกิดอะไรขึ้นกับคนเหล่านั้น?
* ได้งานเพิ่มขึ้นหรือไม่?
* รายได้เพิ่มขึ้นหรือไม่?
* Productivity ดีขึ้นหรือไม่?
* คุณภาพชีวิตดีขึ้นหรือไม่?
* นายจ้างได้ประโยชน์อย่างไร?
* ผลกระทบเชิงลบมีหรือไม่?
นี่คือการเปลี่ยนจาก Output → Outcome → Impact
ซึ่งผมเห็นว่าเป็นหัวใจสำคัญมากสำหรับการบริหาร SDGs
ยุคใหม่
5. แล้วประเทศไทยต้องปรับตัวอย่างไร?
ประเทศไทยไม่ได้เริ่มจากศูนย์
สำนักงานสภาพัฒน์ฯ เองก็ระบุถึงบทบาทของภาคธุรกิจในการส่งเสริมการผลิตและบริโภคอย่างยั่งยืน
รวมทั้งการบูรณาการ ESG และ Sustainability Reporting แล้ว
ตลาดทุนไทยก็เดินหน้าเรื่องนี้อย่างต่อเนื่อง โดย SET มีระบบข้อมูล One Report แบบ Structured Data และ Thailand ESG Securities ก็เชื่อมโยง ESG, GHG และ Governance เข้าด้วยกันมากขึ้น
ดังนั้นสิ่งที่องค์กรไทยควรทำ ไม่ใช่รีบถามว่า “จะขอ ISO 53001 เมื่อไร?”
แต่ควรถามว่า
“ระบบบริหารของเราพร้อมสำหรับ SDG Management แล้วหรือยัง?”
ผมเสนอ 7 เรื่องที่ควรเริ่มทันที
1. เปลี่ยน SDGs จาก “รายการเป้าหมาย” เป็น “Strategic Priorities”
อย่าเลือก SDG เพราะเป็นเรื่องที่ทำง่ายหรือดูดีในรายงาน
ให้ถามว่า ธุรกิจของเราสร้างผลกระทบอะไรต่อ People + Planet + Prosperity?
2. ทำ Impact Mapping
วิเคราะห์ตั้งแต่
Business Activity → Stakeholder → Positive Impact → Negative Impact → Outcome → SDG
นี่จะทำให้ SDGs เชื่อมกับธุรกิจจริง
3. ยกระดับ Stakeholder Engagement
จากการ “สำรวจความคิดเห็น” ไปสู่
Stakeholder Participation in Decision-making
โดยเฉพาะผู้ที่ได้รับผลกระทบจริง
4. เชื่อม SDG กับ Strategy และ BSC/KPI
ตัวอย่าง
Purpose
↓
Strategy
↓
Strategic Objectives
↓
ESG/SDG Objectives
↓
KPI
↓
Budget
↓
Project
↓
Impact
ถ้า SDGs ไม่ลงมาถึงงบประมาณและการตัดสินใจ ก็ยังไม่ใช่ SDG Management อย่างแท้จริง
5. เชื่อม SDG กับ Risk & Opportunity
ตรงนี้น่าสนใจมากสำหรับแนวคิด ES-G-RC ที่ท่านกำลังพัฒนา
เพราะสามารถมองได้ว่า
E + S → G → R → C
คือ
Environmental + Social → Governance → Risk → Control
และในระดับที่สูงขึ้น
เช่น
Data → KPI → Outcome → Impact → Management Decision
นี่จะยิ่งสำคัญเมื่อ ESG disclosure ในตลาดทุนไทยกำลังเคลื่อนเข้าสู่มาตรฐาน ISSB และการใช้ข้อมูลที่มีโครงสร้างมากขึ้น
7. ให้ Board และ CEO เป็นเจ้าของเรื่อง
นี่คือข้อที่สำคัญที่สุด
ISO/UNDP 53001 ไม่ควรถูกมองว่าเป็นโครงการของ Sustainability Department
แต่ควรเป็น Management System for Sustainable Business
เพราะ ISO ระบุโดยตรงว่ามาตรฐานนี้ออกแบบมาเพื่อฝัง SDGs เข้าไปใน purpose, strategy, operations และ decision making ขององค์กร