
ซีรีส์ข่าวเชิงวิเคราะห์: เจาะลึกวิกฤตประกันสังคมติดลบ 2.6 แสนล้าน สะเทือนแรงงานไทย 24 ล้านคน
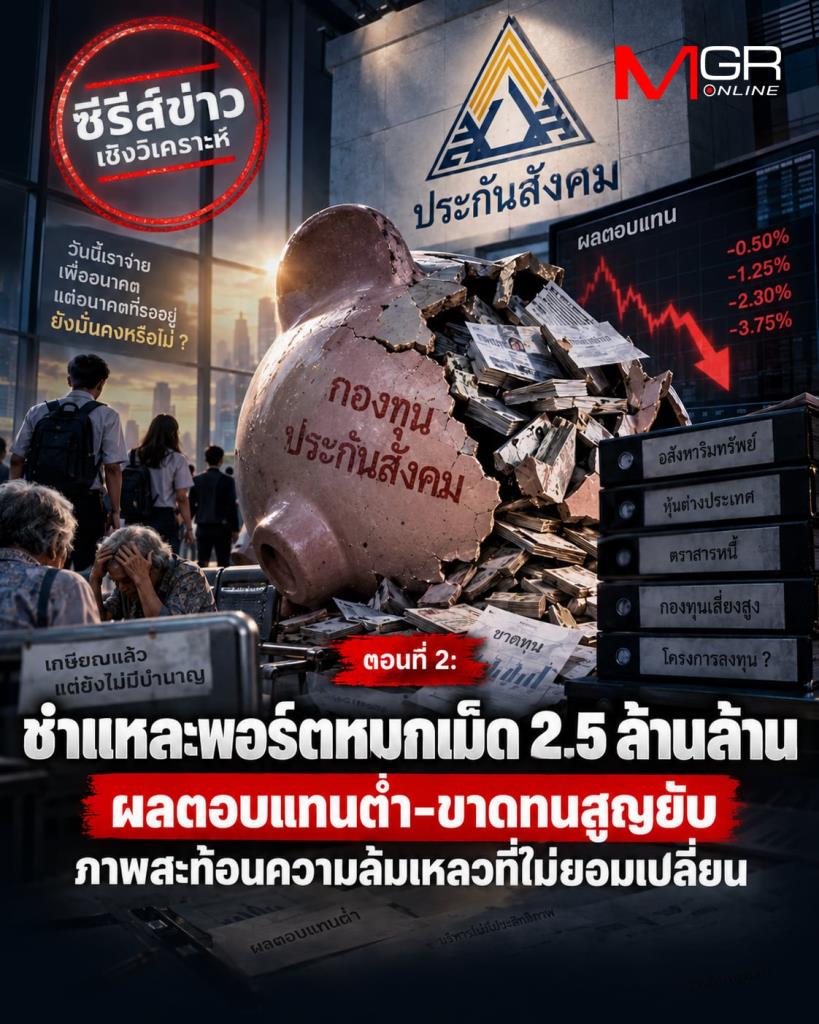
ตอนที่ 2: ชำแหละพอร์ตหมกเม็ด 2.5 ล้านล้าน ผลตอบแทนต่ำ-ขาดทุนสูญยับ ภาพสะท้อนความล้มเหลวที่ไม่ยอมเปลี่ยน
คำอธิบายของสำนักงานประกันสังคม (สปส.) ที่ระบุว่าตัวเลขติดลบ 2.6 แสนล้านบาทเป็นเพียง "ภาระทางบัญชี" และยังมีเงินสดจ่ายบำนาญ คือการตอบโจทย์สั้นๆ เพื่อเบี่ยงประเด็นวิกฤตโครงสร้างระยะยาว เมื่อเปิดกล่องดำพอร์ตการลงทุนมูลค่า 2.5 ล้านล้านบาท จะพบผลตอบแทนเฉลี่ยย้อนหลังเพียงร้อยละ 2.5 สวนทางภาระบำนาญที่โตเป็นอัตราก้าวหน้า
ซ้ำร้ายยังปล่อยให้เกิดดีลประหลาด ซื้อตึกแพงเกินจริง-ติดหล่มหุ้นขาลง สะท้อนชัดว่าวิกฤตถังแตกไม่ได้เกิดจากสังคมสูงวัยอย่างเดียว แต่เกิดจากการบริหารเงินออมประชาชนอย่างตกยุคและขาดธรรมาภิบาล!
ชำแหละคำแก้เกี้ยว: สภาพคล่องวันนี้ ไม่ได้การันตีอนาคต
คล้อยหลังการเปิดเผยงบการเงินปี 2566 โดย นายวีระ ธีระภัทรานนท์ กมธ.วิสามัญงบประมาณปี 2570 ฝั่งผู้บริหาร สปส. เร่งออกมาตั้งการ์ดสร้างความมั่นใจแก่สาธารณชนว่า ตัวเลขหนี้สินชราภาพ 2.42 ล้านล้านบาท และผลขาดทุนทางบัญชี 2.6 แสนล้านบาท เป็นเพียงการบันทึกภาระผูกพันล่วงหน้าตามหลักคณิตศาสตร์ประกันภัย พร้อมย้ำว่า สปส. ยังมีสินทรัพย์และสภาพคล่องเพียงพอจ่ายสิทธิประโยชน์ในปัจจุบัน
ทว่า คำอธิบายดังกล่าวไม่ต่างจากการ "ขายยาแก้ปวด" กลบอาการโรคร้ายระยะยาว!
หากกางประมาณการตามหลักคณิตศาสตร์ประกันภัย วิกฤตที่แท้จริงกำลังนับถอยหลังอย่างน่าพรั่นพรึง:
•ปี 2572–2575: รายจ่ายบำนาญจะแซงหน้าเงินสมทบรับเข้า สปส. ต้องเริ่มดึงดอกผลการลงทุนมาหมุนจ่ายบำนาญเป็นครั้งแรก
•ปี 2580–2583: ลำพังดอกผลการลงทุนจะไม่เพียงพอจ่าย บังคับให้ต้องเริ่มไถ่ถอนสินทรัพย์และ "กินเงินต้น"
•ปี 2594–2597: เงินกองทุนชราภาพทั้งหมดจะ "หมดลงโดยสมบูรณ์" (ถังแตก 100%)
การอ้างว่า "ยังมีเงินสดจ่ายในวันนี้" จึงเป็นเพียงการเบี่ยงประเด็นท่ามกลางคลื่นสึนามิสังคมสูงวัยที่กำลังถั่งโถมเข้าใส่ระบบ
เปิดงบเจาะพอร์ตลงทุน 2.5 ล้านล้าน: ทำไมถึงโตได้แค่นี้?
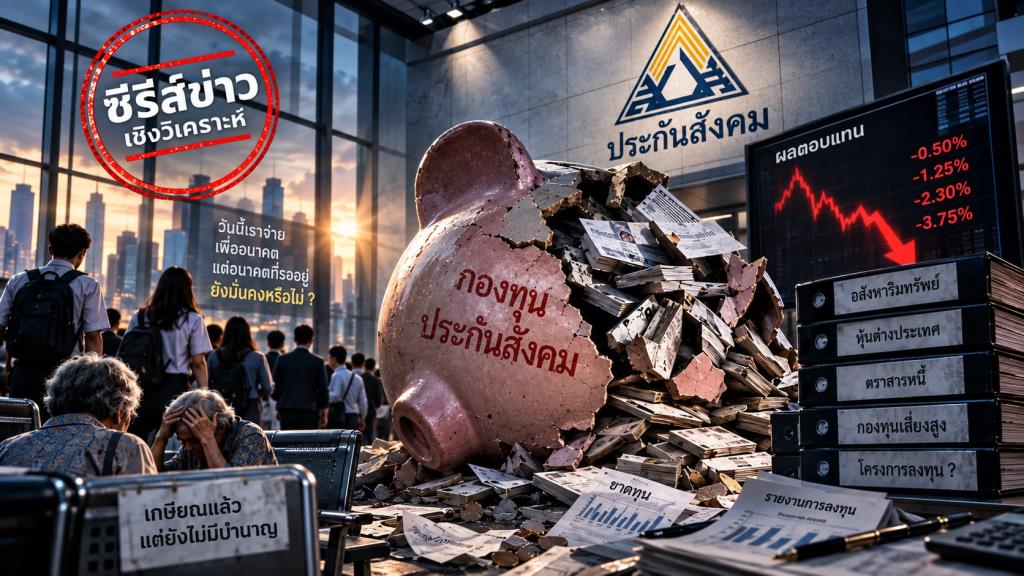
วิกฤตทางการเงินที่กำลังกระชั้นชิด ถูกซ้ำเติมด้วยประสิทธิภาพการบริหารพอร์ตการลงทุนมูลค่า 2.5 ล้านล้านบาทของ สปส. ที่ทำผลตอบแทนเฉลี่ยย้อนหลังได้เพียง ร้อยละ 2.5 ถึง 2.7 ต่อปี ชนะเงินเฟ้อเพียงนิดเดียว และต่ำกว่าเป้าหมายที่ควรจะเป็นระดับร้อยละ 4.5 ถึง 5.5 ขึ้นไปอย่างสิ้นเชิง
ลองคำนวณ "ค่าเสียโอกาส" ง่ายๆ: หากพอร์ต 2.5 ล้านล้านบาท สามารถทำผลตอบแทนได้เท่ากับกองทุนบำนาญระดับโลก เช่น CPPIB (แคนาดา) หรือ GIC (สิงคโปร์)ที่เฉลี่ยร้อยละ 6 ถึง 8 ต่อปี เงินดอกผลของแรงงานไทยจะเพิ่มขึ้นถึงปีละ 75,000–120,000 ล้านบาท!เงินมหาศาลส่วนนี้เพียงพอที่จะชะลอวิกฤตถังแตกออกไปได้อีกนับสิบปี โดยไม่ต้องบีบขึ้นเงินสมทบจากคนรุ่นใหม่ด้วยซ้ำ
แต่สาเหตุที่ สปส. ทำไม่ได้ เพราะโครงสร้างการจัดสรรสินทรัพย์เน้นความปลอดภัยแบบสุดโต่ง กระจุกตัวในพันธบัตรรัฐบาลและตราสารหนี้มากกว่าร้อยละ 70 กอปรกับกลไกการตัดสินใจที่ติดล็อคในระบบราชการ ขาดความคล่องตัวในการปรับพอร์ตตามสภาวะตลาดโลก
ขุดแผลเงินรั่วไหล: จากตึก 7 พันล้าน สู่พอร์ตลงทุนหมกเม็ด
พอร์ตการลงทุนกว่า 2.5 ล้านล้านบาทของ สปส. จึงกลายเป็น "กล่องดำ" ที่สังคมและผู้ประกันตนตั้งคำถามอย่างหนัก เพราะปัญหานี้ไม่ได้หยุดอยู่แค่เรื่องผลตอบแทนต่ำ แต่ส่อไปถึงปัญหาธรรมาภิบาล ความไม่คุ้มค่า และข้อสงสัยเรื่องการทุจริตเชิงนโยบาย
เมื่อขุดลึกลงไปในพอร์ต นอกจากกรณี "ตึก SKYY9" (อาคาร CAS Centre ย่านพระราม 9) ที่ถูกเปิดโปงเรื่องการใช้เงินกองทุนราว 7,000 ล้านบาท ซื้อตึกเก่าที่เคยมีราคาประเมินเพียง 3,000–3,700 ล้านบาท จนเกิดคำถามใหญ่ถึงส่วนต่างเฉียด 4,000 ล้านบาทว่า "เงินไหลไปหาใคร?" และต้องใช้เวลานานถึง 30 ปีจึงจะคืนทุนแล้ว ยังมีจุดกังขาอีกหลายระลอก:
1. ติดหล่มธุรกิจขาลง:สปส. เข้าไปถือหุ้นและถือหุ้นกู้มูลค่ามหาศาลในองค์กรขนาดใหญ่ที่มีปัญหาการบริหารจัดการ เช่น หุ้นการบินไทย (THAI) รวมถึงกองทุนอสังหาริมทรัพย์ขนาดกลาง-เล็กที่มีอัตราเช่าต่ำและราคาหุ้นร่วงลง 50–70% เมื่อเข้าสู่แผนฟื้นฟูกิจการ เงินออมของผู้ประกันตนจึงต้องติดหล่ม รอกาลเวลาตัดขาดทุนทางบัญชีโดยไร้กลไก Cut-loss ที่คล่องตัว
2. งบละลายน้ำ ไอทีล่ม-ปฏิทินหรู: โครงการพัฒนาระบบเทคโนโลยีสารสนเทศวงเงินหลายร้อยล้านบาทเจอปัญหาความล่าช้า ระบบล่มบ่อย แต่กลับไร้การลงโทษคู่สัญญาอย่างจริงจัง ซ้ำร้ายยังมีการจัดสรรงบทำปฏิทินและสื่อประชาสัมพันธ์ปีละหลายร้อยล้านบาทที่ไร้ประสิทธิภาพ
3. สินเชื่อส่งเสริมการจ้างงานหมื่นล้านไร้การตรวจสอบ: โครงการนำเงินกองทุน 10,000 ล้านบาทไปปล่อยสภาพคล่องผ่านธนาคารเพื่ออุดหนุนดอกเบี้ยต่ำ กลับขาดกลไกตรวจสอบปลายทาง เปิดช่องให้ธนาคารเลือกปล่อยกู้เฉพาะลูกค้ารายใหญ่หรือพวกพ้อง แทนที่จะถึงมือ SME ที่รักษาการจ้างงานจริง
เจาะต้นตอหมกเม็ด ไร้ประสิทธิภาพ?
สาเหตุหลักที่ทำให้พอร์ต สปส. เกิดการหมกเม็ดและไร้ประสิทธิภาพ สรุปได้จาก 3 ปัจจัยเชิงโครงสร้าง
• 1. โครงสร้างตัดสินใจแบบ "บอร์ดราชการ": การอนุมัติโครงการลงทุนนอกตลาดหรืออสังหาริมทรัพย์ ขึ้นอยู่กับบอร์ดและฝ่ายบริหารที่ขาดความเชี่ยวชาญเทียบเท่า Fund Manager มืออาชีพระดับสากล
• 2. ขาดความโปร่งใสแบบ Real-time:เปิดเผยข้อมูลแบบรวมๆ เพียงรายไตรมาสหรือรายปี ไม่เคยเปิดเผยการเข้าซื้อ-ขายสินทรัพย์รายตัวอย่างทันท่วงที ทำให้สังคมรู้เรื่องต่อเมื่อเกิดความเสียหายไปแล้ว
• 3. การแทรกแซงจากฝ่ายการเมือง: กระทรวงแรงงานและฝ่ายการเมืองมักใช้ สปส. เป็นเครื่องมือสนองนโยบายการเมือง หรือเป็น "กระเป๋าเงินอุ้มโครงการภาครัฐ" และเอื้อประโยชน์ให้กลุ่มทุนบางกลุ่ม
ทั้งหมดนี้พิสูจน์แล้วว่า วิกฤตถังแตกของประกันสังคมไม่ได้เกิดจาก "สังคมสูงวัย" เพียงอย่างเดียว แต่เกิดจากการบริหารเงินออมของประชาชน 24 ล้านคน อย่างไร้ประสิทธิภาพและขาดความโปร่งใสมาโดยตลอด!
เมื่อ "ทางรอด" ขยับเพดานเงินสมทบ เป็นเพียงการยื้อเวลาได้แค่ชั่วคราว... และพอร์ตลงทุน 2.5 ล้านล้านบาท ก็มีผลตอบแทนต่ำ ไร้ประสิทธิภาพ แถมยังหมกเม็ดตรวจสอบไม่ได้
ถึงเวลาแล้วหรือยังที่ประเทศไทยต้อง "ผ่าตัดใหญ่" กองทุนประกันสังคม?
ฉากทัศน์อนาคตของแรงงานไทยจะเป็นอย่างไร? การขยายอายุเกษียณจาก 55 ปี เป็น 65 ปี จะเป็นทางเลือกทางรอดไหม ? และเหตุใดข้อเสนอการ "แยก สปส. ออกจากระบบราชการ ตั้งองค์กรอิสระบริหารมืออาชีพ" จึงเป็นทางรอดเดียวที่เหลืออยู่ก่อนที่บำนาญของแรงงานไทยจะกลายเป็นศูนย์
...ร่วมค้นหาคำตอบและทางออกเชิงนโยบายได้ใน ตอนที่ 3 (ตอนจบ): "ผ่าตัดใหญ่ประกันสังคม รื้อระบบราชการ เขย่าพอร์ตลงทุน ขยายอายุเกษียณ หรือปล่อยถังแตก?"
ย้อนอ่าน ตอนที่ 1: Gen Y-Z รับบท “เดอะแบก” ส่งสมทบจนเกษียณ... แต่เสี่ยงไม่ได้บำนาญ วิกฤตกองทุนฯ ถังแตกที่ใกล้กว่าคิด