
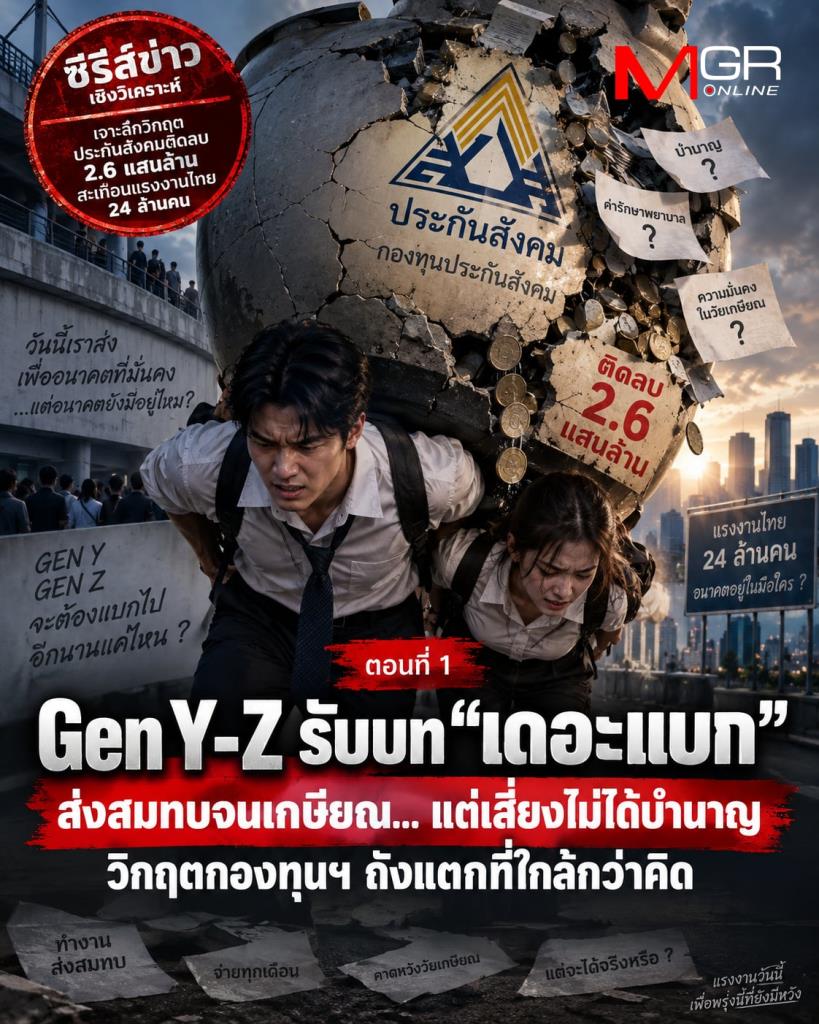
ซีรีส์ข่าวเชิงวิเคราะห์: เจาะลึกวิกฤตประกันสังคมติดลบ 2.6 แสนล้าน สะเทือนแรงงานไทย 24 ล้านคน
ตอนที่ 1: Gen Y-Z รับบท “เดอะแบก” ส่งสมทบจนเกษียณ... แต่เสี่ยงไม่ได้บำนาญ วิกฤตกองทุนฯ ถังแตกที่ใกล้กว่าคิด
ศึกเลือกตั้งคณะกรรมการประกันสังคม หรือ บอร์ดประกันสังคม ที่จะมีขึ้นในวันที่ 27 กันยายน 2569 เข้าสู่โค้งสุดท้ายที่กำลังทวีความร้อนแรงลุ้นกันตัวโก่งว่าคะแนนเสียงจะเทให้ทีมหรือผู้สมัครอิสระรายใดเข้าไปทำหน้าที่ดูแลเรื่องสิทธิประโยชน์และบริหารพอร์ตกองทุนฯหลักประกันชีวิตของคนทำงานมูลค่ากว่า 2.85 ล้านล้านบาท
แต่ก่อนที่จะไปเลือกกัน คงต้องย้อนกลับไปดูเรื่องที่ “ช็อกกระเป๋าเงินคนทำงาน!” เมื่อผลติดลบทางบัญชีของกองทุนประกันสังคมที่สูงถึง 2.6 แสนล้านบาท ผลักให้คนรุ่น Gen Y และ Gen Z กว่า 65% ของระบบ ขึ้นมารับบท "เดอะแบก" จ่ายเงินสมทบแพงขึ้นเพื่อหมุนจ่ายบำนาญให้คนรุ่นก่อน ภายใต้สภาวะที่กองทุนบำนาญกำลังนับถอยหลังสู่ภาวะถังแตกสมบูรณ์ในอีก 20 ปีข้างหน้า
งานนี้ คนรุ่นใกล้เกษียณว่าน่าหวาดหวั่นแล้ว แต่คนรุ่นใหม่ยิ่งเสี่ยงสูญเงินออมทั้งชีวิต หากรัฐบาลยังไม่ยอมผ่าโครงสร้างการลงทุนเพื่อสร้างผลตอบแทนที่แท้จริง
ผ่าตัวเลขงบการเงิน: มุ่งหน้าสู่โหมดวิกฤต
ข้อสังเกตของ อาจารย์วีระ ธีระภัทรานนท์ กรรมาธิการวิสามัญพิจารณาร่าง พ.ร.บ. งบประมาณรายจ่ายประจำปี 2570 กลายเป็นการเปิดแผลทางการเงินครั้งใหญ่ของสำนักงานประกันสังคม (สปส.) อย่างหลีกเลี่ยงไม่ได้
เมื่อเจาะลึกตัวเลขประมาณการหนี้สินประโยชน์ทดแทนกรณีชราภาพ ซึ่งเป็นภาระผูกพันในการจ่ายบำนาญล่วงหน้าตลอดชีวิต สูงเกริกฟ้าเกิน 2.42 ล้านล้านบาท เมื่อนำมาหักลบกับสภาวะรายได้ต่ำกว่ารายจ่ายในงบการเงินปี 2566 ผลลัพธ์ที่ได้คือ ตัวเลขขาดทุนทางบัญชีสูงถึง 260,000 ล้านบาท!
ตัวเลขมหาศาลนี้คือสัญญาณเตือนสติคนทำงานกว่า 24.7 ล้านคนทั่วประเทศว่า สภาพคล่องของกองทุนชราภาพกำลังเดินทางเข้าสู่ "จุดเปลี่ยนอันตราย" ในอีกไม่กี่ปีข้างหน้า
ปัจจุบัน สปส. พยายามกู้สถานะทางการเงินผ่าน 2 มาตรการหลัก:
•มาตรการที่ 1: ขยับเพดานค่าจ้างคำนวณเงินสมทบจาก 15,000 บาท ขึ้นเป็น 17,500 บาท เพื่อเติมกระแสเงินสดสดใหม่เข้าระบบ ชะลอจุดวิกฤตออกไปได้เพียง 3–4 ปี
•มาตรการที่ 2: รื้อสูตรคำนวณบำนาญชราภาพจากเฉลี่ย 60 เดือนสุดท้าย มาเป็น "สูตร CARE" (คิดเฉลี่ยค่าจ้างตลอดอายุการทำงานปรับด้วยเงินเฟ้อ) เพื่อสร้างความเป็นธรรมแก่ผู้ประกันตนมากขึ้น พร้อมตั้งกลไกการันตีว่าจะไม่มีใครได้รับบำนาญลดลงกว่าสูตรเดิม
Gen Y - Gen Z: ชะตากรรม "เดอะแบก" จ่ายแพง... แต่เสี่ยงสูญเปล่า
ทว่า การแก้ปัญหาเบื้องต้นกลับซ่อนความจริงที่น่าตกใจไว้เบื้องหลัง เมื่อกางโครงสร้างประชากรผู้ประกันตนมาตรา 33 และ 39 จำนวนกว่า 12.5 ล้านคน จะพบสัดส่วนประชากรแรงงานที่สะท้อนภาวะ "เหลื่อมล้ำระหว่างรุ่น" อย่างเห็นได้ชัด:
•Gen Y (อายุประมาณ 29–44 ปี): คิดเป็นกำลังหลักของระบบสูงถึง ร้อยละ 43–45
•Gen Z (อายุประมาณ 18–28 ปี): กำลังหลั่งไหลเข้าสู่ตลาดแรงงานอีกกว่า ร้อยละ 20
•Gen X (อายุประมาณ 45–59 ปี): กลุ่มที่กำลังทยอยเข้าสู่วัยเกษียณ มีสัดส่วนลดลงเหลือราว ร้อยละ 30–35
ตัวเลขนี้ยืนยันว่า Gen Y และ Gen Z รวมกันเกินกว่า 65% คือ "เดอะแบก" ตัวจริงของระบบประกันสังคมไทย
คนรุ่นใหม่ต้องแบกรับภาระจ่ายเงินสมทบแพงขึ้นตามเพดานใหม่ 17,500 บาท แต่เงินที่ถูกหักจากบัญชีทุกเดือน กลับไม่ได้ถูกสะสมไว้เพื่ออนาคตของตนเอง หากแต่ถูกนำไปหมุนจ่ายเป็นเงินบำนาญเลี้ยงดูผู้สูงอายุรุ่น Baby Boomer และ Gen X ที่กำลังทยอยรับเงินออกจากระบบในอัตราก้าวหน้า!
ขีดเส้นนับถอยหลังวันถังแตก: ช็อกซีนีม่าคนทำงานไทย
สิ่งที่น่าหวาดวิตกที่สุดตามหลักคณิตศาสตร์ประกันภัย คือหมุดหมายนับถอยหลังของกองทุนชราภาพมูลค่า 2.5 ล้านล้านบาท ที่กำลังมุ่งหน้าสู่จุดล้มละลายผ่าน 3 ห้วงเวลาวิกฤต:
1.ปี 2572–2575 (อีกไม่ถึง 10 ปีข้างหน้า): กองทุนเข้าสู่ภาวะ "รายจ่ายบำนาญแซงหน้ารายรับเงินสมทบ" เป็นครั้งแรก สปส. จะไม่เหลือเงินสดสำรอง และต้องเริ่มดึงดอกผลจากการลงทุนมาจ่ายบำนาญ
2.ปี 2580–2583: ลำพังดอกผลการลงทุนจะไม่เพียงพออีกต่อไป บังคับให้ สปส. ต้องเริ่ม "ขายสินทรัพย์และกินเงินต้น"
3.ปี 2594–2597: เงินกองทุนชราภาพจะ "หมดลงโดยสมบูรณ์" หรือถังแตกอย่างเป็นทางการ!
นี่คือภาพช็อกซีนีม่าเชิงโครงสร้าง! เพราะในวันที่กองทุนถังแตกในปี 2594 กลุ่ม Gen Y จะมีอายุราว 50–65 ปี และ Gen Z จะมีอายุราว 35–50 ปี
นั่นหมายความว่า Gen Y และ Gen Z คือคนรุ่นแรกในประวัติศาสตร์ไทย ที่ส่งเงินสมทบครบตามกติกามาตลอดชีวิต แต่เมื่อถึงวัยเกษียณจริง กลับสุ่มเสี่ยงไร้เงินบำนาญ!
ขณะเดียวกัน กลุ่ม Gen X ที่กำลังจะเกษียณในอีกไม่กี่ปีข้างหน้า แม้จะดูเหมือนรอดตัว แต่ก็ตกอยู่ในภาวะสุ่มเสี่ยงไม่แพ้กัน หากรัฐบาลยังคงล้มเหลวในการผ่าโครงสร้างกองทุนฯ ในช่วง 5–10 ปีนี้ รายจ่ายบำนาญที่พุ่งกระฉูดอาจบีบให้กองทุนขาดสภาพคล่อง จนไม่สามารถจ่ายเงินบำนาญได้เต็มจำนวนตามสัญญา
เมื่อตัวเลขไม่เคยโกหกใคร... ภาระมหาศาลจึงตกอยู่บนไหล่ของ Gen Y และ Gen Z ที่ต้องส่งเงินสมทบจนเกษียณ... แต่เสี่ยงไม่ได้เงินคืน!
คำถามสำคัญที่คนทำงาน 24 ล้านคนต้องถามดังๆ ในเวลานี้คือ เหตุใดเงินสะสมของพวกเราถึงงอกเงยได้ช้ากว่าเงินเฟ้อ? และเหตุใดพอร์ตลงทุนมหาศาล 2.5 ล้านล้านบาท ถึงทำผลตอบแทนได้น่าอเนจอนาถเฉลี่ยแค่ร้อยละ 2.5 ต่อปี?
...ติดตามการ ชำแหละพอร์ตหมกเม็ด 2.5 ล้านล้าน ผลตอบแทนต่ำ-ขาดทุนสูญยับ ภาพสะท้อนความล้มเหลวที่ไม่ยอมเปลี่ยน ใน ตอนที่ 2