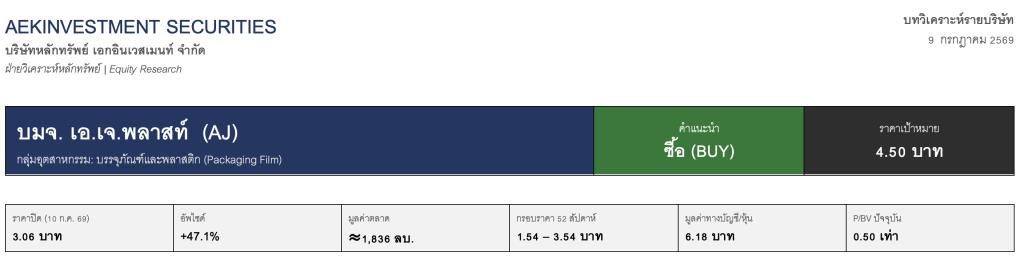
จับตา AJ หุ้น Turnaround แห่งปี จ่อพลิกกำไรครั้งแรกในรอบหลายปี ชี้ราคาหุ้นยังต่ำบุ๊ก เปิดอัพไซด์กว้างขวาง แนะซื้อ เคาะเป้า 4.50 บาท
มุมมองการลงทุน: จุดเปลี่ยนจากขาดทุนสู่กำไร (Turnaround Story)
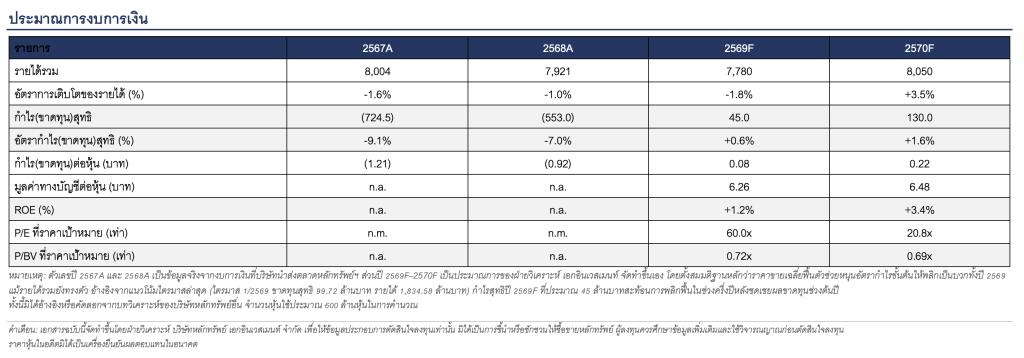
เราแนะนำ "ซื้อ" หุ้น AJ โดยให้ราคาเป้าหมาย 4.50 บาท อิงวิธี Price to Book Value ที่ระดับ 0.72 เท่าของมูลค่าทางบัญชีต่อหุ้นประมาณการปี 2569 ซึ่งยังต่ำกว่ามูลค่าทางบัญชี สะท้อนส่วนเผื่อความปลอดภัย (Margin of Safety) ที่เพียงพอ ประเด็นสำคัญคือเราคาดว่าปี 2569 จะเป็นปีที่ AJ พลิกกลับมามีกำไรสุทธิได้เป็นครั้งแรกในรอบหลายปี โดยมีแรงหนุนหลักจากราคาขายเฉลี่ยที่ทยอยฟื้นตัว แม้รายได้รวมจะยังไม่เติบโตมากนัก ดังนี้
1) ผลขาดทุนลดลงต่อเนื่องทุกไตรมาส คาดพลิกเป็นกำไรได้ในปี 2569 — ผลขาดทุนสุทธิของ AJ ปรับตัวดีขึ้นต่อเนื่อง จากขาดทุน 724.54 ล้านบาทในปี 2567 ลดลงเหลือ 553.01 ล้านบาทในปี 2568 (ลดลง 23.67%) และล่าสุดไตรมาส 1/2569 ขาดทุนสุทธิเหลือเพียง 99.72 ล้านบาท ลดลงถึง 42.91% เมื่อเทียบกับไตรมาสก่อนหน้า จากอัตราการลดลงของผลขาดทุนที่รวดเร็วเช่นนี้ เราคาดว่าบริษัทจะข้ามจุดคุ้มทุนและพลิกกลับมามีกำไรสุทธิทั้งปี 2569 ที่ประมาณ 45 ล้านบาท ก่อนเร่งตัวขึ้นสู่ประมาณ 130 ล้านบาทในปี 2570
2) ราคาขายเฉลี่ยฟื้นตัวเป็นแรงขับเคลื่อนกำไร แม้รายได้รวมยังทรงตัว — จุดกดดันหลักในปี 2568 คือราคาขายเฉลี่ยที่ลดลงตามราคาเม็ดพลาสติกโลกและการทะลักของสินค้าจีน แต่ราคาฟิล์มบางส่วนเริ่มปรับตัวขึ้นตั้งแต่ต้นปี 2569 เมื่อผนวกกับฐานปริมาณขายที่แข็งแรง (ปี 2568 ปริมาณขายเพิ่มขึ้น 11.77% จากการขยายตลาดส่งออกไปสหรัฐฯ และอินเดีย) การฟื้นตัวของราคาขายจะส่งผ่านตรงไปยังอัตรากำไรขั้นต้นได้ทันที เราจึงคาดว่าปี 2569 กำไรจะพลิกเป็นบวกได้แม้รายได้รวมจะยังทรงตัวใกล้เคียงปีก่อน
3) มูลค่าหุ้นซื้อขายต่ำกว่ามูลค่าทางบัญชีมาก เปิดช่องให้ราคาปรับขึ้นได้อีกมาก — ราคาปิดปัจจุบันที่ 3.06 บาท คิดเป็น P/BV เพียง 0.50 เท่า ของมูลค่าทางบัญชีต่อหุ้นที่ 6.18 บาท (ณ ไตรมาส 1/2569) ตลาดสะท้อนความกังวลด้านผลประกอบการไปมากแล้ว ขณะที่ธุรกิจยังมีสินทรัพย์โรงงานและเครื่องจักรผลิตฟิล์มที่ดำเนินงานมากว่า 37 ปีรองรับ เราจึงมองว่าราคาหุ้นปัจจุบันมี Downside risk จำกัด และมี Upside เปิดกว้างหากผลประกอบการฟื้นตัวได้ตามคาด
4) ปัจจัยหนุนเพิ่มเติมในระยะถัดไป — ราคาขายฟิล์มบางส่วนเริ่มปรับตัวขึ้นตามความผันผวนของตลาดโลกในเดือนมีนาคม 2569 ประกอบกับหากเงินบาทเริ่มทรงตัวหรืออ่อนค่าลงจากระดับแข็งค่าในปัจจุบัน จะช่วยหนุนรายได้จากการส่งออกให้ฟื้นตัวเร็วขึ้น รวมถึงการกระจายฐานลูกค้าไปยังตลาดที่ได้รับผลกระทบจากสินค้าจีนน้อยกว่าจะช่วยลดความเสี่ยงด้านราคาในระยะยาว
5) การวิเคราะห์ทางเทคนิค — ลักษณะการเคลื่อนไหวเป็นบวก โดยเปลี่ยนทิศทางจากขาลงมาเป็นขาขึ้นประกอบกับภาพตลาดเริ่มมีการเก็งกำไรในหุ้นขนาดเล็ก จึงคาดว่า มีโอกาสที่ระยะสั้นทิศทางราคาน่าจะปรับตัวทดสอบแนวต้านที่ 4 บาท และระยะเดือนน่าจะปรับตัวทดสอบ 4.5 ตามลำดับ
ปัจจัยเสี่ยงที่ต้องติดตาม
1) เงินบาทแข็งค่าต่อเนื่องกระทบรายได้ส่งออก
2) สงครามราคาจากสินค้าจีนอาจกดดันราคาขายเฉลี่ยนานกว่าคาด
3) ความผันผวนของราคาเม็ดพลาสติกในตลาดโลก
4) ความเสี่ยงด้านการดำเนินการหากมาตรการลดต้นทุนไม่เป็นไปตามแผน