
ค่ายรถจีนหลายแห่งรายงานยอดขายและส่งมอบเดือนตุลาคม 2569 อยู่ในระดับสูง แต่เมื่อแยกตัวเลขจะพบว่าแรงขับเคลื่อนสำคัญมาจากตลาดส่งออก ขณะที่ยอดขายภายในประเทศของผู้ผลิตรายใหญ่หลายรายยังลดลง
หมายเหตุ: ตัวเลขในบทความเป็นยอดขายหรือยอดส่งมอบรวม ทั้งตลาดจีนและตลาดส่งออก ไม่ใช่ยอดผลิตจากโรงงานโดยตรง
ค่ายใหญ่ยังทำยอดขายระดับสูง
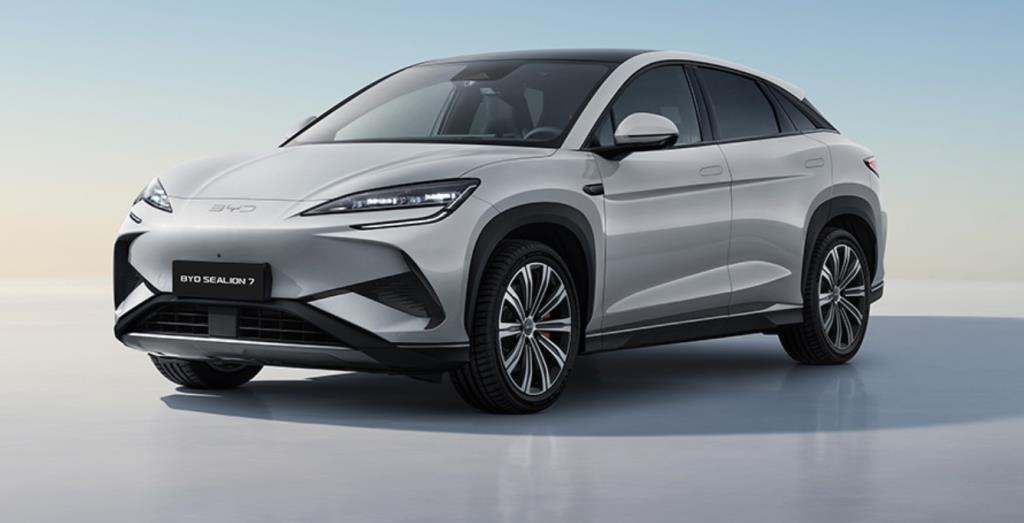
BYD ทำยอดขายเดือนตุลาคมสูงสุดที่ 490,168 คัน ตามด้วย SAIC 430,018 คัน, Geely Auto 310,183 คัน, Chery Group 295,934 คัน และ GWM 120,374 คัน
กลุ่มผู้ผลิตรถพลังงานใหม่มี Leapmotor ส่งมอบ 106,127 คัน ส่วน Xpeng และ Xiaomi Auto ผ่านระดับ 50,000 คัน ขณะที่ Nio, Huawei HIMA, Zeekr และ Li Auto อยู่ในช่วงประมาณ 29,000–34,000 คัน
อย่างไรก็ตาม ตัวเลขของแต่ละบริษัทไม่ได้อยู่บนฐานเดียวกันทั้งหมด BYD รายงานเฉพาะรถพลังงานใหม่ ขณะที่ Geely, Chery และ GWM รวมรถทุกระบบขับเคลื่อน จึงควรใช้เพื่อดูขนาดและทิศทางของแต่ละบริษัท มากกว่านำมาเปรียบเทียบส่วนแบ่งตลาดโดยตรง
ตลาดภายในประเทศยังไม่ฟื้นตัว
CPCA ประเมินว่ายอดขายปลีกรถพลังงานใหม่ในจีนเดือนตุลาคมจะอยู่ที่ประมาณ 1.07 ล้านคัน ลดลง 16.5% จากปีก่อน ส่วนตลาดรถยนต์นั่งรวมคาดว่าจะลดลงถึง 28.9%
แม้รถพลังงานใหม่จะครองสัดส่วนประมาณ 66.9% ของตลาด แต่จำนวนรถที่ขายได้ยังลดลง สะท้อนว่าการเปลี่ยนจากรถน้ำมันไปสู่รถพลังงานใหม่ยังเดินหน้าต่อ ท่ามกลางตลาดรถยนต์โดยรวมที่หดตัว
ปัจจัยกดดันมาจากความเชื่อมั่นของผู้บริโภคที่ยังไม่ฟื้น การแข่งขันด้านราคาที่กระทบผลกำไรของตัวแทนจำหน่าย และผู้ซื้อบางส่วนชะลอการตัดสินใจเพื่อรอรถรุ่นใหม่
การส่งออกกลายเป็นแรงขับเคลื่อนหลัก
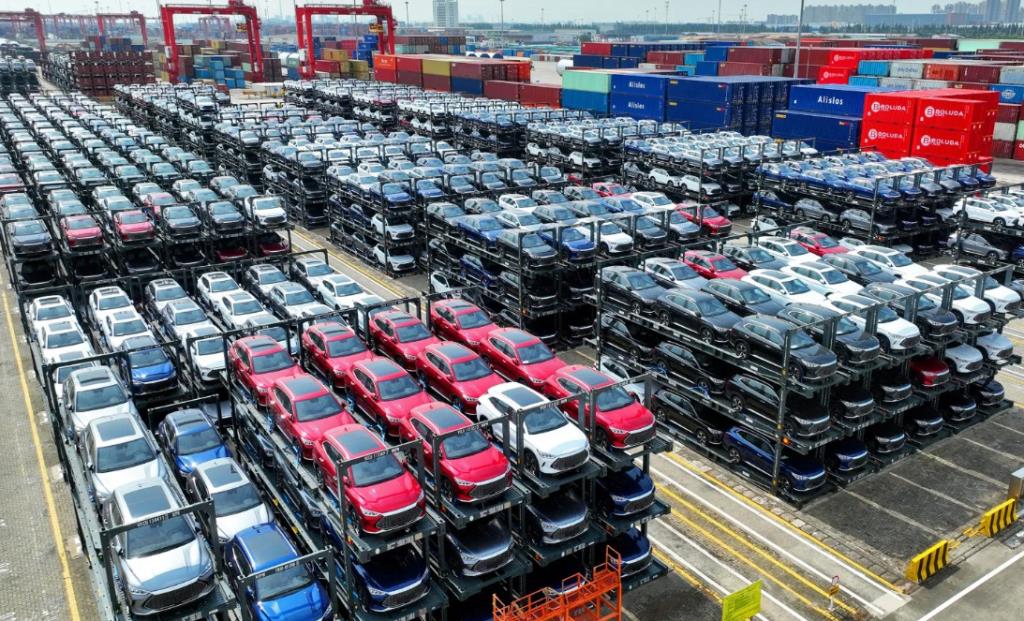
BYD, Geely, Chery และ GWM มียอดขายรวมกันประมาณ 1.22 ล้านคัน ในเดือนตุลาคม ในจำนวนนี้เป็นยอดส่งออกประมาณ 541,000 คัน หรือมากกว่า 44% ตามการคำนวณจากข้อมูลที่แต่ละบริษัทเปิดเผย
สัดส่วนยอดส่งออกของแต่ละบริษัทอยู่ที่ประมาณ
- Chery 68% ส่งออก 200,618 คัน จากยอดขายรวม 295,934 คัน
- GWM 52% ส่งออก 62,862 คัน จากยอดขายรวม 120,374 คัน
- BYD 35% ส่งออก 170,194 คัน จากยอดขายรวม 490,168 คัน
- Geely 35% ส่งออก 107,153 คัน จากยอดขายรวม 310,183 คัน
ตัวเลขดังกล่าวแสดงให้เห็นว่าตลาดต่างประเทศไม่ได้เป็นเพียงช่องทางเสริมอีกต่อไป แต่กำลังมีบทบาทสำคัญในการรักษาปริมาณขายของผู้ผลิตจีน
BYD และ Geely โตจากตลาดต่างประเทศ
BYD มียอดขายรวม 490,168 คัน เพิ่มขึ้น 10.97% จากปีก่อน แต่ยอดขายในจีนลดลง 10.57% เหลือ 319,974 คัน ขณะที่การส่งออกเพิ่มขึ้นกว่าเท่าตัวเป็น 170,194 คัน
ยอดขายรถไฟฟ้าแบตเตอรี่ของ BYD ผ่านระดับ 300,000 คันเป็นครั้งแรก ส่วนรถปลั๊กอินไฮบริดลดลง 17.23% สะท้อนว่าการเติบโตกำลังเคลื่อนไปทางรถไฟฟ้าล้วนและตลาดส่งออกมากขึ้น
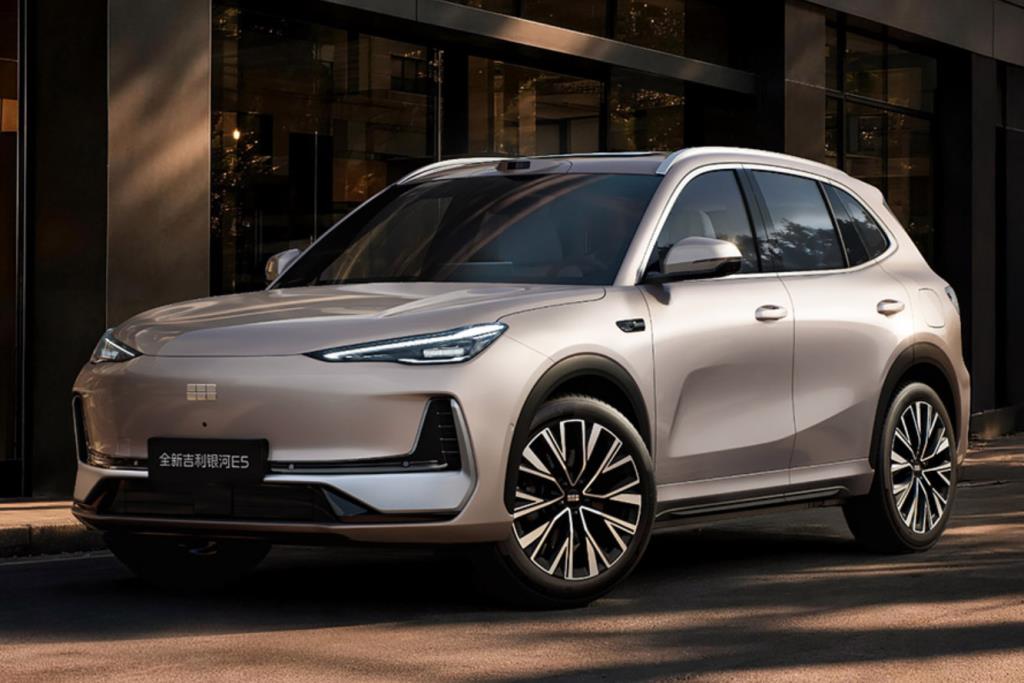
Geely มีทิศทางคล้ายกัน ยอดขายรวมเพิ่มขึ้นเล็กน้อยเป็น 310,183 คัน แต่ยอดขายในจีนลดลง 23.55% ขณะที่การส่งออกเพิ่มขึ้น 157.78% เป็น 107,153 คัน ส่วนรถพลังงานใหม่ทำสัดส่วนสูงสุดเป็นประวัติการณ์ที่ 69% ของยอดขายทั้งหมด
Chery พึ่งพาการส่งออกมากที่สุด
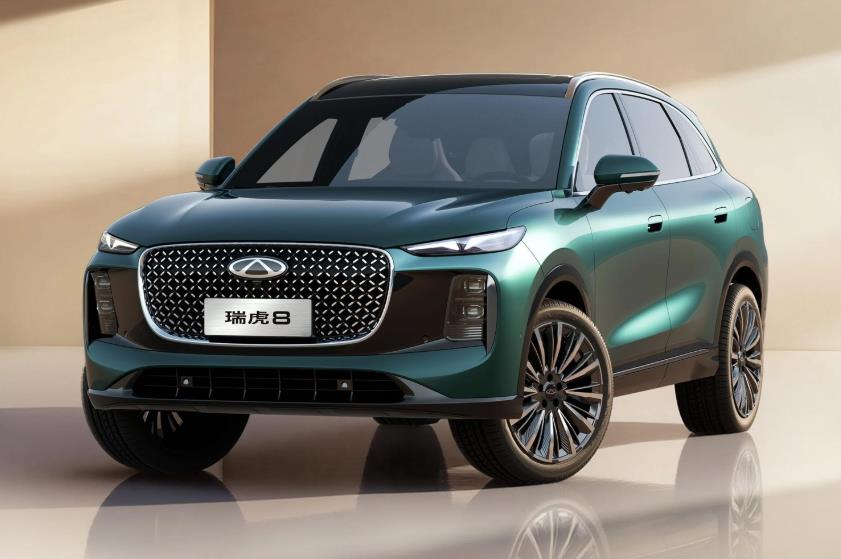
Chery Group ทำยอดขาย 295,934 คัน เพิ่มขึ้น 5.25% จากปีก่อน โดยส่งออกถึง 200,618 คัน หรือประมาณ 68% ของยอดขายทั้งหมด นับเป็นครั้งที่สามของปีที่ยอดส่งออกผ่านระดับ 200,000 คันต่อเดือน
รถพลังงานใหม่ของ Chery ทำสถิติสูงสุดที่ 140,893 คัน เพิ่มขึ้น 27.7% แสดงให้เห็นว่าบริษัทกำลังขยายตัวพร้อมกันทั้งในตลาดต่างประเทศและกลุ่มรถพลังงานใหม่
การพึ่งพาตลาดส่งออกในสัดส่วนสูงช่วยลดผลกระทบจากตลาดจีนที่ชะลอตัว แต่ก็ทำให้บริษัทต้องรับมือกับค่าเงิน ภาษีนำเข้า และมาตรการกีดกันทางการค้าในหลายประเทศมากขึ้น
GWM ส่งออกช่วยชะลอการลดลง
GWM มียอดขายรวม 120,374 คัน ลดลง 15.87% จากปีก่อน โดยยอดขายในจีนลดลงถึง 33.06% เหลือ 57,512 คัน และเป็นการลดลงติดต่อกันเป็นเดือนที่ 12
ในทางตรงกันข้าม ยอดขายต่างประเทศทำสถิติสูงสุดที่ 62,862 คัน มากกว่ายอดขายในประเทศ ขณะที่ยอดขายรถพลังงานใหม่เพิ่มขึ้น 7.25% เป็น 49,499 คัน
กรณีของ GWM แสดงให้เห็นว่า การส่งออกและรถพลังงานใหม่ช่วยลดแรงกระแทกได้ แต่ยังไม่เพียงพอจะชดเชยยอดขายในประเทศที่หดตัวแรง
ผู้ผลิตรถไฟฟ้ารุ่นใหม่เริ่มแยกเป็นสองกลุ่ม
Leapmotor ทำสถิติส่งมอบ 106,127 คัน และรักษาระดับมากกว่า 100,000 คันได้เป็นเดือนที่สี่ติดต่อกัน ส่วน Xpeng ทำสถิติใหม่ที่ 50,237 คัน โดยยอดส่งออก 13,326 คัน คิดเป็น 26.5% ของยอดส่งมอบทั้งหมด
Xiaomi Auto ส่งมอบมากกว่า 50,000 คัน สูงสุดของปี ขณะที่ Zeekr เติบโต 51.63% จากปีก่อน แต่ลดลง 12.72% จากเดือนกันยายน
อีกด้านหนึ่ง Nio ลดลง 15.23%, Li Auto ลดลง 8.63% และ Huawei HIMA ลดลงถึง 50.84% จากปีก่อน สะท้อนว่าการเติบโตไม่ได้กระจายไปยังทุกบริษัท แต่ขึ้นอยู่กับความสดใหม่ของผลิตภัณฑ์ ความพร้อมในการส่งมอบ และความสามารถในการขยายตลาดต่างประเทศ
ตลาดรถจีนกำลังขับเคลื่อนด้วยสองเครื่องยนต์
ตัวเลขเดือนตุลาคมสะท้อนว่าผู้ผลิตจีนกำลังใช้ทั้งตลาดในประเทศและตลาดส่งออกเป็นเครื่องยนต์ขับเคลื่อนธุรกิจ แต่ในเวลานี้เครื่องยนต์ฝั่งส่งออกทำงานแข็งแรงกว่าอย่างชัดเจน
ยอดขายรวมของหลายบริษัทจึงยังดูเติบโต แม้ยอดขายภายในประเทศจะลดลง หากมองเฉพาะตัวเลขรวมโดยไม่แยกตลาด อาจทำให้เข้าใจผิดว่าความต้องการรถยนต์ในจีนกำลังฟื้นตัว
โจทย์สำคัญของผู้ผลิตจีนจึงไม่ใช่เพียงการเพิ่มปริมาณขาย แต่คือการรักษาสมดุลระหว่างความต้องการในประเทศ การส่งออก สต็อก และกำลังการผลิต ท่ามกลางการแข่งขันด้านราคาและกำแพงการค้าที่เพิ่มขึ้น
ที่มา: CnEVPost, CPCA