
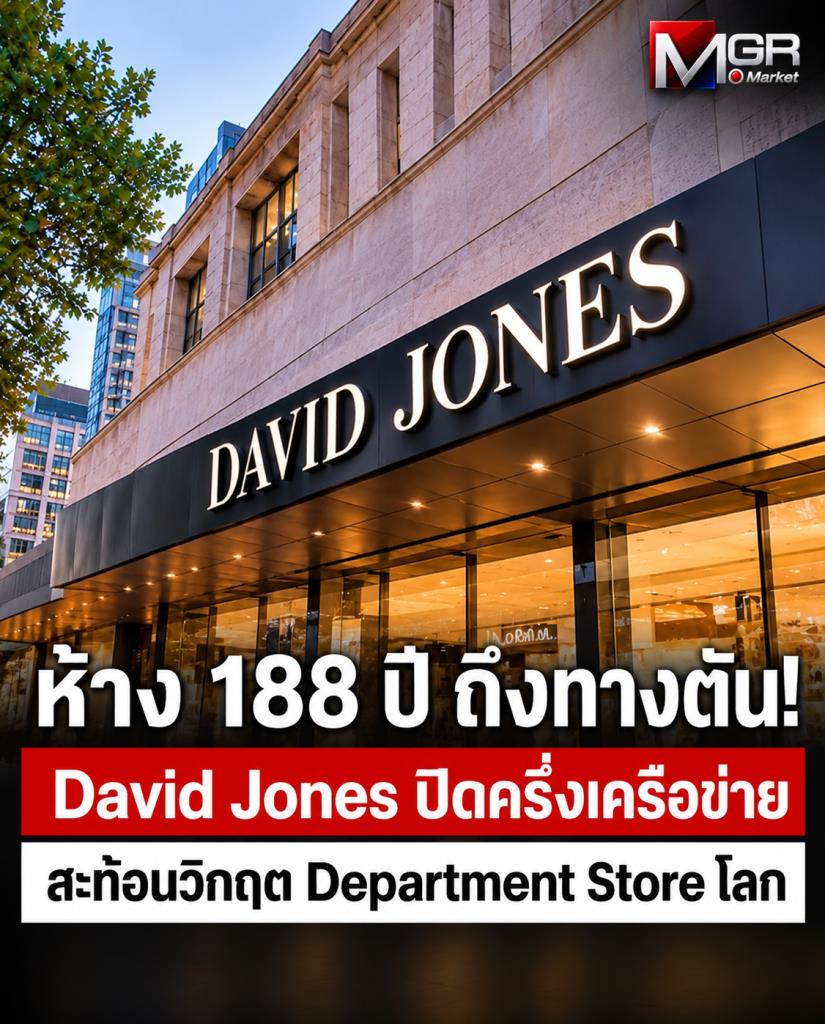
ผู้จัดการรายวัน - จากตำนานค้าปลีกออสเตรเลียสู่การปรับโครงสร้างครั้งใหญ่ ล่าสุด David Jones ปิด 19 จาก 38 สาขา หลังขาดทุนต่อเนื่อง-แบกต้นทุนค่าเช่าไม่ไหว จับตาอนาคตห้างสรรพสินค้า เมื่อชื่อเสียงและประวัติศาสตร์ไม่เพียงพอที่จะรักษาธุรกิจให้รอด
ธุรกิจค้าปลีกโลกกำลังเผชิญอีกหนึ่งสัญญาณเตือน เมื่อ David Jones ห้างสรรพสินค้าเก่าแก่ของออสเตรเลีย ซึ่งก่อตั้งเมื่อปี 1838 และดำเนินธุรกิจมายาวนานถึง 188 ปี ต้องเข้าสู่กระบวนการบริหารกิจการภายใต้ผู้ดูแล (Voluntary Administration) ก่อนประกาศแผนปรับโครงสร้างครั้งใหญ่ ด้วยการปิดสาขา 19 แห่ง จากเครือข่ายทั้งหมด 38 แห่งในออสเตรเลียและนิวซีแลนด์ หรือคิดเป็น 50% ของจำนวนสาขาในปัจจุบัน
การตัดสินใจดังกล่าวได้รับการยืนยันจาก FTI Consulting ผู้รับหน้าที่ Receiver and Manager เมื่อวันที่ 11 พฤศจิกายน 2026 โดยสาขาที่ได้รับผลกระทบกระจายอยู่ในรัฐต่างๆ ของออสเตรเลียและนิวซีแลนด์ คาดว่าจะทยอยยุติการดำเนินงานภายในสิ้นปีนี้ ขณะที่พนักงานในสาขาที่ถูกเลือกให้ปิดกำลังเข้าสู่กระบวนการหารือและปรับโครงสร้างการจ้างงาน
ทั้งนี้ การปิด 19 สาขายังไม่ใช่การยุติกิจการทั้งหมด แต่เป็นความพยายามลดขนาดธุรกิจเพื่อรักษาการดำเนินงานส่วนที่เหลือให้กลับมามีความสามารถในการทำกำไรและอยู่รอดในระยะยาว
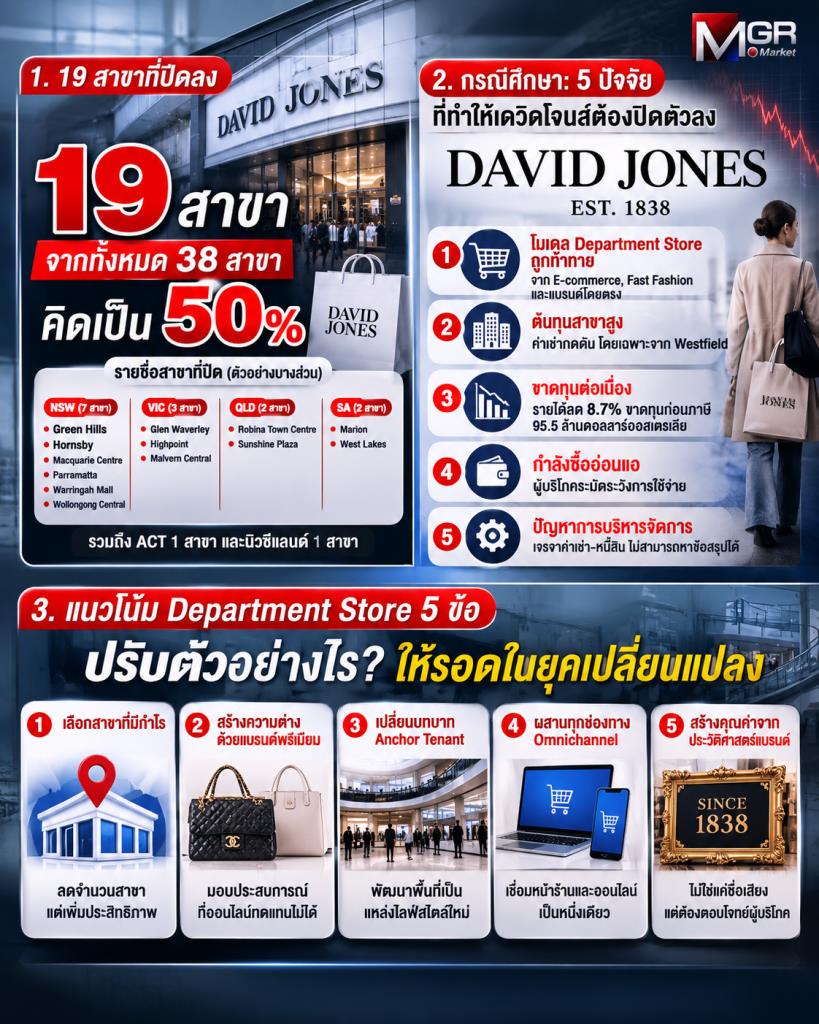
19 สาขา เกือบ 50% ที่ปิดลง
โดยรายชื่อ 19 สาขาที่เตรียมปิด ประกอบด้วย
รัฐ New South Wales จำนวน 7 สาขา ได้แก่ Green Hills, Hornsby, Macarthur Square, Macquarie Centre, Parramatta, Warringah Mall และ Wollongong Central
รัฐ Victoria จำนวน 3 สาขา ได้แก่ Glen Waverley, Highpoint และ Malvern Central
รัฐ Queensland จำนวน 2 สาขา ได้แก่ Robina Town Centre และ Sunshine Plaza
รัฐ South Australia จำนวน 2 สาขา ได้แก่ Marion และ West Lakes
รัฐ Western Australia จำนวน 3 สาขา ได้แก่ Carousel, Garden City และ Hay Street Mall
Australian Capital Territory (ACT) จำนวน 1 สาขา ได้แก่ Woden และประเทศนิวซีแลนด์ จำนวน 1 สาขา ได้แก่ Newmarket
แม้การลดจำนวนสาขาลงครึ่งหนึ่งจะเป็นการปรับโครงสร้างครั้งใหญ่ แต่ FTI Consulting ระบุว่าเป็นมาตรการที่จำเป็นเพื่อให้ David Jones กลับมามีความสามารถในการดำเนินธุรกิจอย่างยั่งยืน โดยร้านค้าที่อยู่ในรายชื่อยังคงเปิดให้บริการระหว่างรอวันปิดอย่างเป็นทางการ
ขาดทุน-ค่าเช่ากดดัน สู่จุดเปลี่ยนธุรกิจ
เบื้องหลังการปรับโครงสร้างครั้งนี้ไม่ได้เกิดขึ้นเพียงเพราะยอดขายชะลอตัว แต่เป็นปัญหาสะสมจากหลายด้าน ทั้งการแข่งขันที่รุนแรง ต้นทุนการดำเนินงาน ภาระค่าเช่า และการเปลี่ยนแปลงพฤติกรรมผู้บริโภค
ข้อมูลผลประกอบการปีงบประมาณ 2025 ของ David Jones สะท้อนแรงกดดันได้ชัดเจน โดยมีรายได้ลดลง 8.7% เหลือประมาณ 2,000 ล้านดอลลาร์ออสเตรเลีย หรือราว 46,000 ล้านบาท ขณะที่ขาดทุนก่อนภาษีเพิ่มขึ้นเป็น 95.5 ล้านดอลลาร์ออสเตรเลีย หรือประมาณ 2,197 ล้านบาท จากปีก่อนหน้าที่ขาดทุน 74.1 ล้านดอลลาร์ออสเตรเลีย ส่วน Underlying Earnings ลดลง 13.2% เหลือ 176.48 ล้านดอลลาร์ออสเตรเลีย
อีกหนึ่งปัจจัยสำคัญคือภาระค่าเช่าและการเจรจากับเจ้าของพื้นที่ โดยเฉพาะ Scentre Group ผู้ดำเนินธุรกิจศูนย์การค้า Westfield ซึ่งเป็นเจ้าของพื้นที่ที่ David Jones เช่าดำเนินกิจการอยู่ 17 สาขา การเจรจาปรับเงื่อนไขค่าเช่าไม่สามารถหาข้อสรุปร่วมกันได้ ขณะที่ Scentre Group ระบุว่าไม่ได้รับค่าเช่าจาก David Jones ตั้งแต่วันที่ 30 กันยายนที่ผ่านมา
ด้านสถานะทางการเงิน รายงานของ Australian Financial Review ระบุว่า David Jones มีภาระหนี้ต่อเจ้าหนี้และคู่ค้ารวมประมาณ 320 ล้านดอลลาร์ออสเตรเลีย หรือราว 7,360 ล้านบาท ประกอบด้วยหนี้ต่อ Hilco Global ผู้ให้กู้ประมาณ 140 ล้านดอลลาร์ออสเตรเลีย หนี้ต่อ Anchorage Capital Partners เจ้าของกิจการประมาณ 80 ล้านดอลลาร์ออสเตรเลีย และหนี้ค้างชำระต่อซัพพลายเออร์และเจ้าหนี้การค้าประมาณ 100 ล้านดอลลาร์ออสเตรเลีย
เมื่อวันที่ 5 พฤศจิกายนที่ผ่านมา บริษัทเข้าสู่กระบวนการ Voluntary Administration โดย McGrathNicol ได้รับแต่งตั้งให้เป็นผู้ดูแลกิจการ ขณะที่ Hilco Global ในฐานะเจ้าหนี้ผู้ให้กู้แต่งตั้ง FTI Consulting เข้ามาดูแลการดำเนินงานและการปรับโครงสร้าง เพื่อเปิดทางให้มีการขายกิจการหรือเพิ่มทุนใหม่
จาก Department Store สู่การแข่งขันที่เปลี่ยนไป
กรณีของ David Jones สะท้อนปัญหาเชิงโครงสร้างของธุรกิจ Department Store ที่กำลังเผชิญความท้าทายจากการแข่งขันของค้าปลีกหลายรูปแบบ
ในอดีต จุดแข็งของห้างสรรพสินค้าคือการรวบรวมสินค้าและแบรนด์หลากหลายประเภทไว้ในสถานที่เดียว ตั้งแต่แฟชั่น เครื่องสำอาง เครื่องประดับ ไปจนถึงเครื่องใช้ภายในบ้าน ทำให้ห้างเป็นจุดหมายหลักของการจับจ่ายและการใช้เวลาของครอบครัว
แต่วันนี้ความได้เปรียบดังกล่าวเริ่มลดลง เมื่อผู้บริโภคสามารถเลือกซื้อสินค้าได้จากหลายช่องทาง ทั้ง E-commerce, Marketplace, Specialty Store และร้าน Flagship Store ของแบรนด์โดยตรง ขณะเดียวกันแบรนด์แฟชั่นและลักชัวรีจำนวนมากต้องการควบคุมประสบการณ์ลูกค้า การจัดวางสินค้า ราคา และข้อมูลสมาชิกด้วยตัวเอง ทำให้บทบาทของ Department Store ในฐานะตัวกลางจำหน่ายสินค้าถูกท้าทายมากขึ้น
อีกด้านหนึ่ง การแข่งขันด้านราคาจาก Fast Fashion และแพลตฟอร์มออนไลน์ ทำให้ห้างสรรพสินค้าต้องเผชิญโจทย์ที่ยากขึ้น เพราะไม่สามารถแข่งขันด้วยราคาได้เต็มที่ ขณะที่การรักษาบริการระดับพรีเมียมและพื้นที่ขนาดใหญ่ยังต้องใช้ต้นทุนสูง
Matthew Bailey นักวิชาการด้านค้าปลีกจาก Macquarie University ให้ความเห็นกับ ABC News ว่า ธุรกิจ Department Store เผชิญปัญหาจากการลดต้นทุนบริการลูกค้ามาเป็นเวลานาน ซึ่งส่งผลกระทบต่อจุดแข็งดั้งเดิมของห้าง และจำเป็นต้องกลับมาสร้างประสบการณ์การซื้อสินค้าที่มีคุณภาพ เพื่อฟื้นความแตกต่างของแบรนด์
กรณีศึกษา David Jones: 5 ปัจจัยที่ทำให้ห้าง 188 ปีมาถึงจุดนี้
หากพิจารณาในเชิงธุรกิจ กรณี David Jones ไม่ได้เกิดจากปัจจัยใดปัจจัยหนึ่ง แต่เป็นผลจากแรงกดดันหลายด้านที่สะสมต่อเนื่อง ได้แก่
1. โมเดล Department Store ถูกท้าทายจากหลายด้าน
Online Retail แข่งขันด้านความสะดวกและราคา Fast Fashion แข่งขันด้านราคาและความเร็วในการออกสินค้า ส่วน Specialty Store มีความเชี่ยวชาญเฉพาะหมวดสินค้า ขณะที่ Luxury Brand หลายแบรนด์หันไปพัฒนาร้านของตัวเองเพื่อควบคุมประสบการณ์ลูกค้า ส่งผลให้ Department Store สูญเสียบทบาทการเป็นจุดหมายหลักในการจับจ่ายแบบเดิม
2. ต้นทุนสาขากลายเป็นภาระมากกว่าการสร้างรายได้
David Jones มีเครือข่าย 38 สาขา และมีร้านอยู่ในศูนย์การค้า Westfield ถึง 17 แห่ง โดย Scentre Group เจ้าของ Westfield เปิดเผยว่า David Jones ค้างชำระค่าเช่าหลังวันที่ 30 กันยายน ก่อนเข้าสู่กระบวนการบริหารกิจการ การเจรจาปรับเงื่อนไขค่าเช่ากับเจ้าของพื้นที่ไม่สามารถหาข้อตกลงร่วมกันได้
3. ขาดทุนต่อเนื่อง แม้พยายามลงทุนปรับโฉมธุรกิจ
บริษัทเคยลงทุนประมาณ 250 ล้านดอลลาร์ออสเตรเลีย หรือราว 5,750 ล้านบาท ในการปรับปรุงร้านค้า ระบบดิจิทัล แอปพลิเคชัน และ Loyalty Program แต่ผลประกอบการปีงบประมาณ 2025 ยังมีรายได้ลดลง 8.7% และขาดทุนก่อนภาษี 95.5 ล้านดอลลาร์ออสเตรเลีย สะท้อนว่าการลงทุนด้านภาพลักษณ์และประสบการณ์ซื้อสินค้าเพียงอย่างเดียว ไม่ได้การันตีว่าธุรกิจจะกลับมาทำกำไรได้
4. กำลังซื้อสินค้า Discretionary Spending อ่อนแอ
สินค้าหลักของ David Jones เป็นกลุ่มแฟชั่น เครื่องแต่งกาย เครื่องสำอาง และสินค้าพรีเมียม ซึ่งเป็นสินค้าที่ผู้บริโภคสามารถเลื่อนการซื้อได้เมื่อเผชิญค่าครองชีพสูง เมื่อผู้บริโภคระมัดระวังการใช้จ่าย ธุรกิจที่พึ่งพาสินค้ากลุ่มนี้จึงได้รับผลกระทบโดยตรง
5. ปัญหาการบริหารจัดการและโครงสร้างทางการเงิน
การเจรจากับเจ้าหนี้และเจ้าของพื้นที่ไม่สามารถหาข้อตกลงร่วมกันได้ ขณะที่บริษัทมีภาระหนี้ต่อเจ้าหนี้และซัพพลายเออร์ กระบวนการบริหารกิจการจึงเปิดทางให้พิจารณาหาผู้ลงทุนเพิ่มทุนหรือผู้ซื้อที่ต้องการรับช่วงธุรกิจไปดำเนินการต่อ
ห้างใหญ่ไม่ได้วัดกันที่จำนวนสาขาอีกต่อไป
สิ่งที่น่าสนใจจากกรณี David Jones คือการเปลี่ยนแนวคิดการบริหารธุรกิจค้าปลีก จากเดิมที่การมีสาขาจำนวนมากหมายถึงการเข้าถึงลูกค้าและสร้างอำนาจทางการตลาด แต่ในภาวะที่ต้นทุนสูงและกำลังซื้อมีข้อจำกัด จำนวนสาขาอาจกลายเป็นภาระมากกว่าความได้เปรียบ
การลดเครือข่ายลงครึ่งหนึ่งจึงสะท้อนแนวทาง Retail Rationalisation หรือการปรับพอร์ตสาขา โดยเลือกเก็บเฉพาะพื้นที่ที่มีศักยภาพทางธุรกิจ สามารถสร้างยอดขายและผลตอบแทนได้คุ้มค่ากับต้นทุน
ประเด็นนี้ยังเห็นได้จากทิศทางของ Myer คู่แข่งรายสำคัญในตลาดออสเตรเลีย ซึ่งเลือกปรับโครงสร้างธุรกิจให้มีความหลากหลายมากขึ้น ผ่านการขยายแพลตฟอร์ม Omnichannel และเข้าซื้อธุรกิจ Just Group ในปี 2025 เพื่อเพิ่มพอร์ตแบรนด์แฟชั่นเฉพาะทาง
ข้อมูลจาก Myer Annual Report 2025 ระบุว่า กลุ่ม Myer มีเครือข่ายร้านค้ารวม 769 แห่ง ทั้งห้างสรรพสินค้าและร้านแบรนด์เฉพาะทาง พร้อมฐานสมาชิก MYER one ประมาณ 4.7 ล้านราย แม้รูปแบบธุรกิจและจำนวนสาขาจะไม่สามารถนำมาเปรียบเทียบกันโดยตรง แต่สะท้อนให้เห็นว่าการแข่งขันของค้าปลีกยุคใหม่ไม่ได้จำกัดอยู่ที่การบริหารห้างขนาดใหญ่เพียงอย่างเดียว หากแต่ต้องสร้างระบบธุรกิจที่เชื่อมโยงหลายช่องทางและหลายแบรนด์เข้าด้วยกัน
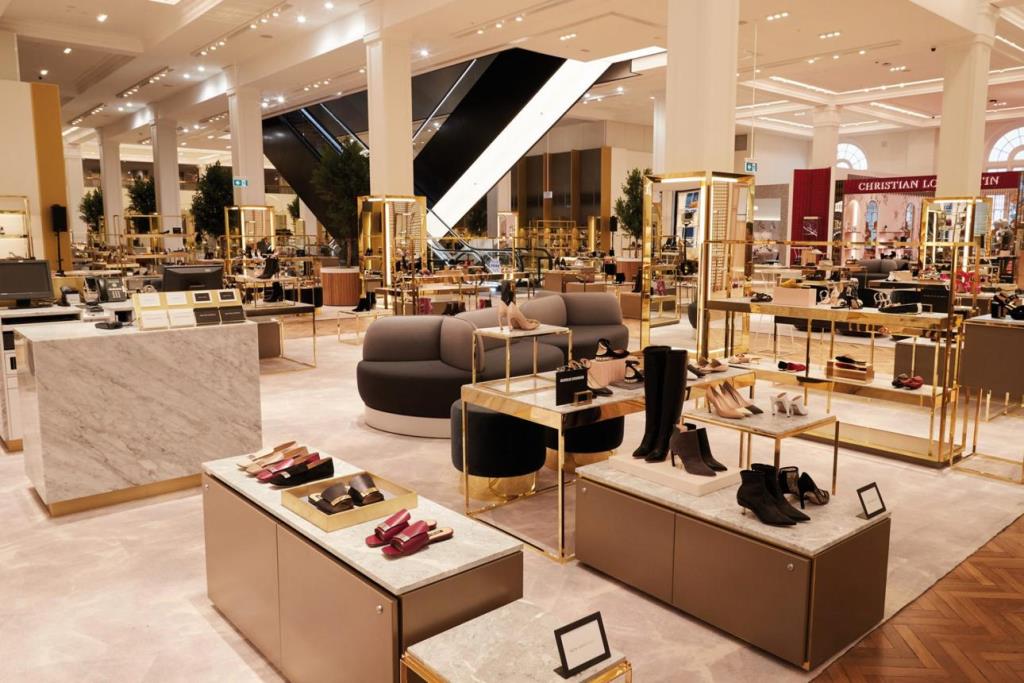
วิเคราะห์แนวโน้ม Department Store: 5 ทิศทางที่ต้องจับตา
Trend 1: ยุคของการขยายสาขาเพื่อสร้างขนาดธุรกิจกำลังเปลี่ยน ธุรกิจค้าปลีกอาจต้องเปลี่ยนจากการรักษาจำนวนสาขา มาเป็นการเลือกสาขาที่สร้างกำไรจริง แม้เครือข่ายจะเล็กลง แต่ต้องมีประสิทธิภาพสูงขึ้น
Trend 2: แบรนด์พรีเมียมต้องกลับมาสร้างความแตกต่าง Department Store ไม่สามารถแข่งขันด้วยการรวมแบรนด์ดังไว้ในพื้นที่เดียวเท่านั้น แต่ต้องสร้างเหตุผลให้ลูกค้าเดินทางมาซื้อสินค้า ทั้งบริการเฉพาะบุคคล สินค้าพิเศษ และประสบการณ์ที่ออนไลน์ทดแทนไม่ได้
Trend 3: การเปลี่ยนผ่านของ Anchor Tenant ในศูนย์การค้า เมื่อห้างใหญ่ลดพื้นที่หรือปิดสาขา เจ้าของศูนย์การค้าต้องเปลี่ยนพื้นที่ขนาดใหญ่ให้กลายเป็นแหล่งสร้าง Traffic รูปแบบใหม่ เช่น ร้านเฉพาะทาง Entertainment, Leisure หรือ Flagship Store
Trend 4: Omnichannel ไม่ใช่ทางเลือก แต่เป็นโครงสร้างพื้นฐาน หน้าร้านและออนไลน์ต้องทำงานร่วมกัน ทั้งข้อมูลลูกค้า ระบบสมาชิก สต็อกสินค้า และบริการหลังการขาย ไม่ใช่เพียงเปิดเว็บไซต์เพิ่มจากร้านเดิม
Trend 5: ประวัติศาสตร์แบรนด์ไม่ใช่หลักประกันความอยู่รอด แบรนด์ที่มีชื่อเสียงยาวนานยังต้องพิสูจน์ความสามารถในการทำกำไร ความเกี่ยวข้องกับผู้บริโภครุ่นใหม่ และความสามารถในการแข่งขันในตลาดปัจจุบัน
โอกาสฟื้นธุรกิจ หรือจุดเริ่มต้นของการเปลี่ยนเจ้าของ
อีกประเด็นที่ต้องจับตาคืออนาคตของ David Jones หลังการปรับโครงสร้าง โดย McGrathNicol อยู่ระหว่างกระบวนการพิจารณาทางเลือกในการเพิ่มทุนหรือขายกิจการ ขณะที่มีรายงานว่า Anchorage Capital Partners เจ้าของเดิมกำลังพิจารณาความเป็นไปได้ในการกลับเข้าซื้อกิจการในรูปแบบที่มีขนาดเล็กลง นอกจากนี้ ยังมีรายงานถึงความสนใจจากผู้ลงทุนรายอื่น ซึ่งรวมถึงธุรกิจค้าปลีกจากประเทศไทย แต่ยังต้องรอความชัดเจนจากกระบวนการเสนอซื้อและการเจรจากับเจ้าหนี้
สิ่งที่น่าสนใจคือ แม้ David Jones จะเข้าสู่กระบวนการบริหารกิจการ แต่ FTI Consulting เปิดเผยว่า ในช่วงหลังการแต่งตั้งผู้ดูแล กิจการกลับมีจำนวนผู้เข้าร้านและ Traffic บนช่องทางออนไลน์สูงเป็นประวัติการณ์ ส่วนหนึ่งมาจากความสนใจของผู้บริโภคต่อสถานการณ์ของแบรนด์และการจับจ่ายสินค้าในช่วงลดราคา
อย่างไรก็ตาม ปรากฏการณ์ดังกล่าวยังไม่สามารถยืนยันได้ว่าธุรกิจจะกลับมามีกำไร เพราะการเพิ่มขึ้นของ Traffic ในช่วงสั้นๆ ไม่ได้หมายความว่ารูปแบบธุรกิจเดิมจะกลับมาแข็งแรง ขณะเดียวกันยังมีความกังวลเกี่ยวกับการถอนสินค้าออกจากร้านของแบรนด์คู่ค้า และความเชื่อมั่นของซัพพลายเออร์ที่มีต่อสถานะทางการเงินของบริษัท
บทเรียนค้าปลีกโลก เมื่อประวัติศาสตร์ไม่ใช่หลักประกัน
กรณี David Jones จึงเป็นมากกว่าการปิดห้างสรรพสินค้า 19 แห่ง แต่เป็นภาพสะท้อนของการเปลี่ยนผ่านธุรกิจค้าปลีกที่กำลังเกิดขึ้นในหลายประเทศ ก้าวต่อไปของ Department Store คือการหาคำตอบว่าจะสร้างเหตุผลอะไรให้ผู้บริโภคเดินเข้าห้าง เมื่อสินค้าเดียวกันสามารถซื้อได้จากช่องทางอื่น และจะบริหารพื้นที่ขนาดใหญ่ให้สร้างผลตอบแทนได้อย่างไร โดยไม่ปล่อยให้ค่าเช่า ค่าแรง และต้นทุนการดำเนินงานกัดกินกำไร
ขณะเดียวกัน เจ้าของศูนย์การค้าก็ต้องรับมือกับความเปลี่ยนแปลง เมื่อ Anchor Tenant รายใหญ่ลดขนาดหรือถอนตัว พื้นที่ขนาดใหญ่ที่เคยเป็นแม่เหล็กดึงคนเข้าศูนย์การค้าอาจต้องถูกนำมาพัฒนาเป็นร้านค้าเฉพาะทาง Entertainment, Leisure หรือพื้นที่ Experience รูปแบบใหม่ เพื่อสร้าง Traffic และรายได้ทดแทน
สำหรับธุรกิจค้าปลีกไทย กรณีนี้เป็นสัญญาณที่ควรติดตาม โดยเฉพาะห้างสรรพสินค้าขนาดใหญ่และผู้ประกอบการที่มีเครือข่ายสาขาจำนวนมาก เพราะการแข่งขันในอนาคตอาจไม่ได้อยู่ที่ใครมีพื้นที่ขายมากที่สุด แต่เป็นใครสามารถบริหารพื้นที่ ลูกค้า สินค้า และต้นทุนได้มีประสิทธิภาพมากที่สุด
ท้ายที่สุด David Jones กำลังพิสูจน์ให้เห็นว่า แม้แต่แบรนด์ค้าปลีกที่มีประวัติศาสตร์ยาวนานเกือบสองศตวรรษ ก็ไม่อาจอยู่รอดได้ด้วยชื่อเสียงเพียงอย่างเดียว หากไม่สามารถปรับโมเดลธุรกิจให้ทันกับพฤติกรรมผู้บริโภคและสภาพการแข่งขันที่เปลี่ยนไป
⸻
แหล่งข้อมูลประกอบ: SmartCompany, Ragtrader, Nine.com.au, The Guardian, Australian Financial Review, ABC News Australia, David Jones FY2025 financial reporting และ Myer Annual Report 2025
หมายเหตุ: ตัวเลขเงินบาทคำนวณโดยใช้อัตราแลกเปลี่ยนประมาณ 1 ดอลลาร์ออสเตรเลีย = 23 บาท