
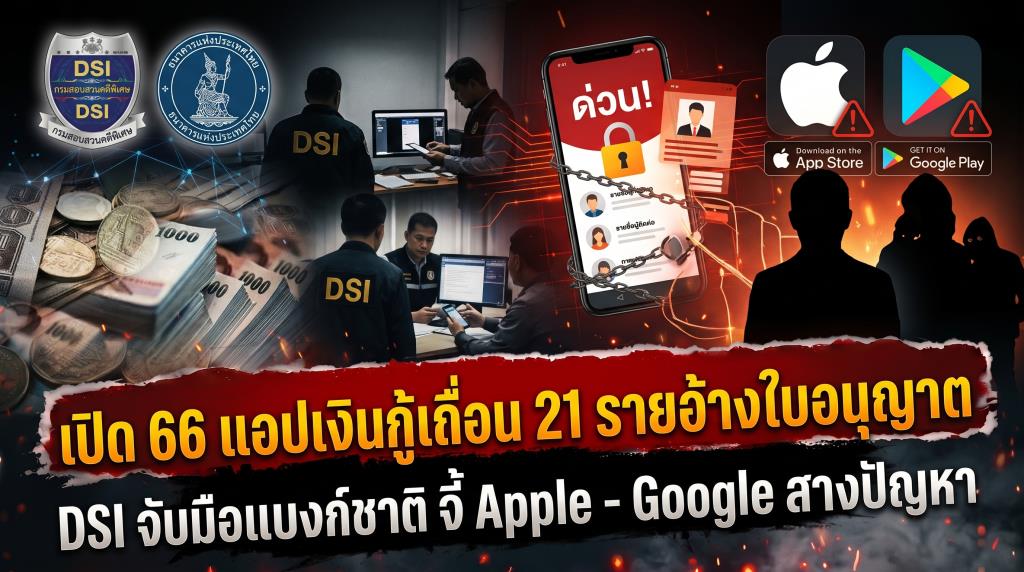
ตัวเลขแอปเงินกู้ 66 รายการที่สภาผู้บริโภครวบรวมได้ในปี พ.ศ. 2569 ซึ่งพบถึง 21 รายการที่มีชื่อบริษัทตรงกับทะเบียนผู้ได้รับอนุญาต และในจำนวนนี้มี 20 รายการวางอยู่บนร้านค้าแอปทางการ สะท้อนรอยรั่วขนาดใหญ่ของการกำกับดูแลสินเชื่อดิจิทัลไทย แม้กรมสอบสวนคดีพิเศษหรือ DSI จะส่งหนังสือถึง Apple และ Google เมื่อวันที่ 13 พฤศจิกายน พ.ศ. 2569 ก่อนนัดหารือร่วมกับธนาคารแห่งประเทศไทยและกระทรวงการคลังในวันที่ 16 พฤศจิกายน พ.ศ. 2569 เพื่อบูรณาการตรวจสอบสินเชื่อทุกประเภท แต่คำถามที่สังคมกำลังจับตาคือ รัฐและแพลตฟอร์มระดับโลกจะปิดประตูไม่ให้ขบวนการเดิมเปลี่ยนชื่อกลับมาเปิดใหม่ได้จริงหรือไม่ หรือการเคลื่อนไหวครั้งนี้จะเป็นเพียงการไล่ปิดหน้าร้านในวันที่ความเสียหายลุกลามไปทั่วประเทศแล้ว
การที่แอปพลิเคชันเงินกู้ผิดกฎหมายเข้าไปอยู่ในโทรศัพท์มือถือของประชาชนผ่านร้านค้าแอปอย่างเป็นทางการอย่าง App Store และ Google Play ได้ ชวนให้ตั้งคำถามว่าระบบคัดกรองที่ใช้อยู่มีช่องโหว่หรือไม่ ประชาชนอาจเข้าใจว่าแอปที่ดาวน์โหลดจากร้านค้าระดับโลกผ่านการตรวจสอบความปลอดภัยมาแล้วระดับหนึ่ง แต่การตรวจมาตรฐานทางเทคนิคของแพลตฟอร์มกับใบอนุญาตประกอบธุรกิจการเงินตามกฎหมายไทยอาจเป็นคนละกระบวนการกัน ซึ่งยังต้องให้ผู้ให้บริการแพลตฟอร์มชี้แจง
ย้อนดูลำดับความเคลื่อนไหวของภาครัฐในรอบสัปดาห์นี้ เมื่อวันที่ 13 พฤศจิกายน พ.ศ. 2569 กองคดีคุ้มครองผู้บริโภค กรมสอบสวนคดีพิเศษ ได้เผยแพร่ข่าวการส่งหนังสือถึงผู้แทน Google ประเทศไทย และบริษัท Apple South Asia (ประเทศไทย) จำกัด เพื่อขอความร่วมมือตรวจสอบแอปพลิเคชันเงินกู้บน Google Play Store และ Apple App Store โดยแนบรายชื่อผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลดิจิทัลที่ได้รับอนุญาตไปเป็นฐานข้อมูล หากพบแอปใดไม่มีความเกี่ยวข้องกับผู้ได้รับอนุญาตก็ขอให้ถอดถอนออกจากระบบ ต่อมาในวันที่ 16 พฤศจิกายน พ.ศ. 2569 DSI แจ้งความคืบหน้าเพิ่มเติมว่าธนาคารแห่งประเทศไทยและ DSI ได้นัดหารือร่วมกับกระทรวงการคลัง ตลอดจนผู้ให้บริการ Apple และ Google เพื่อยกระดับการตรวจสอบให้ครอบคลุมสินเชื่อทุกประเภทที่สามารถให้บริการผ่านแอปพลิเคชันได้
ความเคลื่อนไหวดังกล่าวถือเป็นก้าวที่ถูกทิศทาง แต่เมื่อมองย้อนกลับไปถึงความเดือดร้อนที่ประชาชนเผชิญมาอย่างต่อเนื่อง ย่อมเกิดคำถามถึงความเร็วของการตอบสนอง เหตุใดกลไกประสานงานข้ามหน่วยงานระหว่างผู้กำกับดูแลทางการเงินกับเจ้าของแพลตฟอร์มจึงเพิ่งถูกยกระดับขึ้น หลังจากเกิดกระแสวิพากษ์วิจารณ์ในสังคม
เปิดโครงสร้างกลไกดูดข้อมูล แปรสภาพมือถือเป็นเครื่องจักรรีดไถ
สิ่งที่ทำให้แอปเงินกู้ผิดกฎหมายเหล่านี้ร้ายแรงกว่าการปล่อยกู้นอกระบบในอดีต คือการออกแบบกระบวนการให้ผู้กู้ตกเป็นเบี้ยล่างตั้งแต่ยังไม่ได้รับเงินโอนเข้าบัญชี นอกเหนือจากการคิดดอกเบี้ยเกินอัตราตามกฎหมาย จากคำร้องเรียนและกรณีที่ปรากฏเป็นข่าว พบแผนประทุษกรรม 7 ขั้นตอนที่เดินซ้ำเป็นรูปแบบเดียวกัน เริ่มจากการยิงโฆษณาชวนเชื่อว่าอนุมัติไว ไม่ตรวจเครดิต ไม่ใช้หลักประกัน และติดแบล็กลิสต์ก็กู้ได้ เมื่อเหยื่อหลงเชื่อก็จะบังคับให้ถ่ายภาพใบหน้าคู่กับบัตรประชาชนเพื่อยืนยันตัวตน
ขั้นถัดมาคือหัวใจของกับดัก แอปจะบังคับขอสิทธิ์เข้าถึงข้อมูลในโทรศัพท์มือถือ ทั้งรายชื่อผู้ติดต่อ ภาพถ่าย ข้อความ SMS และข้อมูลส่วนตัวอื่น ๆ จากนั้นจึงแสดงเงื่อนไขเงินกู้ที่ดูเหมือนผ่อนชำระระยะยาว แต่พอโอนเงินจริงกลับหักค่าบริการหรือค่าใช้จ่ายล่วงหน้าจนผู้กู้ได้เงินไม่เต็มจำนวน พร้อมบีบระยะเวลาคืนหนี้ให้สั้นกว่าที่โฆษณาไว้ลิบลับ เมื่อครบกำหนดชำระ ขบวนการทวงหนี้จะระดมโทรศัพท์และส่งข้อความข่มขู่ ทั้งถึงตัวผู้กู้และรายชื่อผู้ติดต่อทั้งหมดในเครื่อง ตั้งแต่คนในครอบครัว เพื่อนร่วมงาน ไปจนถึงคนรู้จักที่ไม่ได้เป็นลูกหนี้และไม่เคยลงนามในสัญญาใด ๆ ก่อนจะยื่นข้อเสนอให้จ่ายเงินค่าขยายเวลา เพื่อดึงลูกหนี้เข้าสู่วงจรหมุนเงินต่อเนื่อง
ตามลักษณะที่ปรากฏในคำร้องเรียน กลไกนี้ใช้ข้อมูลส่วนบุคคลเป็นหลักประกันแทนทรัพย์สิน และใช้ความอับอายกับความหวาดกลัวเป็นเครื่องมือเรียกเก็บเงิน
กรณีของนายอัครเดช โยธาจันทร์ หรือ เบ๊น อาปาเช่ อินฟลูเอนเซอร์ชื่อดัง ที่ออกมาเปิดเผยประสบการณ์ผ่านสื่อสังคมออนไลน์เมื่อวันที่ 12 พฤศจิกายน พ.ศ. 2569 และปรากฏในรายงานข่าว MGRonline วันที่ 13 พฤศจิกายน พ.ศ. 2569 ได้ฉายภาพการทำงานของกลไกนี้ต่อสาธารณะ เจ้าตัวระบุว่าตลอดระยะเวลาเกือบ 1 ปี ต้องจ่ายเงินคืนและค่าต่อเวลาหนี้รวมกว่า 1 ล้านบาท โดยมีรายงานยอดความเสียหายและเงินที่จ่ายไปในภาพรวมมากกว่า 2 ล้านบาท จากเงื่อนไขที่โฆษณาว่าให้เวลาผ่อนชำระ 180 วัน แต่เมื่อเงินเข้าบัญชีกลับบังคับให้ชำระคืนภายใน 6 วัน ตัวอย่างยอดกู้ 10,000 บาท ได้รับเงินจริงประมาณ 6,000 บาท ทว่าต้องจ่ายคืนเต็ม 10,000 บาท และหากไม่มีเงินจ่ายตามกำหนดจะต้องเสียค่าขยายเวลาสูงถึงประมาณ 40% ต่อสัปดาห์
ซ้ำร้าย เจ้าตัวยังระบุว่าถูกข่มขู่ประจาน ข่มขู่ทำร้ายร่างกาย รวมถึงข่มขู่ไปยังครอบครัว มิหนำซ้ำบัญชีธนาคารถูกอายัด เจ้าตัวนำไปตรวจสอบเส้นทางธุรกรรมแล้วพบว่า เงินที่โอนชำระหนี้ไปพัวพันกับบัญชีที่ถูกมองว่าเป็นบัญชีมิจฉาชีพ ความเสียหายจากการกดโหลดแอปเงินกู้เถื่อนจึงอาจลากผู้เสียหายเข้าไปพัวพันกับเส้นทางเงินผิดกฎหมาย จนกระทบต่อบัญชีธนาคารและชีวิตประจำวัน นอกเหนือจากการเสียทรัพย์ ในส่วนนี้ต้องย้ำเพื่อความเป็นธรรมว่า ตัวเลขความเสียหายและข้อกล่าวหาเกี่ยวกับแอปแต่ละรายยังเป็นข้อเท็จจริงที่ผู้เสียหายเปิดเผยต่อสาธารณะ ซึ่งพนักงานสอบสวนต้องตรวจสอบหลักฐานทางการเงิน สัญญา และเส้นทางธุรกรรมเพื่อพิสูจน์ยืนยันเป็นรายกรณี
มีชื่อในทะเบียนไม่ได้แปลว่าถูกกฎหมาย เปิดปม 21 รายการที่ชื่อตรงทะเบียนผู้ได้รับอนุญาต
ประเด็นที่ซับซ้อนและน่ากังวลยิ่งกว่าแอปเถื่อนที่ไม่มีใบอนุญาตเลย คือความเป็นไปได้ที่จะมีการสวมรอยนำชื่อบริษัทที่ได้รับอนุญาตอย่างถูกต้องมาใช้เป็นฉากบังหน้า ข้อมูลที่สภาผู้บริโภคเผยแพร่เมื่อวันที่ 15 พฤศจิกายน พ.ศ. 2569 ระบุว่า จากการติดตามรวบรวมข้อมูลแอปกู้เงินในปีนี้ พบรายชื่อผู้ให้บริการรวม 66 รายการ ในจำนวนนี้มีถึง 21 รายการที่มีบันทึกว่าพบชื่อบริษัทอยู่ในทะเบียนผู้ได้รับอนุญาตของสำนักงานเศรษฐกิจการคลัง และในกลุ่มดังกล่าวมี 20 รายการที่พบแอปเปิดให้ดาวน์โหลดอยู่บน App Store หรือ Google Play
ข้อมูลชุดนี้ของสภาผู้บริโภคไม่ใช่คำวินิจฉัยหรือข้อสรุปว่าแอปทั้ง 66 รายการกระทำความผิดทางกฎหมาย แต่ได้เปิดโปงจุดอ่อนสำคัญของระบบตรวจสอบว่า การดูเพียงชื่อบริษัทที่แปะอยู่บนหน้าแอปไม่อาจยืนยันความถูกต้องได้อีกต่อไป หากมีขบวนการนำใบอนุญาตหรือชื่อเสียงของบริษัทที่ถูกต้องไปแอบอ้าง ผู้บริโภคย่อมตกเป็นเหยื่อจากความน่าเชื่อถือจอมปลอม ขณะที่บริษัทเจ้าของใบอนุญาตตัวจริงก็อาจพลอยเสียหายไปด้วย
การสอบสวนจึงไม่อาจหยุดอยู่ที่หน้าจอโทรศัพท์ แต่ต้องเจาะลึกให้ถึงต้นทางอย่างน้อย 5 ชั้น ได้แก่ บริษัทที่ได้รับใบอนุญาตเป็นผู้พัฒนาแอปพลิเคชันนั้นจริงหรือไม่ นิติบุคคลใดเป็นผู้ส่งแอปขึ้นแพลตฟอร์ม บริษัทเจ้าของใบอนุญาตยินยอมหรือรู้เห็นกับการนำชื่อ โลโก้ หรือเลขที่ใบอนุญาตไปใช้หรือไม่ เงินที่โอนปล่อยกู้มาจากบัญชีของใครและเงินชำระคืนไหลเข้าบัญชีใด และสุดท้ายระบบหลังบ้านรวมถึงผู้ควบคุมข้อมูลส่วนบุคคลเป็นบุคคลเดียวกับผู้ได้รับอนุญาตหรือไม่
แก้ความเข้าใจคลาดเคลื่อน สินเชื่อถูกกฎหมายไม่ได้มีแค่ 8 ราย
ในการชี้แจงเพิ่มเติมของ DSI เมื่อวันที่ 16 พฤศจิกายน พ.ศ. 2569 ยังได้คลี่คลายปมตัวเลขสำคัญที่สาธารณชนอาจสับสน ก่อนหน้านี้มีการเผยแพร่ตัวเลขว่ามีผู้ประกอบธุรกิจภาคเอกชนที่ได้รับอนุญาตอยู่ 8 ราย ซึ่งดำเนินธุรกิจสินเชื่อส่วนบุคคลดิจิทัล จนเกิดความเข้าใจผิดว่าแอปสินเชื่อที่อยู่นอกเหนือจาก 8 รายนี้คือแอปเถื่อนทั้งหมด
ข้อเท็จจริงจากฐานข้อมูลของธนาคารแห่งประเทศไทยที่ปรับปรุงล่าสุดเมื่อวันที่ 1 สิงหาคม พ.ศ. 2569 ระบุว่า ในหมวดสินเชื่อส่วนบุคคลดิจิทัลมีนิติบุคคลได้รับอนุญาต 13 รายการ โดยมี 5 รายการที่ยังไม่ได้เริ่มให้บริการ จึงเหลือผู้ประกอบการที่เปิดให้บริการแล้ว 8 รายในทะเบียนหมวดนี้เท่านั้น แต่ระบบกำกับดูแลสินเชื่อในประเทศไทยแบ่งออกเป็น 3 กลุ่มหลักภายใต้กฎหมายและหน่วยงานที่ต่างกัน
กลุ่มแรกคือ สินเชื่อส่วนบุคคลภายใต้การกำกับของธนาคารแห่งประเทศไทย ซึ่งผู้ประกอบธุรกิจต้องได้รับอนุญาตตามหลักเกณฑ์ และคิดดอกเบี้ย ค่าปรับ ค่าบริการ รวมถึงค่าธรรมเนียมรวมกันได้ไม่เกิน 25% ต่อปี แบบลดต้นลดดอก
กลุ่มที่สองคือ สินเชื่อพิโกไฟแนนซ์ภายใต้การกำกับของกระทรวงการคลัง ผ่านสำนักงานเศรษฐกิจการคลัง ซึ่งเป็นสินเชื่อรายย่อยระดับจังหวัด กำหนดเพดานดอกเบี้ยและค่าใช้จ่ายรวมกันไม่เกิน 36% ต่อปี แบบลดต้นลดดอก สำหรับวงเงินไม่มีหลักประกันในส่วนที่ไม่เกิน 50,000 บาท และมีเงื่อนไขจำกัดพื้นที่ ผู้ประกอบการต้องปล่อยกู้ให้แก่ผู้มีภูมิลำเนาหรือถิ่นที่อยู่ในจังหวัดเดียวกับที่ตั้งสำนักงานใหญ่ ตามใบอนุญาตเท่านั้น
กลุ่มที่สามคือ สินเชื่อจากธนาคารพาณิชย์และสถาบันการเงินที่ได้รับอนุญาต ซึ่งให้บริการผ่านแอปพลิเคชันตามขอบเขตใบอนุญาตของแต่ละแห่ง การตรวจสอบความถูกต้องจึงต้องแยกตามประเภทใบอนุญาตกับหน่วยงานที่กำกับดูแลโดยตรง ไม่ใช่การเหมารวมจากรายชื่อชุดเดียว
ย้อนสถิติปราบปรามเกือบ 1,500 URL กับโจทย์ตีงูไม่ตาย
หากย้อนดูสถิติการปราบปรามของภาครัฐที่ผ่านมา จะพบว่าปัญหาแอปเงินกู้เถื่อนไม่ใช่เรื่องใหม่ ข้อมูลจากรัฐบาลเมื่อวันที่ 24 พฤษภาคม พ.ศ. 2569 เปิดเผยว่า ในช่วงเดือนกุมภาพันธ์ พ.ศ. 2568 ถึงวันที่ 20 พฤษภาคม พ.ศ. 2569 ธนาคารแห่งประเทศไทยได้ส่งรายชื่อแอปพลิเคชันต้องสงสัยให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมดำเนินการ 79 แอปพลิเคชัน ผลการตรวจสอบพบว่ามีถึง 57 แอปพลิเคชันที่ไม่มีการจดทะเบียน จนนำไปสู่การยื่นคำร้องต่อศาลเพื่อระงับการเผยแพร่ ในช่วงเวลาใกล้เคียงกันตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2568 ถึงวันที่ 17 พฤษภาคม พ.ศ. 2569 รัฐบาลได้ปิดกั้นเว็บไซต์หรือที่อยู่เว็บไซต์ที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้วถึง 1,466 รายการ
ตัวเลขรวมเกือบ 1,500 รายการสะท้อนความพยายามไล่ปิดกั้นของเจ้าหน้าที่ แต่ในทางปฏิบัติ วิธีคิดแบบเจอแล้วค่อยปิดไม่ต่างจากการวิดน้ำออกจากเรือโดยไม่ยอมอุดรูรั่ว เพราะเมื่อแอปหนึ่งถูกถอดออกจากร้านค้า ขบวนการหลังบ้านก็สามารถเปลี่ยนชื่อแอป เปลี่ยนโลโก้ เปลี่ยนบัญชีผู้พัฒนา แล้วส่งแอปตัวใหม่กลับขึ้นสู่ระบบได้ทันทีด้วยโครงสร้างซอฟต์แวร์ชุดเดิม การปิดแค่หน้าร้านโดยไม่แตะต้องเจ้าของกิจการและโครงสร้างเครือข่ายจึงไม่อาจหยุดยั้งวงจรนี้ได้
บททดสอบ Apple และ Google เมื่อมาตรฐานเทคนิคไม่อาจแทนที่ใบอนุญาตการเงิน
คำถามใหญ่ที่ตกอยู่บนตักของ Apple และ Google ในฐานะผู้ดูแลประตูทางเข้าแอปพลิเคชันระดับโลก คือจะทบทวนระบบคัดกรองก่อนเปิดให้บริการหรือไม่ นอกเหนือจากการรับหนังสือจาก DSI แล้วลบแอปตามรายชื่อที่ส่งให้ แม้ในทางกฎหมาย การมีแอปผิดกฎหมายปรากฏอยู่บนร้านค้าแอปจะไม่ได้ทำให้ผู้ให้บริการแพลตฟอร์มมีความผิดโดยอัตโนมัติ เพราะต้องพิจารณาหน้าที่ตามกฎหมาย ข้อเท็จจริง และการกระทำของแต่ละฝ่ายเป็นรายกรณี แต่ในฐานะผู้ให้บริการที่เป็นตัวกลางสร้างความเชื่อมั่นให้ผู้บริโภค ย่อมมีคำถามถึงความรับผิดชอบเชิงป้องกัน
สิ่งที่สภาผู้บริโภคและสังคมเรียกร้องจากผู้ให้บริการแพลตฟอร์มจึงประกอบด้วยมาตรฐานเชิงรุก 7 ประการ เริ่มตั้งแต่การตรวจสอบตัวตนผู้พัฒนาและผู้รับผลประโยชน์ที่แท้จริง การเชื่อมโยงฐานข้อมูลใบอนุญาตกับธนาคารแห่งประเทศไทยและกระทรวงการคลังโดยตรง การตรวจสอบความสัมพันธ์ที่แท้จริงระหว่างแอปกับบริษัทเจ้าของใบอนุญาต การคุมเข้มการขอสิทธิ์เข้าถึงข้อมูลในเครื่องไม่ให้แอปสินเชื่อดูดรายชื่อผู้ติดต่อและภาพถ่ายเกินความจำเป็น การสร้างระบบสกัดกั้นไม่ให้แอปที่ถูกถอดถอนเปลี่ยนชื่อกลับมาอัปโหลดซ้ำ การเก็บรักษาหลักฐานทางเทคนิคและประวัติผู้ส่งแอปเพื่อสนับสนุนการสืบสวนตามกฎหมาย ตลอดจนการเปิดช่องทางประสานงานเร่งด่วนกับหน่วยงานไทยเพื่อช่วยเหลือผู้เสียหาย
ควบคู่กันนั้น สภาผู้บริโภคยังเสนอให้สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์หรือ ETDA เร่งวางมาตรฐานการกำกับดูแลตลาดแอปพลิเคชันหรือ Application Marketplace ให้มีความชัดเจน เพื่อให้แพลตฟอร์มต่างชาติมีกติกาและพันธะความรับผิดชอบที่ตรวจสอบได้ภายใต้กฎหมายไทย
ไล่บี้เส้นทางเงินและโครงสร้างหลังบ้าน 6 ด้าน กฎหมายมีครบอยู่ที่การบังคับใช้
ในฝั่งของพนักงานสอบสวน การถอดแอปออกจากสโตร์เป็นเพียงจุดเริ่มต้นของคดี หากต้องการตัดวงจรอาชญากรรมทางการเงินให้สิ้นซาก เจ้าหน้าที่ต้องขยายผลการสืบสวนให้ครอบคลุม 6 ด้านหลัก
ด้านหนึ่งคือการตรวจสอบบัญชีรับเงิน โดยแยกแยะบัญชีที่โอนปล่อยกู้ บัญชีรับชำระคืน บัญชีค่าธรรมเนียม และบัญชีรับโอนต่อ เพื่อหาผู้ถือบัญชีและผู้มีอำนาจสั่งการตัวจริง
ด้านสองคือการวิเคราะห์เส้นทางเงินจากรายการเดินบัญชีเพื่อดูการแบ่งผลประโยชน์และการเชื่อมโยงข้ามเครือข่าย
ด้านสามคือการแกะรอยเจ้าของระบบหลังบ้าน ทั้งผู้เช่าเซิร์ฟเวอร์ ผู้ดูแลฐานข้อมูล ผู้ให้บริการส่งข้อความ SMS และผู้เข้าถึงข้อมูลลูกหนี้
ด้านสี่คือการตรวจสอบรหัสแอป โครงสร้างโปรแกรม และชุดคำสั่ง เพื่อพิสูจน์ว่าแอปหลายชื่อถูกสร้างจากโรงงานซอฟต์แวร์เดียวกันหรือไม่
ด้านห้าคือการคัดแยกบัญชีม้าและตัวกลาง เพื่อแยกผู้สมรู้ร่วมคิดออกจากผู้ที่ถูกหลอกใช้บัญชีแล้วสาวให้ถึงผู้บงการ
ด้านหกคือการใช้กลไกความร่วมมือทางอาญาระหว่างประเทศเพื่อขอข้อมูลผู้ให้บริการและหลักฐานดิจิทัล ในกรณีที่ระบบหลังบ้านหรือผู้ควบคุมเครือข่ายตั้งอยู่นอกราชอาณาจักร
เมื่อพิจารณาเครื่องมือทางกฎหมายของประเทศไทย พบว่ามีบทบัญญัติรองรับครบถ้วนอยู่แล้ว ไม่ว่าจะเป็นกฎหมายควบคุมธุรกิจสินเชื่อตามเกณฑ์ของธนาคารแห่งประเทศไทย และประกาศกระทรวงการคลังเรื่องพิโกไฟแนนซ์ พระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 โดยเฉพาะมาตรา 8 และมาตรา 11 ที่ห้ามข่มขู่ ดูหมิ่น ใช้ความรุนแรง และห้ามเปิดเผยความเป็นหนี้ต่อบุคคลที่ไม่เกี่ยวข้อง พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 ซึ่งวางหลักว่าการกดอนุญาตสิทธิ์ในแอปไม่ได้ให้อำนาจผู้ประกอบการ ในการนำรายชื่อผู้ติดต่อและภาพถ่ายไปประจาน โดยไร้ฐานทางกฎหมาย รวมถึงประมวลกฎหมายอาญาและพระราชบัญญัติว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ พ.ศ. 2550 และที่แก้ไขเพิ่มเติม ซึ่งสามารถนำมาปรับใช้ตามเจตนาและพยานหลักฐานในแต่ละคดีโดยไม่เหมารวม
ข้อเสนอเชิงนโยบาย 9 ข้อ และเกราะป้องกันตัวสำหรับประชาชน
เพื่อให้การผนึกกำลังระหว่าง DSI ธนาคารแห่งประเทศไทย และกระทรวงการคลัง ก่อให้เกิดผลลัพธ์ที่เป็นรูปธรรม ภาครัฐควรเดินหน้า 9 มาตรการต่อเนื่อง ทั้งการจัดตั้งฐานข้อมูลกลางเชื่อมโยงธนาคารแห่งประเทศไทย กระทรวงการคลัง DSI ตำรวจไซเบอร์ และ ETDA การบังคับให้แอปสินเชื่อทุกประเภทแสดงชื่อนิติบุคคล เลขทะเบียน และเลขที่ใบอนุญาตอย่างชัดเจนพร้อมช่องทางตรวจสอบ การสร้างระบบคัดกรองอัตโนมัติก่อนเผยแพร่แอปใหม่ การวางกลไกระงับแอปชั่วคราวที่มีหลักฐานสร้างความเสียหาย ควบคู่กับการเปิดโอกาสให้ผู้ประกอบการที่ถูกต้องชี้แจง การทำบัญชีดำแอปที่ถูกถอดถอนเพื่อกันการกลับมาเปิดใหม่ การเปิดช่องทางด่วนให้บริษัทที่ถูกสวมรอยใบอนุญาตแจ้งเตือนหน่วยงานกำกับ การขยายผลยึดทรัพย์ผู้บงการเครือข่าย การจัดตั้งศูนย์ช่วยเหลือผู้เสียหายแบบบูรณาการระหว่างตำรวจ ธนาคารแห่งประเทศไทย กระทรวงการคลัง และสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล รวมถึงการรายงานผลความคืบหน้าต่อสาธารณะพร้อมกำหนดกรอบเวลาตอบสนองที่ชัดเจนในคดีข่มขู่คุกคาม
ในระหว่างที่รอมาตรการเชิงโครงสร้างจากภาครัฐ ประชาชนสามารถป้องกันตนเองได้ ด้วยการตรวจสอบรายชื่อผู้ให้บริการก่อนกู้ทุกครั้ง ผ่านเว็บไซต์ของ ธนาคารแห่งประเทศไทย หรือตรวจสอบผู้ประกอบธุรกิจพิโกไฟแนนซ์ผ่าน สำนักงานเศรษฐกิจการคลัง รวมถึงเทียบชื่อบริษัทกับชื่อแอปให้ตรงกัน อ่านเงื่อนไขดอกเบี้ยและวันครบกำหนดชำระให้ถี่ถ้วน อย่าหลงเชื่อคำโฆษณาว่าติดเครดิตบูโรก็กู้ได้โดยไม่มีเงื่อนไข และห้ามโอนเงินค่ามัดจำหรือค่าปลดล็อกวงเงินล่วงหน้าเด็ดขาด ขณะเดียวกันหากแอปใดขอสิทธิ์เข้าถึงรายชื่อผู้ติดต่อ ภาพถ่าย และข้อความ SMS โดยไม่มีเหตุผลอันควร ให้ยุติการติดตั้งทันที
สำหรับผู้ที่ตกเป็นเหยื่อไปแล้ว สิ่งสำคัญที่สุดคือห้ามลบข้อมูลหรือล้างเครื่องโทรศัพท์ก่อนให้เจ้าหน้าที่ตรวจสอบ แต่ให้เก็บหลักฐานทั้งหมดไว้ ทั้งภาพหน้าจอ ชื่อแอป ลิงก์ดาวน์โหลด ข้อความข่มขู่ สัญญา รายการเดินบัญชี หลักฐานการโอนเงิน หมายเลขโทรศัพท์ และบัญชีรับโอน จากนั้นให้รีบเปลี่ยนรหัสผ่านบัญชีสำคัญและเพิกถอนสิทธิ์การเข้าถึงข้อมูลของแอปดังกล่าว หากถูกข่มขู่ทำร้ายร่างกายให้แจ้งความต่อสถานีตำรวจทันที และหากถูกหลอกให้โอนเงินให้รีบติดต่อศูนย์ AOC 1441 หรือแจ้งความออนไลน์ผ่านสำนักงานตำรวจแห่งชาติ รวมถึง ร้องเรียนต่อ DSI เพื่อดำเนินการระงับธุรกรรมและติดตามเส้นทางเงิน
การถอดแอปเงินกู้เถื่อนออกจากร้านค้าออนไลน์เป็นเพียงการปิดประตูบานแรกเท่านั้น สังคมกำลังเฝ้ามองว่าการนัดหารือร่วมกันระหว่าง DSI ธนาคารแห่งประเทศไทย กระทรวงการคลัง Apple และ Google นับตั้งแต่วันที่ 16 พฤศจิกายน พ.ศ. 2569 เป็นต้นไป จะสามารถแปรเปลี่ยนเป็นระบบคัดกรองใบอนุญาตอัตโนมัติและการไล่ยึดทรัพย์ผู้บงการหลังบ้านได้จริงก่อนสิ้นปี พ.ศ. 2569 หรือจะจบลงเพียงภาพข่าวการส่งหนังสือประสานงาน ในขณะที่ขบวนการเดิมยังคงเปลี่ยนชื่อแอปกลับมาดูดข้อมูลและรีดไถประชาชนต่อไป