
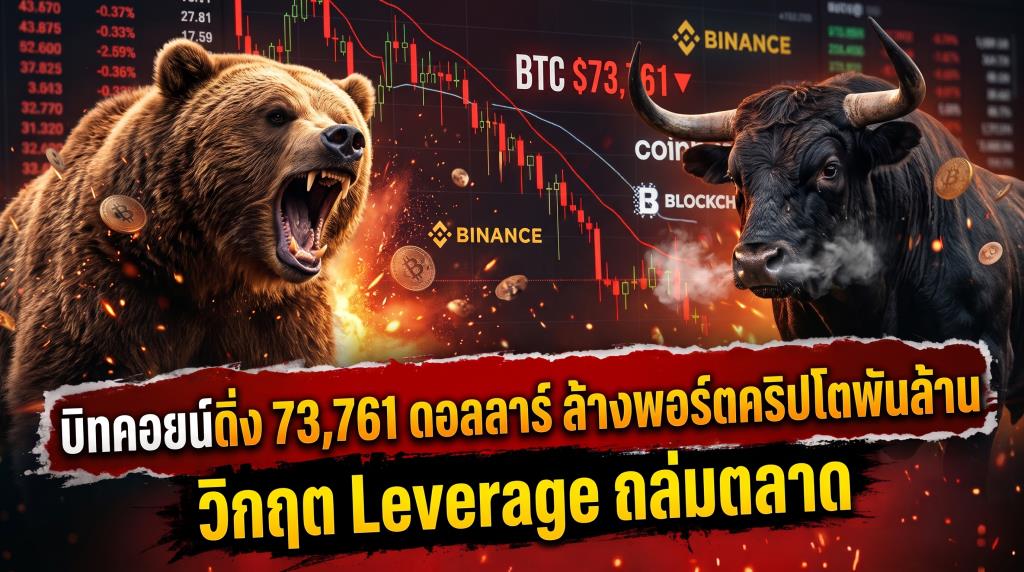
การร่วงลงอย่างรวดเร็วของราคา บิทคอยน์ สู่ระดับ 73,761 ดอลลาร์ ซึ่งเป็นจุดต่ำสุดนับตั้งแต่เดือนสิงหาคม ก่อนจะดีดตัวกลับขึ้นมาเหนือระดับ 75,000 ดอลลาร์ ได้สร้างความตื่นตระหนกครั้งใหญ่ในระบบการเงินดิจิทัล โดยภายในช่วง 24 ชั่วโมง ซึ่งในช่วงเวลาดังกล่าว มีการล้างพอร์ตสัญญาอนุพันธ์มูลค่ารวมมากกว่า 1,000 ล้านดอลลาร์สหรัฐ ทำให้สัญญาฝั่ง Long ที่ถูกบังคับปิดสถานะสูงถึง 913 ล้านดอลลาร์สหรัฐ ปรากฏการณ์ดังกล่าวสะท้อนให้เห็นถึงความผันผวนอย่างรุนแรงอันเกิดจากแรงกดดันทางมหภาค ตลอดจนความไม่แน่นอนในตลาดสินทรัพย์เสี่ยงระดับโลก ความผันผวนของระบบการเงินดิจิทัลครั้งนี้ มิใช่เพียงผลลัพธ์ของการเคลื่อนไหวทางราคาในระยะสั้น แต่เป็นสัญญาณสะท้อนกลไกเชิงโครงสร้างที่ซ่อนอยู่เบื้องหลังตลาดทุนยุคใหม่
ล้างพอร์ตคริปโตพันล้าน "วิกฤตการณ์ Leverage และการเคาะขายฝั่ง Long"
โครงสร้างสัญญาอนุพันธ์และการใช้ Leverage ในระดับสูงของตลาด คริปโต ถือเป็นกลไกเชิงกลยุทธ์ที่สามารถขยายผลตอบแทนและความเสียหายได้อย่างมหาศาล ในสภาวะที่ตลาดขาดปัจจัยหนุนเชิงอุปสงค์ สัญญาเหล่านี้กลับกลายเป็นชนวนเหตุเร่งการร่วงลงของราคาอย่างรวดเร็วผ่านกระบวนการล้างพอร์ตอัตโนมัติ
จากการประเมินความเสียหายเชิงลึกในรอบ 24 ชั่วโมง มูลค่าการล้างพอร์ตสัญญาอนุพันธ์ในตลาด คริปโต พุ่งสูงเกินกว่า 1,000 ล้านดอลลาร์สหรัฐ โดยมีสัดส่วนของตำแหน่ง Long ที่ถูกล้างพอร์ตเนื่องจากการคาดการณ์ว่าราคาจะปรับตัวสูงขึ้น คิดเป็นมูลค่าสูงถึง 913 ล้านดอลลาร์สหรัฐ เมื่อแยกแยะรายสินทรัพย์พบว่า อีเธอร์เรียม ได้รับผลกระทบหนักที่สุด โดยมีการล้างพอร์ตสูงถึง 448 ล้านดอลลาร์สหรัฐ ซึ่งมีกรณีของการล้างพอร์ตตำแหน่งใหญ่ที่สุดเพียงตำแหน่งเดียวมูลค่าสูงถึง 48 ล้านดอลลาร์สหรัฐ ส่งผลให้ราคา อีเธอร์เรียม ดิ่งลงต่ำกว่าระดับ 2,100 ดอลลาร์ ก่อนจะดีดตัวกลับมาเคลื่อนไหวบริเวณ 2,144 ดอลลาร์
ในขณะที่ บิทคอยน์ มีมูลค่าการล้างพอร์ตอยู่ที่ 272 ล้านดอลลาร์สหรัฐ เหตุการณ์นี้ชี้ให้เห็นว่าขนาดของ Position มีความเสี่ยงวิกฤตพอๆ กับทิศทางของราคาในสภาวะที่ตลาดมีการใช้ Leverage ในระดับสูง ขณะเดียวกัน สินทรัพย์ในกลุ่มอัลต์คอยน์อย่าง โซลานาก็ตกอยู่ใต้แรงกดดันจากความผันผวนของระบบนิเวศและการปรับเปลี่ยนฟีเจอร์ธุรกรรมเพื่อป้องกันความเสี่ยง ส่งผลให้ภาพรวมของตลาดอนุพันธ์เผชิญภาวะตึงเครียดพร้อมกันทุกด้าน
อย่างไรก็ดีสภาวะตื่นตระหนกจากฝั่งอนุพันธ์ไม่ได้เกิดขึ้นในวงจำกัด หากแต่ถูกกระตุ้นเพิ่มเติมด้วยปัจจัยกดดันภายนอกจากฝั่งมหภาคและตลาดหุ้นเทคโนโลยีระดับโลก
วิกฤติความกลัวลามจากเทคฯ สู่คริปโต
ความเชื่อมโยงระหว่างความตื่นตระหนกในตลาดหุ้นกลุ่มเทคโนโลยี สภาวะการเมืองระหว่างประเทศ และสินทรัพย์เสี่ยงอย่างคริปโต ทวีความเข้มข้นขึ้นอย่างเห็นได้ชัด การลดระดับความเสี่ยง (De-risking) ของนักลงทุนทั่วโลก ส่งผลให้เกิดการดึงสภาพคล่องออกจากสินทรัพย์ที่มีค่าความผันผวนสูงพร้อมกันหลายตลาด
ในประเด็นทางมหภาค มีรายงานว่าการตรวจสอบเกี่ยวกับการบริหารงานและคำแถลงของบริษัท Nvidia ประกอบกับความไม่แน่นอนของการเจรจาระหว่างสหรัฐฯ กับอิหร่านที่ยังไม่ได้ข้อสรุป ได้กลายเป็นปัจจัยเพิ่มความตื่นตระหนกในหมู่ผู้ลงทุน การปรับลดการเปิดรับความเสี่ยงในหุ้นเทคโนโลยีขนาดใหญ่ได้ส่งผ่านความตึงเครียดไปยังตลาดคริปโต ผ่านกลไกการเรียกหลักประกันเพิ่ม (Margin Call) ซึ่งบังคับให้ผู้เล่นในตลาดต้องเร่งเทขายสินทรัพย์สภาพคล่องสูงเพื่อชำระหนี้
ทั้งนี้ข้อเท็จจริงปรากฏว่าการตรวจสอบบริษัท Nvidia ยังคงดำเนินอยู่ โดยทางบริษัทระบุว่าไม่มีเหตุผลให้เชื่อว่าความลับทางการค้าถูกละเมิดแต่อย่างใด
ในอีกมุมหนึ่ง ภาพสะท้อนการปรับสมดุลพอร์ตขององค์กรขนาดใหญ่เริ่มเด่นชัดขึ้น เช่น กรณีของสเปซเอ็กซ์ ที่ยื่นข้อเสนอโครงการซูเปอร์คอมพิวเตอร์มูลค่า 2.4 หมื่นล้านดอลลาร์สหรัฐในเทกซัส ซึ่งคิดเป็นมูลค่าสูงกว่ามูลค่าบิทคอยน์ ที่บริษัทถือครองอยู่ถึง 17 เท่า สะท้อนถึงแนวโน้มการจัดสรรเงินทุนไปสู่โครงสร้างพื้นฐานเทคโนโลยีจริงมากกว่าการถือครองสินทรัพย์ดิจิทัลเพื่อการเก็งกำไร สำหรับโครงสร้างทางเทคนิคของบิทคอยน์พบว่า อัตราเฉลี่ยเคลื่อนที่ 200 วัน (200-day moving average) ที่ระดับประมาณ 73,150 ดอลลาร์ ทำหน้าที่เป็นแนวรับสำคัญ ในขณะที่เส้นเฉลี่ย 100 วัน (100-day moving average) ที่ระดับ 77,430 ดอลลาร์ ถูกมองว่าเป็นแนวต้านสำคัญในการฟื้นตัว
ความผันผวนทางเทคนิคและแรงกดดันทางมหภาคข้างต้น ส่งผลโดยตรงต่อการเปลี่ยนแปลงเชิงจิตวิทยาและทัศนคติของผู้เล่นในตลาดอย่างหลีกเลี่ยงไม่ได้
ดัชนี คริปโต Fear & Greed แตะระดับ 29 เข้าสู่ภาวะขาดแคลนสภาพคล่อง
ดัชนีชี้วัดอารมณ์ผู้ลงทุน (Sentiment Index) มีบทบาทสำคัญในการสะท้อนสภาวะความเสี่ยงที่แท้จริงและทัศนคติของผู้เล่นในตลาด โดยเป็นเครื่องมือสะท้อนว่าความระมัดระวังหรือความโลภกำลังเป็นปัจจัยชี้นำราคาในขณะนั้น
จากการถอดรหัสตัวเลขดัชนีความกลัวและความโลภในตลาดคริปโต (Crypto Fear and Greed Index) ล่าสุด ซึ่งรายงานโดยบิทคอยน์ซิสเตมี (Bitcoinsistemi.com) พบว่าตัวเลขลงมาอยู่ที่ระดับ 29 คะแนน จากเกณฑ์วัด 0 ถึง 100 คะแนน ซึ่งจัดอยู่ในโซน "ความกลัว" (Fear) สกอร์ดังกล่าวคำนวณจากการรวบรวมตัวแปรหลากหลาย ได้แก่ การเคลื่อนไหวราคาของ 10 เหรียญ คริปโต ชั้นนำตามมูลค่าตลาด, ความผันผวนของตลาด, ตัวชี้วัดในตลาดอนุพันธ์โดยเฉพาะอัตราส่วน Put/Call Ratio เพื่อดูแนวโน้มการป้องกันความเสี่ยง (Hedging), และ Stablecoin Supply Ratio (SSR) ซึ่งใช้ประเมินสภาพคล่องของ Stablecoin กับขนาดตลาดคริปโต
การที่ดัชนีอยู่ที่ระดับ 29 ไม่ได้หมายความว่าราคาจะร่วงลงต่ออย่างหลีกเลี่ยงไม่ได้ แต่ทำหน้าที่เป็นกระจกเงาสะท้อนว่าแนวคิดเชิงระมัดระวังและมุมมองเชิงลบกำลังครอบงำผู้เล่นส่วนใหญ่ แม้ในฝั่งของนักลงทุนสถาบันรายใหญ่อย่าง ไมเคิล เซย์เลอร์ ยังคงแสดงท่าทีเชื่อมั่นและส่งสัญญาณเชิงบวกต่อบิทคอยน์อย่างต่อเนื่อง แต่มุมมองเชิงบวกระยะยาวดังกล่าวก็ยังไม่สามารถหักล้างความตระหนกในระยะสั้นของนักลงทุนรายย่อยได้
เมื่อนำตัวเลขอารมณ์ความกลัวมาพิสูจน์ร่วมกับข้อมูล On-Chain และทิศทางเงินทุนของสถาบัน จะพบร่องรอยการถอนทุนที่เด่นชัดยิ่งขึ้น
ข้อมูล On-Chain และสถาบันชี้ "ทรุดเพราะไร้แรงซื้อ Spot และกองทุนสหรัฐฯ แห่ถอนทุน"
ข้อแตกต่างระหว่างการฟื้นตัวระยะสั้นที่เกิดจากการล้างพอร์ตฝั่ง Short (Short Liquidation) กับแรงซื้อที่แท้จริงในตลาด Spot คือปัจจัยชี้ขาดว่าการปรับตัวขึ้นของราคาจะเป็นไปอย่างยั่งยืนหรือไม่
จากการวิเคราะห์ข้อมูล On-Chain โดยคริปโตควอนท์ ชี้ให้เห็นว่าแม้บิทคอยน์ จะเคยปรับตัวขึ้นไปแตะระดับ 81,000 ดอลลาร์ เมื่อวันที่ 4 พฤศจิกายน แต่หลังจากนั้นกลับปรับตัวลดลงมาอยู่แถวระดับ 75,000 ดอลลาร์ เนื่องจากขาดแรงซื้อฝั่ง Spot ที่แข็งแกร่งและต่อเนื่อง โดยข้อมูล Net Spot Volume Delta เฉลี่ย 30 วัน บนกระดานเทรดไบแนนซ์ ติดลบประมาณ 28 ล้านดอลลาร์สหรัฐ และบนคอยน์เบส ติดลบประมาณ 9.4 ล้านดอลลาร์สหรัฐ ขณะเดียวกันกลุ่มผู้ถือบิทคอยน์ระยะสั้นได้โอนบิทคอยน์จำนวน 32,695 BTC เข้าสู่กระดานเทรดในสภาวะที่ขาดทุนเมื่อวันที่ 6 พฤศจิกายน ซึ่งสะท้อนถึงแรงกดดันฝั่งขายที่ทยอยเข้าสู่ระบบ
ในฝั่งของนักลงทุนสถาบัน ข้อมูลจากฟาร์ไซด์ อินเวสเตอร์ส ระบุว่ามีเงินทุนไหลออกจากกองทุน Spot Bitcoin ETF ในสหรัฐฯ สุทธิสูงถึง 411.9 ล้านดอลลาร์สหรัฐ เมื่อวันที่ 6 พฤศจิกายน โดยเป็นการไหลออกจากกองทุน IBIT ของแบล็กร็อกสูงถึง 403 ล้านดอลลาร์สหรัฐ นอกจากนี้อุปทานของ Stablecoin ยังหดตัวลง 4.9% ในช่วง 30 วันที่ผ่านมา ซึ่งถือเป็นอุปสรรคเชิงโครงสร้างทางสภาพคล่องที่ขัดขวางการฟื้นตัวแบบ V-Shape เนื่องจากขาดเงินทุนพร้อมลงทุนที่จะไหลกลับเข้าสู่ตลาด
การขาดแคลนสภาพคล่องนี้ สอดคล้องกับตัวชี้วัดสำคัญอย่าง Apparent Demand Growth (การเติบโตของอุปสงค์ที่ปรากฏ) ซึ่งไม่เพียงแต่ติดลบในรอบ 30 วันเท่านั้น แต่ยังแสดงความอ่อนแอในข้อมูลรอบ 1 ปีอีกด้วย ขณะที่ Coinbase Premium Index ซึ่งวัดส่วนต่างราคาระหว่าง คอยน์เบส และ ไบแนนซ์ ยังคงติดลบตลอดปี พ.ศ. 2569 หลังจากที่เคยเป็นบวกในการวิ่งขึ้นของตลาดปี พ.ศ. 2568 แม้กระทั่งในช่วงที่ราคาบิทคอยน์ ฟื้นตัวในเดือนสิงหาคมและกันยายนของปี พ.ศ. 2569 ดัชนีดังกล่าวก็ยังคงติดลบสะท้อนว่าแรงซื้อ Spot จากนักลงทุนฝั่งสหรัฐฯ ยังไร้สัญญาณการฟื้นตัว
ข้อสรุปจากข้อมูล On-Chain และการถอนทุนของสถาบัน นำไปสู่การประเมินเงื่อนไขพื้นฐานที่ตลาดจำเป็นต้องมีก่อนที่จะสามารถสร้างฐานการฟื้นตัวได้อย่างแท้จริง
เงื่อนไขการฟื้นตัวที่แท้จริง และบทเรียนราคาแพงของนักลงทุน
วิกฤตการณ์การดิ่งลงของราคาและการล้างพอร์ตครั้งใหญ่ในครั้งนี้ ถือเป็นบทเรียนเชิงโครงสร้างที่สำคัญยิ่งในด้านการบริหารความเสี่ยงและการประเมินสภาพคล่องของนักลงทุนในตลาดสินทรัพย์ดิจิทัล
บทวิเคราะห์จากคริปโตควอนท์สรุปอย่างชัดเจนว่าลำพังเพียงการล้างพอร์ตฝั่ง Short (เช่น สัญญาสูงถึง 290 ล้านดอลลาร์สหรัฐที่ถูกล้างพอร์ตในช่วงการปรับตัวขึ้นล่าสุด) ไม่สามารถผลักดันให้ราคาบิทคอยน์เติบโตได้อย่างยั่งยืนตราบใดที่ปราศจากปัจจัยหนุนหลัก 3 ประการ ได้แก่
1. การกลับมาฟื้นตัวของ Apparent Demand Growth ในรอบ 30 วัน
2. การพลิกกลับมาเป็นบวกอย่างต่อเนื่องของ Coinbase Premium Index
3. การกลับมาของกระแสเงินทุนไหลเข้าสุทธิในกองทุน Spot บิทคอยน์ ETF
ตลาดในปัจจุบันจึงสะท้อนบทเรียนราคาแพงเกี่ยวกับความเสี่ยงของการใช้ Leverage ที่สูงเกินขนาด และเตือนสติผู้เล่นในตลาดถึงความสำคัญของอุปสงค์ Spot ที่แท้จริง