
ท่ามกลางภาวะเศรษฐกิจที่ยังซบเซา กำลังซื้อของประชาชนหดตัวต่อเนื่อง กลายเป็นโจทย์ใหญ่ที่รัฐบาลต้องเร่งหามาตรการกระตุ้นการบริโภคภายในประเทศ เพื่อประคับประคองเศรษฐกิจให้กลับมาขยายตัวอีกครั้ง นอกจากโครงการไทยช่วยไทยที่มุ่งกระตุ้นการใช้จ่ายในชีวิตประจำวันแล้ว อีกหนึ่งเครื่องยนต์สำคัญที่รัฐบาลกำลังเร่งเติมเชื้อเพลิง คือภาคอสังหาริมทรัพย์ ซึ่งมีความเชื่อมโยงกับธุรกิจอีกหลายภาคส่วน ตั้งแต่การก่อสร้าง วัสดุก่อสร้าง การจ้างงาน ไปจนถึงการบริโภคสินค้าและบริการ
แต่โจทย์ใหญ่ของตลาดที่อยู่อาศัยในเวลานี้ ไม่ใช่แค่คนไม่มีเงินซื้อบ้าน หากเป็นคนที่ต้องการมีบ้าน แต่ไม่สามารถเข้าถึงสินเชื่อได้ ท่ามกลางภาวะหนี้ครัวเรือนสูง รายได้ไม่สอดคล้องกับค่าครองชีพ และธนาคารพาณิชย์ยังคงเข้มงวดในการพิจารณาสินเชื่อ ส่งผลให้ผู้บริโภคจำนวนไม่น้อยต้องเผชิญกับปัญหาถูกปฏิเสธสินเชื่อ หรือที่เรียกว่า รีเจ็กต์เรต แม้จะมีความต้องการเป็นเจ้าของที่อยู่อาศัยก็ตาม
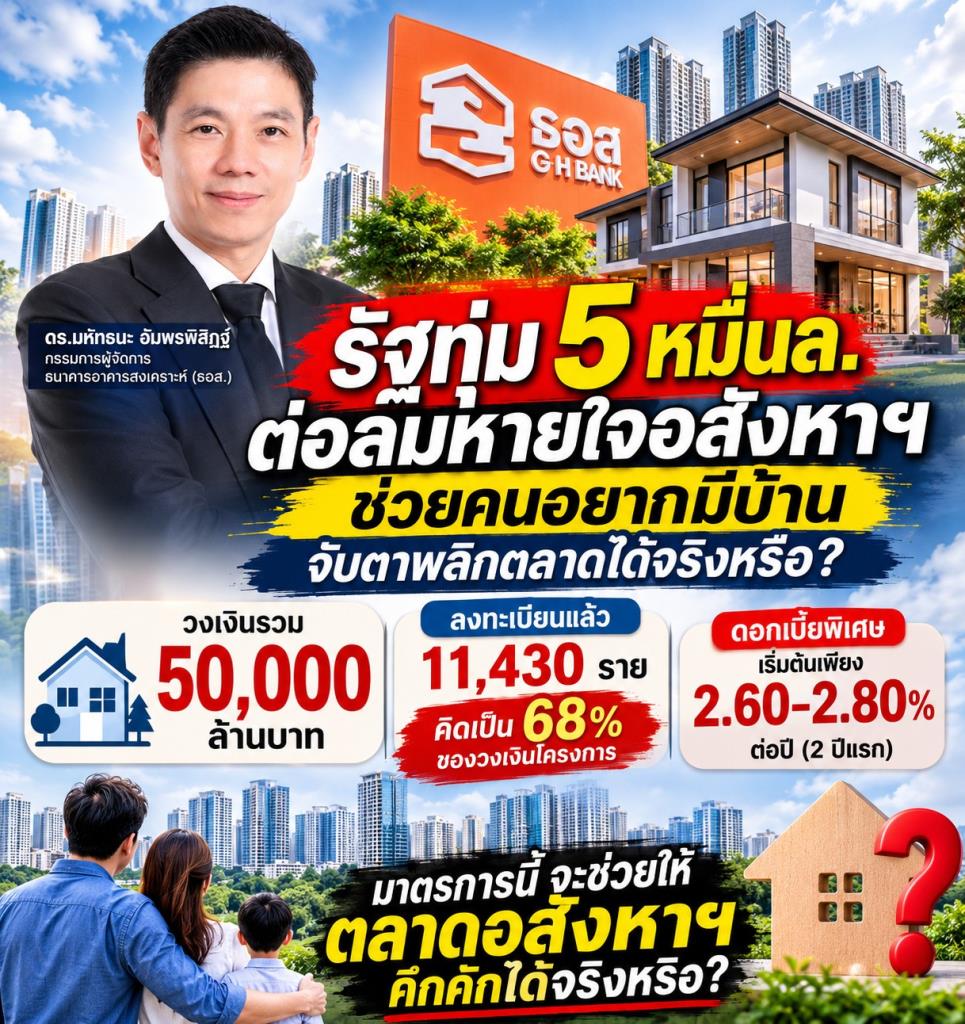
สถานการณ์ดังกล่าวทำให้รัฐบาลต้องเข้ามาเติมช่องว่างด้านสินเชื่อ ล่าสุดเมื่อวันที่ 14 ตุลาคม 2569 คณะรัฐมนตรีมีมติเห็นชอบโครงการสินเชื่อ “บ้านคนละหลัง PLUS” ของธนาคารอาคารสงเคราะห์ หรือ ธอส. วงเงินรวม 50,000 ล้านบาท เปิดโอกาสให้ประชาชนผู้มีรายได้น้อยถึงปานกลาง รวมถึงผู้มีรายได้ตามเกณฑ์ปกติ สามารถกู้ซื้อหรือปลูกสร้างที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท วงเงินกู้สูงสุด 3 ล้านบาทต่อรายต่อหลักประกัน และผ่อนชำระได้นานสูงสุด 40 ปี
มาตรการนี้ถือเป็นการต่อยอดความพยายามของรัฐบาลในการแก้ปัญหาการเข้าถึงสินเชื่อที่อยู่อาศัย หลังจากโครงการสินเชื่อบ้าน Happy Home วงเงิน 20,000 ล้านบาท และมาตรการสินเชื่อซื้อ-สร้าง วงเงิน 50,000 ล้านบาท ได้รับความสนใจจากประชาชนจน ธอส. ปล่อยสินเชื่อเต็มกรอบวงเงินทั้งสองโครงการ สะท้อนให้เห็นว่ายังมีคนจำนวนมากต้องการซื้อหรือสร้างบ้าน แต่ติดข้อจำกัดด้านเงินทุนและความสามารถในการเข้าถึงสินเชื่อ
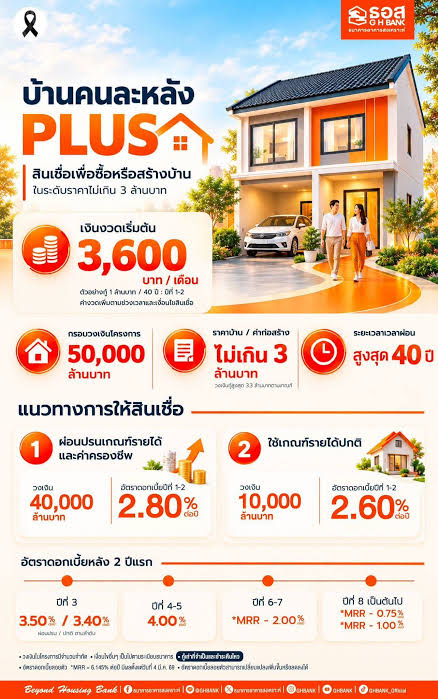
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) กล่าวว่า จุดเด่นของโครงการบ้านคนละหลัง PLUS คือการออกแบบอัตราดอกเบี้ยพิเศษให้สอดคล้องกับศักยภาพของผู้กู้ โดยแบ่งวงเงินสนับสนุนออกเป็น 2 กลุ่ม กลุ่มแรก วงเงิน 40,000 ล้านบาท สำหรับผู้ที่เข้าเกณฑ์ผ่อนปรนด้านรายได้และค่าครองชีพ เริ่มต้นปีที่ 1-2 ดอกเบี้ย 2.80% ต่อปี ปีที่ 3 อยู่ที่ 3.50% และปีที่ 4-5 อยู่ที่ 4.00% ต่อปี ก่อนปรับเป็น MRR ลบ 2.00% ในปีที่ 6-7
ส่วนกลุ่มที่สอง วงเงิน 10,000 ล้านบาท สำหรับผู้ที่เข้าเกณฑ์รายได้ปกติ กำหนดดอกเบี้ยปีที่ 1-2 เพียง 2.60% ต่อปี ปีที่ 3 อยู่ที่ 3.40% และปีที่ 4-5 อยู่ที่ 4.00% ต่อปี ก่อนปรับเป็น MRR ลบ 2.00% ในปีที่ 6-7 เช่นเดียวกัน โดยตั้งแต่ปีที่ 8 เป็นต้นไป ทั้งสองกลุ่มจะใช้อัตราดอกเบี้ยอ้างอิงตามประเภทลูกค้า โดยลูกค้ารายย่อยคิด MRR ลบ 0.75% และลูกค้าสวัสดิการคิด MRR ลบ 1.00% ต่อปี ขณะที่การกู้เพื่อซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวเนื่องกับการอยู่อาศัยคิดอัตราดอกเบี้ย MRR ซึ่งปัจจุบันอยู่ที่ 6.145% ต่อปี
หากพิจารณาตัวเลขการผ่อนชำระ กรณีกู้เงิน 1 ล้านบาท สามารถเริ่มต้นผ่อนชำระได้เพียงเดือนละ 3,600 บาท โดยกำหนดระยะเวลากู้ไม่น้อยกว่า 3 ปี และสูงสุดไม่เกิน 40 ปี ทั้งนี้ อายุผู้กู้รวมกับระยะเวลากู้ต้องไม่เกิน 70 ปี หรือไม่เกิน 75 ปี สำหรับข้าราชการตุลาการ อัยการ และผู้มีอายุเกษียณมากกว่า 60 ปีตามเงื่อนไขที่กำหนด
ด้านวัตถุประสงค์การกู้ครอบคลุมทั้งการซื้อบ้านหรือห้องชุด การปลูกสร้างบ้าน การซื้อที่ดินพร้อมปลูกสร้างบ้าน รวมถึงการซื้อหรือปลูกสร้างที่อยู่อาศัยบนที่ดินของรัฐตามหลักเกณฑ์ที่กำหนด ตลอดจนการกู้ซื้ออุปกรณ์และสิ่งอำนวยความสะดวกที่เกี่ยวเนื่องกับการอยู่อาศัย
อย่างไรก็ตาม จุดที่ทำให้มาตรการนี้ได้รับความสนใจอย่างมาก คือกระแสตอบรับจากประชาชนหลังเปิดให้ลงทะเบียนแจ้งความประสงค์เข้าร่วมโครงการตั้งแต่วันที่ 15 ตุลาคมที่ผ่านมา โดยข้อมูล ณ วันที่ 1 พฤศจิกายน 2569 หรือหลังเปิดโครงการได้เพียงประมาณครึ่งเดือน พบว่ามีผู้ลงทะเบียนขอรับรหัสสินเชื่อแล้ว 11,430 ราย คิดเป็นวงเงินสินเชื่อรวม 34,290 ล้านบาท หรือประมาณ 68% ของกรอบวงเงินทั้งหมด 50,000 ล้านบาท
ตัวเลขดังกล่าวสะท้อนความต้องการสินเชื่อที่อยู่อาศัยที่ยังมีอยู่สูง โดยเฉพาะในกลุ่มผู้บริโภคที่ต้องการซื้อบ้านระดับราคาไม่เกิน 3 ล้านบาท แต่ยังติดข้อจำกัดด้านรายได้และภาระค่าใช้จ่าย ขณะเดียวกันยังเป็นสัญญาณว่ามาตรการสินเชื่อจากภาครัฐสามารถเข้ามาตอบโจทย์ช่องว่างบางส่วนของตลาดที่สินเชื่อธนาคารพาณิชย์ยังเข้าไม่ถึง
แต่ต้องย้ำว่า ยอดลงทะเบียน 11,430 ราย ยังไม่ใช่ยอดอนุมัติสินเชื่อทั้งหมด เพราะผู้ลงทะเบียนจะต้องผ่านกระบวนการตรวจสอบคุณสมบัติและประเมินความสามารถในการชำระหนี้ตามหลักเกณฑ์ของ ธอส. ก่อนที่จะได้รับอนุมัติสินเชื่อจริง ดังนั้น ตัวเลข 68% จึงสะท้อนความสนใจและความต้องการเข้าถึงสินเชื่อ มากกว่าจะหมายถึงเม็ดเงินที่เข้าสู่ระบบเศรษฐกิจแล้วทั้งหมด
ขณะเดียวกัน แม้จะเป็นสินเชื่อดอกเบี้ยพิเศษ แต่การพิจารณาความสามารถในการผ่อนชำระยังเป็นหัวใจสำคัญ โดยเฉพาะเมื่อสิ้นสุดช่วงดอกเบี้ยพิเศษและต้องปรับเข้าสู่อัตรา MRR ตามเงื่อนไขของโครงการ ธอส. จึงต้องประเมินภาระหนี้ของผู้กู้ตลอดอายุสัญญา เพื่อป้องกันไม่ให้ประชาชนแบกรับภาระเกินกำลัง และไม่ให้มาตรการช่วยเหลือกลายเป็นการสร้างปัญหาหนี้เสียในอนาคต
อีกด้านหนึ่ง รัฐบาลคาดการณ์ว่าโครงการบ้านคนละหลัง PLUS จะสร้างเงินหมุนเวียนในระบบเศรษฐกิจได้ประมาณ 125,000 ล้านบาท ผ่านการกระตุ้นกิจกรรมในภาคอสังหาริมทรัพย์และธุรกิจเกี่ยวเนื่อง ทั้งการซื้อขายที่อยู่อาศัย การก่อสร้าง การผลิตวัสดุก่อสร้าง การจ้างงาน รวมถึงการซื้อเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และสินค้าอื่น ๆ ที่เกี่ยวข้องกับการเข้าอยู่อาศัย
นั่นหมายความว่า เงินสินเชื่อ 50,000 ล้านบาท ไม่ได้มีเป้าหมายเพียงช่วยให้คนมีบ้าน แต่ยังต้องการส่งแรงกระเพื่อมไปยังห่วงโซ่ธุรกิจที่เชื่อมโยงกับอสังหาริมทรัพย์ ซึ่งเป็นหนึ่งในภาคเศรษฐกิจที่มีบทบาทสำคัญต่อการจ้างงานและการสร้างรายได้ของประเทศ
สำหรับระยะเวลาดำเนินโครงการ เปิดให้ประชาชนยื่นขอสินเชื่อได้ตั้งแต่วันที่ 15 ตุลาคม 2569 จนถึงวันที่ 30 ธันวาคม 2573 หรือจนกว่า ธอส. จะปล่อยสินเชื่อเต็มกรอบวงเงิน โดยโครงการดำเนินการผ่านบัญชีธุรกรรมนโยบายรัฐ หรือ Public Service Account (PSA) เพื่อแยกผลการดำเนินงานตามนโยบายรัฐบาลออกจากธุรกรรมเชิงพาณิชย์ของธนาคารอย่างชัดเจน และไม่ขอรับงบประมาณชดเชยเพิ่มเติมจากรัฐบาล
อย่างไรก็ตาม ความท้าทายของมาตรการนี้ยังอยู่ที่การเปลี่ยนความต้องการซื้อให้กลายเป็นกำลังซื้อที่แท้จริง เพราะแม้ดอกเบี้ยจะต่ำและระยะเวลาผ่อนชำระยาวขึ้น แต่หากรายได้ของประชาชนยังไม่ฟื้นตัว ภาระหนี้เดิมยังสูง และเกณฑ์การพิจารณาสินเชื่อยังไม่สามารถตอบโจทย์ผู้กู้ได้อย่างเหมาะสม การเข้าถึงสินเชื่อก็อาจยังเป็นข้อจำกัดสำคัญของตลาดที่อยู่อาศัย
คำถามจึงอยู่ที่ว่า สินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท จะเป็นมากกว่ามาตรการดอกเบี้ยพิเศษที่ได้รับความสนใจในช่วงเปิดตัวหรือไม่ และจะสามารถเปลี่ยนคนที่อยากมีบ้านให้กลายเป็นคนที่ซื้อบ้านได้จริงมากน้อยแค่ไหน
เพราะในวันที่ตลาดอสังหาริมทรัพย์ไม่ได้ขาดสินค้า แต่ขาดกำลังซื้อและคนที่สามารถกู้ผ่าน การเติมสินเชื่อจึงเปรียบเสมือนการส่งฟืนกลางหิมะให้กับตลาดที่กำลังหนาวเหน็บ แต่ฟืนกองนี้จะช่วยจุดไฟให้เศรษฐกิจกลับมาคึกคักได้จริงหรือไม่ คงต้องจับตาผลการอนุมัติสินเชื่อและเม็ดเงินที่ไหลเข้าสู่ระบบเศรษฐกิจในระยะต่อไป