
วิเคราะห์ตลาดหุ้นทั่วโลก 10 เดือนแรก (มกราคม - ตุลาคม 2569) ตลาดไหนดัชนีพุ่งแรง ตลาดไหนซบเซา และกลุ่มมหาอำนาจ รวมถึงตลาดหุ้นไทยเป็นเช่นไรต่อจากนี้ในช่วงโค้งสุดท้ายของปี 2569 โดยรวม เกาหลีใต้ ไต้หวัน กอดคอโตอย่างน่าสนใจ จากยอดผลิตและขายชิปAI
ภาพรวมตลาดหุ้นทั่วโลกในช่วง 10 เดือนแรกของปี 2569 (มกราคม - ตุลาคม 2569) เผชิญกับความผันผวนครั้งประวัติศาสตร์ ความชัดเจนของรอบนี้คือ "การจัดระเบียบเงินทุน (Capital Rotation) ครั้งใหญ่" ที่เม็ดเงินสถาบันทั่วโลกไหลออกจากตลาดที่เติบโตช้าหรือมีมูลค่าตึงตัว ไปกระจุกตัวอยู่ในโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI Infrastructure) อย่างเข้มข้น ขณะเดียวกัน ตลาดเกิดใหม่หลายแห่งต้องเผชิญกับแรงกระแทกจากกระแสเงินทุนไหลออกและปัญหาเชิงโครงสร้างภายในอย่างหลีกเลี่ยงไม่ได้
3 อันดับแรก ตลาดหุ้นขาขึ้นที่ร้อนแรงที่สุด
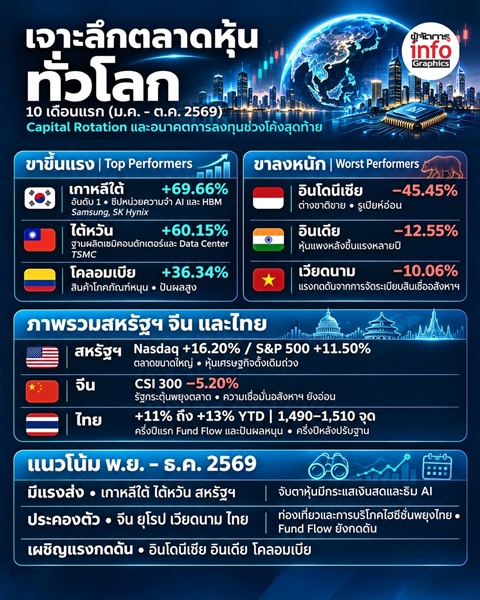
1️. ตลาดหุ้นเกาหลีใต้ พบตัวเลขผลงาน (YTD) พุ่งทะยานขึ้นสูงถึง +69.66% (ณ สิ้นเดือนตุลาคม 2569) สาเหตุที่เกาหลีใต้ทะยานขึ้นครองแชมป์อันดับ 1 ของโลกในรอบ 10 เดือนนี้ เนื่องจากเป็นศูนย์กลางฮาร์ดแวร์ต้นน้ำของห่วงโซ่อุปทาน AI ระดับโลก ความต้องการชิปหน่วยความจำความเร็วสูง (High-Bandwidth Memory - HBM) ที่ใช้ประกบคู่กับชิปประมวลผลหลักของ NVIDIA พุ่งสูงขึ้นอย่างไร้ขีดจำกัด ส่งผลให้คำสั่งซื้อล่วงหน้า (Order Backlog) ข้ามปี ดันผลประกอบการบริษัทกลุ่มนี้โตแบบก้าวกระโดดหลายเท่าตัว
ส่วนหุ้นเด่นขับเคลื่อนตลาด ได้แก่ Samsung Electronics & SK Hynix ในฐานะผู้นำผูกขาดตลาดชิปหน่วยความจำและ HBM ของโลก ซึ่งงบการเงินพลิกฟื้นและทำกำไรสุทธิทุบสถิติสูงสุดเป็นประวัติศาสตร์ (Record-high net income) สะท้อนพื้นฐานที่เปลี่ยนผ่านสู่ยุค AI อย่างแท้จริง
2. ตลาดหุ้นไต้หวัน ภาพรวมตัวเลขผลงาน (YTD) ปรับตัวเพิ่มขึ้นแข็งแกร่งที่ +60.15% (ณ สิ้นเดือนตุลาคม 2569) โดยรวม ไต้หวันคือฐานทัพการผลิตเซมิคอนดักเตอร์ที่สำคัญที่สุดของโลก แรงหนุนหลักมาจากความคลั่งไคล้ในการลงทุนสร้าง Data Center ข้ามชาติและความต้องการชิปประมวลผลเทคโนโลยีขั้นสูง (Advanced Nodes) ทำให้เม็ดเงินลงทุนต่างชาติ (Foreign Inflows) ไหลทะลักเข้าตลาดหุ้นไต้หวันอย่างต่อเนื่องไม่ขาดสายตลอด 10 เดือนที่ผ่านมา
สำหรับหุ้นเด่นที่ขับเคลื่อน ได้แก่ Taiwan Semiconductor Manufacturing Company (TSMC - TSM) โรงหล่อเซมิคอนดักเตอร์อันดับ 1 ของโลกที่ไร้ผู้เทียบเคียง มีรายได้และอัตรากำไรขั้นต้น (Gross Margin) เติบโตทำสถิติใหม่ต่อเนื่องทุกไตรมาส
3. ตลาดหุ้นโคลอมเบีย ภาพรวมตั้งแต่ต้นปี ตัวเลขผลงาน (YTD) ปรับตัวบวกโดดเด่นที่ +36.34% แม้จะเป็นตลาดขนาดเล็กในละตินอเมริกา แต่โคลอมเบียได้รับอานิสงส์เต็มๆ จากวัฏจักรสินค้าโภคภัณฑ์ (Commodity Supercycle) โดยเฉพาะพลังงาน น้ำมันดิบ และแร่ธาตุ ประกอบกับการที่นักลงทุนสถาบันบางส่วนเลือกกระจายความเสี่ยง (Diversification) ออกจากตลาดที่ร้อนจัดมายังตลาดที่มีอัตราการจ่ายเงินปันผลสูง (High Dividend Yield)
โดย หุ้นเด่นขับเคลื่อนตลาด ได้แก่ Ecopetrol S.A. และกลุ่มธนาคารพาณิชย์โคลอมเบีย ที่มีกระแสเงินสดจากการดำเนินงานแข็งแกร่งตามราคาน้ำมันในตลาดโลก
3 อันดับแรก: ตลาดหุ้นขาลงที่แย่ที่สุด
1️. ตลาดหุ้นอินโดนีเซีย โดยตัวเลขผลงาน (YTD) ดิ่งลงรุนแรงถึง -45.45% (ณ สิ้นเดือนตุลาคม 2569) ถือเป็นตลาดที่โดนแรงกระแทกหนักที่สุด เนื่องจากเผชิญปรากฏการณ์ "Foreign Capital Outflows" ครั้งใหญ่ เม็ดเงินลงทุนต่างชาติถูกถอนออกจากตลาดอาเซียนเพื่อโยกกลับไปไล่ล่าหุ้นเทคโนโลยี AI ในเอเชียเหนือ ประกอบกับแรงกดดันด้านเสถียรภาพค่าเงินรูเปียห์ (Rupiah) ที่อ่อนค่าลง
สำหรับหุ้นที่ฉุดตลาดได้แก่ กลุ่มธนาคารขนาดใหญ่ (เช่น PT Bank Central Asia, PT Bank Rakyat Indonesia) และหุ้นโภคภัณฑ์ถ่านหิน ที่เจอแรงขายล้างพอร์ตขนาดใหญ่ของกองทุนต่างชาติ (Foreign Sell-off) กดดันให้ภาพรวมดัชนีทรุดตัวลงกว่า 45%
2.ตลาดหุ้นอินเดีย ภาพรวมตัวเลขผลงาน (YTD) ปรับตัวลดลง -12.55% (ณ สิ้นเดือนตุลาคม 2569) หลังจากที่ตลาดหุ้นอินเดียเติบโตและเนื้อหอมต่อเนื่องติดต่อกันหลายปีจนทำสถิติสูงสุดเป็นประวัติศาสตร์ ในปีนี้อินเดียต้องเผชิญกับกับดัก "มูลค่าหุ้นแพงเกินไป" (Valuation Stretch) ทำให้เมื่อตลาดโลกเริ่มผันผวน นักลงทุนสถาบันจึงใช้โอกาสนี้ทยอยขายล็อกกำไร (Profit-Taking) ออกมาจำนวนมาก
โดยหุ้นที่ฉุดตลาด ได้แก่ กลุ่มบริษัทโฮลดิ้งขนาดใหญ่ (Conglomerates) และหุ้นบริการเทคโนโลยี/ไอที (เช่น Infosys, Tata Consultancy Services) ที่เผชิญแรงขายทำกำไรกดดันราคาหุ้นกลุ่มบลูชิปปรับฐานลง
และ 3 . ตลาดหุ้นเวียดนาม ตัวเลขผลงาน (YTD) ปรับตัวลดลงราว -10.06% แม้ในระยะยาวเวียดนามจะยังคงเป็นหมุดหมายการย้ายฐานการผลิต (Supply Chain Relocation) ที่แข็งแกร่งที่สุดแห่งหนึ่ง แต่ในช่วง 10 เดือนแรกของปี 2569 เผชิญกับแรงกดดันภายใน ทั้งมาตรการควบคุมและจัดระเบียบสินเชื่อภาคอสังหาริมทรัพย์ รวมถึงต้นทุนทางการเงินในประเทศที่ตึงตัวชั่วคราว
ส่วนหุ้นตัวฉุดตลาด ได้แก่ กลุ่มพัฒนาอสังหาริมทรัพย์และธนาคารพาณิชย์ขนาดกลางในเวียดนาม จากปัญหาการผิดนัดชำระและการชะลอตัวของยอดโอนอสังหาฯ
โซนกลางตาราง: ตลาดมหาอำนาจ
สำหรับตลาดมหาอำนาจทั้ง 3 ขั้วนี้ มีขนาดเศรษฐกิจและโครงสร้างดัชนีที่ใหญ่และมีความหลากหลายสูงมาก (High Diversification) ทำให้ผลงานโดยรวมเคลื่อนไหวอยู่ใน "โซนกลางตาราง" ไม่พุ่งสุดขั้วและไม่ดิ่งลึกเหมือนตลาดเฉพาะกลุ่ม เริ่มที่ สหรัฐอเมริกา (S&P 500 / NASDAQ / Dow Jones): ดัชนี NASDAQ บวกราว +16.20%, S&P 500 บวกราว +11.50% และ Dow Jones บวกราว +6.40% สหรัฐฯ ไม่ได้ติดกลุ่ม Top 3 ขาขึ้นเพราะขนาดตลาดใหญ่เกินไป แม้กลุ่มหุ้นเทคโนโลยีขนาดใหญ่กลุ่มผู้นำ (Magnificent Seven) จะช่วยดันให้ดัชนี Nasdaq ทำสถิติใหม่ได้ แต่ถูกถ่วงน้ำหนักด้วยหุ้นในกลุ่มเศรษฐกิจดั้งเดิม (Old Economy, Utilities, Small Caps) ที่เคลื่อนไหวแบบไซด์เวย์ไร้ทิศทาง
ขณะที่ จีน ดัชนี CSI 300 (หุ้นจีน A-Shares) ติดลบราว -5.20% และ Hang Seng (ฮ่องกง) ทรงตัวในกรอบติดลบเล็กน้อยราว -2.5% ถึง -4% ตลาดหุ้นจีนรอดพ้นจากการติดกลุ่มแย่ที่สุดมาได้เพราะธนาคารกลางจีน (PBoC) และภาครัฐงัดมาตรการกระตุ้นการเงินและการคลังชุดใหญ่ออกมาพยุงไว้ได้ทันท่วงที แต่ยังขาดความเชื่อมั่น (Lack of Confidence) จากปัญหาภาคอสังหาริมทรัพย์
ส่วนกลุ่มประเทศยุโรป STOXX Europe 600 บวกอ่อนๆ ราว +5.80% และ DAX เยอรมนี บวกราว +7.10% ตลาดยุโรปไม่มีหุ้นนวัตกรรมเทคโนโลยี AI ขนาดใหญ่ที่โตแบบระเบิด แต่ขับเคลื่อนด้วยกลุ่มธนาคาร พลังงาน ยานยนต์ และสินค้าแบรนด์เนมที่มีอัตราการจ่ายเงินปันผลสูง ช่วยพยุงราคาหุ้นไม่ให้ไหลลึก
ตลาดหุ้นไทยในรอบ 10 เดือนแรก
ส่วนตลาดหุ้นไทย ในรอบ 10เดือนแรกปี 2569 SET Index เคลื่อนไหวอยู่ในโซนราว 1,490 – 1,510 จุด โดยให้ผลตอบแทนสะสมช่วง 10 เดือนแรกอยู่ที่ระดับบวกราว +11% ถึง +13% จากฐานสิ้นปีที่ราว 1,400 จุดเศษ (หลังจากที่เคยพุ่งทะยานขึ้นไปแตะจุดสูงสุดรอบ 3 ปีที่ราว 1,591 จุด หรือคิดเป็นบวกราว +26.3% ในช่วงกลางปีที่ผ่านมา)
ในช่วงครึ่งปีแรก ตลาดหุ้นไทยเคยเป็นหนึ่งในตลาดที่โดดเด่น (Outperformer) จากแรงหนุนของกระแสเงินทุนต่างชาติที่ไหลเข้าสุทธิกว่า 27,000 ล้านบาท ขับเคลื่อนด้วยความคาดหวังเรื่องเสถียรภาพการเมืองและจุดเด่นด้านอัตราการจ่ายเงินปันผลสูง (Dividend Yield อยู่ในระดับราว 4.0% - 4.2%) อย่างไรก็ตาม ในช่วงไตรมาส 3 ถึงเดือนตุลาคม ตลาดหุ้นไทยเผชิญเข้าสู่ช่วง "ปรับฐานและรอความชัดเจน" (Consolidation) จากแรงขายทำกำไรของกองทุนและนักลงทุนต่างชาติ หลังจากที่ดัชนีปรับตัวขึ้นไปทดสอบแนวต้านทางจิตวิทยาบริเวณ 1,600 จุด ประกอบกับความกังวลต่อทิศทางเศรษฐกิจในประเทศและผลประกอบการบริษัทจดทะเบียนบางกลุ่มที่เติบโตช้ากว่าที่ตลาดคาดการณ์ไว้
ด้านหุ้นเด่นขับเคลื่อนและฉุดตลาด พบว่า ตัวหนุนหลัก หุ้นในกลุ่มพลังงานและค้าปลีก เช่น PTT และ PTTEP ที่ได้รับอานิสงส์จากทิศทางราคาน้ำมันและจุดเด่นเรื่องเงินปันผลสม่ำเสมอ รวมถึง CPALL ที่ได้รับประโยชน์จากมาตรการกระตุ้นการใช้จ่ายภายในประเทศ
ขณะที่ตัวฉุดหลัก ได้แก่ กลุ่มชิ้นส่วนอิเล็กทรอนิกส์ที่เคลื่อนไหวตามรอบความผันผวนของตลาดโลก และกลุ่มการเงิน/เช่าซื้อที่ยังคงเผชิญกับแรงกดดันด้านคุณภาพสินทรัพย์ (Asset Quality)
ทิศทาง 2 เดือนส่งท้าย 10 ตลาดหุ้นโลก
การเดินทางมาถึงช่วง 2 เดือนสุดท้ายของปี 2569 (พฤศจิกายน - ธันวาคม) ตลาดทุนทั่วโลกกำลังเผชิญกับบททดสอบสำคัญ ท่ามกลางกระแสการปรับพอร์ตครั้งใหญ่ของกองทุนระดับโลก (Global Fund Rotation) มุมมองจากสำนักวิเคราะห์และสถาบันการเงินชั้นนำ (เช่น J.P. Morgan, Goldman Sachs, Morningstar) ประเมินตรงกันว่า โค้งสุดท้ายนี้ตลาดหุ้นทั่วโลกจะถูกขับเคลื่อนด้วย "ความคาดหวังต่อผลประกอบการ, การเปลี่ยนผ่านนโยบายการเงิน, และการตรวจรับรองความคุ้มค่าของการลงทุนในธีม AI"
สำหรับ กลุ่มตลาดที่มีแนวโน้ม "เติบโตต่อเนื่อง" ได้แก่ เกาหลีใต้ คาดว่าจะเติบโตต่ออย่างแข็งแกร่ง จากความต้องการชิปหน่วยความจำความเร็วสูง (HBM4 และรุ่นถัดไป) ที่ป้อนให้ค่ายเทคยักษ์ใหญ่สหรัฐฯ ไม่มีทีท่าจะแผ่วลง แรงซื้อคืนจากต่างชาติช่วยรักษาโมเมนตัมขาขึ้น
ถัดมา ไต้หวัน คาดว่าทรงตัวในระดับสูงและมีโอกาสปรับขึ้นต่อ ด้วย Backlog คำสั่งซื้อชิปประมวลผลขั้นสูงที่ยาวข้ามปีของ TSMC กำไรบริษัทจดทะเบียนทำสถิติสูงสุดต่อเนื่อง ตามมาด้วยสหรัฐอเมริกา คาดว่าจะเติบโตแบบเลือกข้าง (Selective Growth) ตลาดจะเริ่มหมุนเงินลงทุน (Sector Rotation) ไปยังหุ้นกลุ่มที่มีกระแสเงินสดแข็งแกร่ง หุ้น Buyback และหุ้นคุณค่า (Value Stocks) มากขึ้น ทำให้ดัชนีภาพรวมยังประคองตัวบวกต่อได้
ส่วนกลุ่มตลาดที่มีแนวโน้ม "ทรงตัว / ไซด์เวย์" ได้แก่ จีน แกว่งตัวออกข้าง (Sideway) นักลงทุนยังรอดูปฏิบัติการจริงในการแก้ปัญหาอสังหาริมทรัพย์จากภาครัฐ ทำให้ตลาดยังขาดแรงส่งที่จะเบรกทะยานขึ้นรอบใหญ่ รวมถึงตลาดหุ้นยุโรป ประคองตัว (Muted Growth) เคลื่อนไหวในกรอบแคบๆ ตามภาวะเศรษฐกิจมหภาค ท่ามกลางความกังวลเรื่องต้นทุนพลังงานและภูมิรัฐศาสตร์
เช่นเดียวกับตลาดหุ้นเวียดนาม คาดว่าจะฟื้นตัวอย่างค่อยเป็นค่อยไป โค้งสุดท้ายจะเป็นจังหวะของการสะสมหุ้นพื้นฐานดีรอรับการเติบโตในปีหน้า และตลาดหุ้นไทย คาดว่าจะแกว่งตัวผันผวนในกรอบจำกัด (Sideway / Sideway Up) โดยมีแรงพยุงจากหุ้นในกลุ่มท่องเที่ยวและการบริโภคภายในประเทศที่เข้าสู่ช่วงไฮซีซั่นปลายปี แต่ในขณะเดียวกันก็ยังคงถูกกดดันจากทิศทางกระแสเงินทุนต่างชาติ (Fund Flow) ที่ยังไม่ได้ไหลกลับเข้าสู่ตลาดเกิดใหม่ขนาดเล็กอย่างต่อเนื่อง
สำหรับกลุ่มตลาดที่มีความเสี่ยง "ซบเซาต่อเนื่อง / ปรับตัวลง" (Underperform & Pressure) ได้แก่ ตลาดหุ้นอินโดนีเซีย ประเมินว่ายังคงเปราะบางและเสี่ยงซบเซา แรงขายของกองทุนต่างชาติเพื่อโยกเงินไปซบตลาดเทคโนโลยีขนาดใหญ่ยังคงมีน้ำหนักกดดัน ทำให้หุ้นกลุ่มบลูชิปและธนาคารขนาดใหญ่ฟื้นตัวได้ยากในระยะสั้น
ตามด้วย ตลาดหุ้นอินเดีย คาดว่ายังเผชิญแรงขายทำกำไรต่อ (Correction Phase) นักลงทุนทยอยลดความเสี่ยง (De-risking) หลังอัตราเร่งกำไรบริษัทจดทะเบียนเริ่มโตไม่ทันราคาหุ้นที่แพงลิ่ว และ ตลาดหุ้นโคลอมเบียคาดว่าเคลื่อนไหวผันผวนตามราคาสินค้าโภคภัณฑ์และราคาน้ำมันดิบ หลังจากที่เคยบวกแรงในช่วงก่อนหน้า