
ผ่าขุมทรัพย์ "ตั๋วร่วม 20 บาท" สแกนหุ้นได้-เสียประโยชน์ เมื่อรัฐคุมเพดานค่าโดยสารระบบราง พร้อมส่องกลไก "กองทุนตั๋วร่วม" เม็ดเงินชดเชยสัมปทาน โอกาสธุรกิจใหม่ หรือความเสี่ยงแขวนหนี้ก้อนโต ภาพรวม BEM นำโด่ง ขณะที่ BTS ยังมีข้อกังวล ส่วนบริษัทสื่อโฆษณา และร้านค้าปลีก ได้อานิสงส์ตามไปด้วย
มหากาพย์ระบบ "ตั๋วร่วม" ของระบบขนส่งมวลชนไทยมีจุดเริ่มต้นมาตั้งแต่ปี 2555 โดยสำนักงานนโยบายและแผนการจราจรและขนส่ง (สนข.) กระทรวงคมนาคม ที่พยายามผลักดันโมเดล "บัตรใบเดียวเดินทางได้ทุกสาย" หรือที่รู้จักกันในชื่อ "บัตรแมงมุม" แต่โครงการกลับต้องหยุดชะงักและลากยาวมานับสิบปี เนื่องจากติดล็อกปัญหาเชิงโครงสร้างของสัญญาสัมปทานรถไฟฟ้าแต่ละสายที่อยู่ต่างหน่วยงาน ทั้ง รฟม. กทม. และการรถไฟฯ ซึ่งใช้ระบบเทคโนโลยีจัดเก็บค่าโดยสารแยกค่าย และไม่มีข้อตกลงเรื่องการแบ่งปันรายได้หรือการยกเว้นค่าแรกเข้าข้ามระบบร่วมกัน
ความพยายามแก้ปัญหาถูกรื้อฟื้นและเร่งเครื่องอย่างจริงจังในยุครัฐบาลชุดต่อมา ด้วยการผลักดันนโยบาย "รถไฟฟ้า 20 บาทตลอดสาย" เพื่อลดภาระค่าครองชีพประชาชน พร้อมเดินหน้าแก้ปัญหาที่ต้นตอด้วยการยกร่าง พ.ร.บ.การบริหารจัดการระบบตั๋วร่วม พ.ศ. ... โดยหัวใจสำคัญคือการจัดตั้ง "กองทุนส่งเสริมระบบตั๋วร่วม" ขึ้นมาเป็นกลไกกลาง เพื่อทำหน้าที่ชดเชยส่วนต่างรายได้และการยกเว้นค่าแรกเข้าข้ามสายให้กับผู้รับสัมปทานเอกชน แทนการบังคับลดราคาฝ่ายเดียวที่มักถูกคัดค้านจากฝั่งเอกชน
ขณะที่การขับเคลื่อนในปัจจุบัน กระทรวงคมนาคมได้เร่งดันร่าง พ.ร.บ.ตั๋วร่วม เข้าสู่กระบวนการพิจารณาทางนิติบัญญัติ พร้อมเดินหน้าจัดทำระเบียบกลางและโครงสร้าง ระบบเคลียริ่งเฮาส์ (Clearing House) กลาง เพื่อเชื่อมโยงบัญชีและข้อมูลธุรกรรมการแตะจ่ายแบบไร้รอยต่อ รองรับทั้งบัตรสมาร์ตการ์ด บัตรเครดิต/เดบิต EMV Contactless และระบบ QR Code ทว่าความท้าทายหลักยังอยู่ที่ความชัดเจนของ "สูตรเงินชดเชย" และแหล่งที่มาของเงินเข้ากองทุน ซึ่งต้องสร้างความเชื่อมั่นให้กับบรรดาเอกชนผู้ถือสัมปทานรายใหญ่
ปัจจุบัน กรอบเป้าหมายปลายทางตามแผนงาน รัฐบาลตั้งหมุดหมายให้ พ.ร.บ.ตั๋วร่วม มีผลบังคับใช้อย่างสมบูรณ์ และเริ่มใช้ระบบตั๋วร่วมแบบบูรณาการเต็มรูปแบบ ภายในปี 2570 ซึ่งจะครอบคลุมโครงข่ายรถไฟฟ้าทุกสีในกรุงเทพฯ และปริมณฑล รวมถึงขยายผลสู่ระบบรถเมล์และเรือโดยสารในอนาคต ถือเป็นเส้นตายสำคัญที่จะตัดสินว่าโครงสร้างค่าโดยสารที่เป็นธรรมและการรวมระบบขนส่งมวลชนของเมืองหลวงจะปิดฉากความล่าช้าได้จริงหรือไม่
ผ่าขุมทรัพย์ "ตั๋วร่วม”สแกนหุ้นได้-เสียประโยชน์
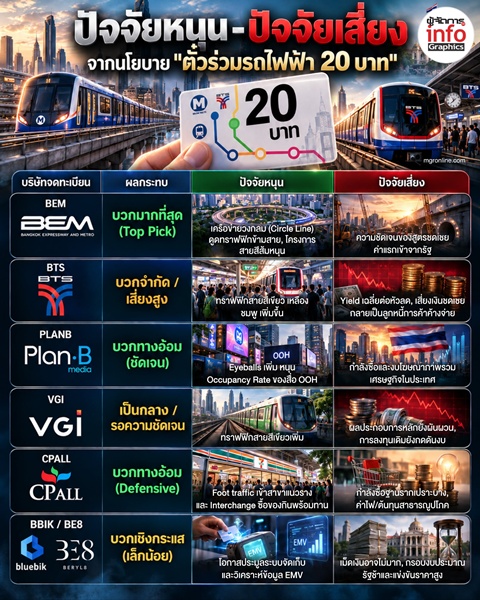
ทั้งนี้ การเดินหน้าระบบตั๋วร่วมและนโยบายเพดานค่าโดยสาร 20 บาทตลอดสาย กลุ่มที่ได้ประโยชน์ตรงไปตรงมาที่สุดคือผู้ให้บริการโครงข่ายรถไฟฟ้าที่มีลักษณะเป็นเส้นทางหลักและสายวงกลมใจกลางเมืองอย่าง บมจ.ทางด่วนและรถไฟกรุงเทพ (BEM) (สายสีน้ำเงินและสายสีส้ม) เนื่องจากการลดค่าโดยสารจะกระตุ้นปริมาณผู้โดยสาร (Ridership) ให้ไหลเข้าสู่ระบบข้ามสายมากขึ้นอย่างมีนัยสำคัญ โดยเฉพาะจุดเชื่อมต่อ (Interchange) ส่งผลให้รายได้จากจำนวนเที่ยวเดินทางเติบโตขึ้นทันที ขณะที่รายได้ส่วนเพิ่มจากการพัฒนาพื้นที่เชิงพาณิชย์และค้าปลีกรอบสถานีก็ได้รับอานิสงส์ตามไปด้วย
ขณะเดียวกัน นอกจากกลุ่มวิ่งรถแล้ว ผู้ที่ได้รับผลบวกทางอ้อมแต่กินเค้กก้อนใหญ่คือ กลุ่มสื่อนอกบ้านและค้าปลีกพื้นที่สถานี เช่น บมจ. แพลน บี มีเดีย (PLANB) และ บมจ.วีจีไอ (VGI) รวมถึงร้านสะดวกซื้ออย่าง บมจ.ซีพี ออลล์ (CPALL) เพราะทราฟฟิกของผู้โดยสารที่ยืนรอในชานชาลาและสัญจรผ่านจุดเชื่อมต่อข้ามสายที่หนาแน่นขึ้น จะช่วยดันอัตราการเช่าพื้นที่โฆษณา (Occupancy Rate) และเม็ดเงินโฆษณาดิจิทัลให้ขยับสูงขึ้น
รวมถึง กลุ่มเทคโนโลยีและผู้วางระบบการเงิน อย่างผู้เชี่ยวชาญด้าน IT Solutions และ FinTech เช่น บมจ.บลูบิค กรุ๊ป (BBIK) หรือ บมจ.เบริล 8 พลัส (BE8) ก็มีโอกาสคว้างานวางโครงสร้างระบบ Clearing House กลาง และการจัดการระบบประมวลผลข้อมูลการชำระเงินข้ามแพลตฟอร์ม ทั้งบัตรสมาร์ตการ์ดและบัตร EMV Contactless
โมเดล "กองทุนตั๋วร่วม" ดาบสองคม
อย่างไรก็ตาม ในมุมของผู้เสียประโยชน์และความเสี่ยงทางการเงิน สปอตไลต์กลับส่องไปที่ บมจ. บีทีเอส กรุ๊ป โฮลดิ้งส์ (BTS) แม้ภาพรวมจะได้ปริมาณผู้โดยสารเพิ่มขึ้น แต่การถูกจำกัดเพดานค่าโดยสารและยกเว้นค่าแรกเข้าข้ามระบบ จะกระทบต่อรายได้เฉลี่ยต่อหัว (Yield per Passenger) ในกลุ่มเส้นทางสัมปทานสุทธิ (PPP Net Cost) โดยตรง ทั้งสายสีเขียวสัมปทานหลัก รวมถึงสายสีเหลืองและสายสีชมพู หากสูตรเงินชดเชยจากภาครัฐสะท้อนต้นทุนไม่ตรงจริง ขณะที่สายสีเขียวส่วนต่อขยายซึ่งเป็นสัญญาจ้างเดินรถ (O&M) แม้ไม่กระทบ Yield แต่ความเสี่ยงตกอยู่ที่สภาพคล่องจากภาระหนี้ค้างรับก้อนโตจากภาครัฐที่ยังรอการเคลียร์
ทั้งนี้ จุดชี้ชะตาที่เปราะบางที่สุดของนโยบายนี้คือ "กองทุนส่งเสริมระบบตั๋วร่วม" ซึ่งทำหน้าที่เป็นกระเป๋าเงินกลางในการจ่ายเงินชดเชยส่วนต่างให้แก่เอกชน โดยปัญหาเชิงโครงสร้างที่นักลงทุนต้องจับตาคือ แหล่งที่มาของรายได้เข้ากองทุน หากงบประมาณแผ่นดินหรือรายได้จากส่วนแบ่งสัมปทานจัดสรรเข้ามาไม่ทันกับยอดเคลมค่าชดเชยที่พุ่งขึ้นตามจำนวนผู้โดยสาร เงินที่รัฐสัญญาว่าจะจ่ายอาจแปรสภาพเป็น "ลูกหนี้การค้าค้างจ่าย" ที่ถูกแช่แข็งในงบดุลของบริษัทผู้เดินรถ ซ้ำรอยวิกฤตภาระหนี้สินในอดีต ซึ่งจะกระทบต่อสภาพคล่องและกระแสเงินสดจากการดำเนินงานโดยตรง ⏳
ส่องมุมมองโบรกเกอร์
เมื่อตัดภาพจากนโยบายลงมาสู่กระดานหุ้น บรรดาบริษัทหลักทรัพย์ชั้นนำต่างเริ่มประเมินฉากทัศน์ผลกระทบต่อผลการดำเนินงานของบริษัทจดทะเบียนอย่างตรงไปตรงมา โดยชี้ว่านโยบายตั๋วร่วม 20 บาทไม่ได้แจกโชคให้ทุกคนเท่าเทียมกัน แต่กำลังคัดแยกระหว่าง "ผู้ชนะ" ที่กวาดทราฟฟิกมหาศาลไปต่อยอดกำไร กับ "ผู้แบกรับความเสี่ยง" ด้านกระแสเงินสดและภาระหนี้สินจากการรอเงินชดเชยนั้น มุมมองและตัวเลขคาดการณ์ของแต่ละโบรกเกอร์ต่อหุ้นรายตัวมีรายละเอียดที่น่าจับตาดังนี้
BEM "เต็งหนึ่ง" วินเนอร์ระบบราง: บล.กสิกรไทย และ บล.หยวนต้า (ประเทศไทย) ประเมินตรงกันว่า BEM คือผู้ได้รับประโยชน์สูงสุดจากระบบตั๋วร่วมและโครงสร้างค่าโดยสารใหม่ เนื่องจากรถไฟฟ้าสายสีน้ำเงินมีลักษณะเป็นโครงข่ายวงกลม (Circle Line) ใจกลางเมือง คาดว่าจะช่วยหนุนยอดผู้โดยสาร (Ridership) เพิ่มขึ้น 10–20% และหนุนให้กำไรปี 2570 เติบโตได้ถึง 13% ประกอบกับยังมีแรงหนุนระยะยาวจากการเดินรถสายสีส้มและโครงการทางด่วน Double Deck ที่ช่วยเสริมกระแสเงินสด
อย่างไรก็ตามแม้ธุรกิจทางด่วนและรถไฟฟ้าจะมีกระแสเงินสดสม่ำเสมอ แต่จุดกังวลของตลาดคือความชัดเจนของสูตรชดเชยค่าแรกเข้าจากกองทุนตั๋วร่วมของภาครัฐ ด้าน บล.กสิกรไทย ยังคงคำแนะนำ "ซื้อ" ให้ราคาพื้นฐาน 10.31 บาท ขณะที่ Consensus และ บล.หยวนต้า ให้กรอบเป้าหมาย 8.20–10.50 บาท ซึ่งเทียบกับราคาตลาดในกระดานช่วง 5–6 บาท ถือว่ายังมีส่วนต่าง (Upside) ค่อนข้างกว้าง
BTS รับอานิสงส์ทราฟฟิก แต่แบกความเสี่ยงชดเชยต้นทุน : ในเรื่องนี้ บล.ฟิลลิป (ประเทศไทย) มองว่าการผ่านร่าง พ.ร.บ.ตั๋วร่วม ส่งผลบวกทางจิตวิทยาและช่วยดึงทราฟฟิกผู้โดยสารข้ามระบบสายสีเขียว สีเหลือง และสีชมพู แต่ในมุมปัจจัยพื้นฐาน บล.กสิกรไทย ชี้ว่าทิศทางธุรกิจของ BTS ยังมีความท้าทายสูง เนื่องจากการเข้าสู่ระบบตั๋วร่วมจะบีบให้ Yield ต่อเที่ยวในเส้นทางสัมปทานหลัก รวมถึงสายสีเหลืองและสายสีชมพู ปรับลดลง ขณะที่มีต้นทุนการดัดแปลงหัวอ่านและระบบหลังบ้านรองรับการเชื่อมต่อข้ามสาย ขณะเดียวกันข้อกังวลสำคัญที่สุดคือ "ความเสี่ยงการค้างจ่ายเงินชดเชยจากกองทุนของรัฐบาล" ที่อาจซ้ำรอยปัญหาภาระหนี้เดิมจากค่าจ้างเดินรถ (O&M) สายสีเขียวส่วนต่อขยาย ซึ่งยังคงกดดันงบดุลและสภาพคล่องกระแสเงินสดต่อเนื่อง
แม้โบรกเกอร์บางแห่งจะมองว่าผลักภาระค่าโดยสารไปให้เอกชนยากและรัฐต้องจ่ายชดเชย แต่ด้วยความไม่แน่นอนของกระแสเงินสด ตลาดจึงมองว่า BTS มีความน่าสนใจน้อยกว่า BEM โดยราคาในกระดานปรับฐานลงมาสะท้อนความเสี่ยงสะสมไปมากแล้ว
PLANB วินเนอร์สื่อโฆษณานอกบ้าน : บล.กสิกรไทย ระบุในบทวิเคราะห์กลุ่มสื่อว่า PLANB เป็นหุ้นที่ได้รับอานิสงส์ทางอ้อมชั้นดีจากนโยบายตั๋วร่วม เมื่อปริมาณผู้โดยสารระบบรางขยายตัวขึ้น ทราฟฟิกสายตา (Eyeballs) ในระบบขนส่งมวลชนจะพุ่งสูงขึ้นทันที ส่งผลบวกต่ออัตราการใช้พื้นที่โฆษณา (Utilization/Occupancy Rate) ของสื่อจอดิจิทัลและป้าย Out-of-Home ตามแนวสถานีรถไฟฟ้าและจุด Interchange
แต่ข้อกังวลหลักอยู่ที่กำลังซื้อและงบโฆษณาของภาคเอกชนโดยรวมในประเทศว่าฟื้นตัวทันหรือไม่ ทว่าทิศทางในปี 2569 โบรกเกอร์คาดว่ากำไรปกติของกลุ่มสื่อจะเติบโตราว 20% โดย บล.กสิกรไทย แนะนำ "ซื้อ" PLANB ให้ราคาเป้าหมายที่ 6.68 บาท ซึ่งยังมีส่วนต่างจากราคาปัจจุบันที่น่าสะสม
VGI ปลดล็อกทราฟฟิก แต่ยังติดหล่มโครงสร้างธุรกิจ : ทั้งนี้ บล.กสิกรไทย ประเมินว่า VGI ได้ประโยชน์จากทราฟฟิกของผู้โดยสารบนสายสีเขียวและสายรองที่หนาแน่นขึ้นตามนโยบายตั๋วร่วม ช่วยเพิ่มมูลค่าให้กับพื้นที่สื่อโฆษณาบนสถานีและตัวขบวนรถ รวมถึงต่อยอดระบบกระเป๋าเงินดิจิทัล (Rabbit) ทว่าโมเมนตัมธุรกิจหลักยังฟื้นตัวช้ากว่ากลุ่ม
โดยมีข้อกังวลการเงินอยู่ที่ความผันผวนของผลประกอบการ การตั้งด้อยค่าเงินลงทุนเดิม และการทรานส์ฟอร์มธุรกิจค้าปลีก-การเงินที่ยังไม่สร้างกำไรเป็นกอบเป็นกำ ทำให้นักวิเคราะห์ส่วนใหญ่ เช่น บล.กสิกรไทย ให้คำแนะนำเพียงแค่ "ถือ" เพื่อรอดูการฟื้นตัวที่ชัดเจนของรายได้ ทำให้ราคายังขาดเสน่ห์เรื่อง Upside เมื่อเทียบกับ PLANB
CPALL กินรวบจุดเชื่อมต่อราง : นักวิเคราะห์กลุ่มค้าปลีกประเมินว่า มาตรการตั๋วร่วม 20 บาทไม่ได้กระทบรายได้ตรง ๆ แต่เป็น "บวกทางอ้อม" จากพฤติกรรมผู้บริโภคที่เปลี่ยนมาใช้ขนส่งมวลชนมากขึ้น หนุนยอดขายสาขาเดิม (SSSG) ของร้าน 7-Eleven ในทำเลสถานีรถไฟฟ้า ป้ายรถเมล์หลัก และคอนโดมิเนียมแนวราง ให้มียอด Traffic เข้าซื้อสินค้ากลุ่ม Ready-to-Eat และเครื่องดื่มช่วงเช้า-เย็นพุ่งสูงขึ้น
ส่วนข้อกังวลหลักอยู่ที่กำลังซื้อระดับฐานรากที่ยังเปราะบางและต้นทุนสาธารณูปโภค แต่ด้วยโครงสร้างธุรกิจค้าปลีกที่มีเงินสดหมุนเวียนแข็งแกร่ง โบรกเกอร์ส่วนใหญ่ยังคงแนะนำ "ซื้อ" โดยมองว่าเป็นหุ้นปลอดภัย (Defensive) ราคาหุ้นยังมีส่วนต่างให้ลงทุนระยะยาวได้ตามการเติบโตของการบริโภคในเมือง
BBIK & BE8 ตัวเต็งลุ้นงานวางระบบ : สำหรับในเชิงโครงสร้างเทคโนโลยี นโยบายตั๋วร่วมจำเป็นต้องใช้ผู้เชี่ยวชาญพัฒนาระบบ Clearing House และสถาปัตยกรรมจัดการข้อมูลการแตะจ่ายบัตร EMV Contactless และแอปพลิเคชันกลาง ทำให้หุ้นกลุ่ม Tech Consult อย่าง BBIK และ BE8 มีสตอรี่โอกาสเข้าร่วมประมูลงานวางระบบกับภาครัฐและแบงก์รัฐ
ขณะที่ นักวิเคราะห์มองตรงไปตรงมาว่า โครงการตั๋วร่วมยังเป็นเพียง "Upside Options" ที่ยังไม่ได้รวมเข้าในประมาณการกำไรหลักของทั้งสองบริษัท ความเสี่ยงสำคัญอยู่ที่การแข่งขันด้านราคาและกรอบงบประมาณภาครัฐที่อาจมีความล่าช้า โบรกเกอร์จึงแนะนำให้ประเมินมูลค่าตามงาน Digital Transformation ภาคเอกชนเป็นหลักก่อน ซึ่งราคาหุ้นทั้งสองตัวปรับฐานลงมารอการฟื้นตัวของงบลงทุนไอที
จับตา"เสถียรภาพของกองทุนตั๋วร่วม"
บทสรุปของมหากาพย์ "ตั๋วร่วม 20 บาท" ไม่ใช่ยาวิเศษที่จะผลักดันให้หุ้นทุกตัวในระบบรางปรับตัวขึ้นอย่างถ้วนหน้า แต่คือจุดเริ่มต้นของการจัดระเบียบโครงสร้างผลประโยชน์ครั้งใหญ่ ซึ่งสะท้อนชัดเจนว่าความได้เปรียบจะตกอยู่กับผู้ประกอบการที่มีโครงข่ายเส้นทางครอบคลุมใจกลางเมืองและมีอำนาจต่อรองสูงอย่างกลุ่มที่กินรวบทราฟฟิก ขณะที่ผู้รับสัมปทานบางรายยังต้องเผชิญกับความท้าทายในการบริหารต้นทุนและแรงกดดันต่อผลตอบแทนเฉลี่ยต่อหัวอย่างหลีกเลี่ยงไม่ได้
สิ่งสำคัญที่สุดที่นักลงทุนต้องจับตาดูต่อไป ไม่ใช่แค่ตัวเลขคาดการณ์ยอดผู้โดยสารบนหน้ากระดาษ แต่คือ "เสถียรภาพของกองทุนตั๋วร่วม" และวินัยทางการคลังของภาครัฐในการจ่ายเงินชดเชยส่วนต่างรายได้จริง ว่าจะสามารถจ่ายได้ตรงเวลาโดยไม่แปรสภาพเป็นภาระหนี้ค้างจ่ายที่ฉุดกระแสเงินสดของบริษัทเอกชนหรือไม่ การแยกแยะระหว่าง "หุ้นที่ได้กระแสเงินสดจริง" กับ "หุ้นที่ได้แค่กระแสข่าว" จึงเป็นโจทย์สำคัญที่สุดในการวางกลยุทธ์ลงทุนรับการบังคับใช้ตั๋วร่วมเต็มรูปแบบในปี 2570