CCET – แคล-คอมพ์ อีเล็คโทรนิคส์ (ประเทศไทย) มาร์จิ้นบางแต่กำลังหนาขึ้น กำไรปี 2570 คือสิ่งที่ราคาต้องสะท้อน
/Aekinvestment by เอกพิทยา
AEKINVESTMENT SECURITIES ฝ่ายวิเคราะห์หลักทรัพย์ | Equity Research 15 ตุลาคม2569 Company Update |
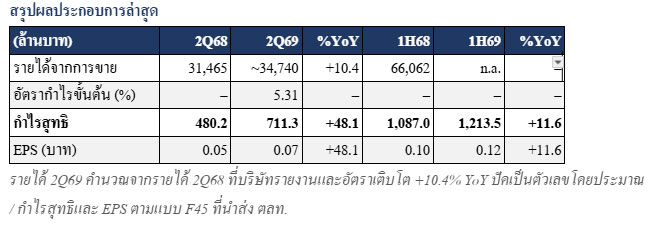
2Q69 กำไร 711 ล้านบาท โต 48% และเป็นจุดเปลี่ยนของปี
CCET รายงานกำไรสุทธิ 2Q69 ที่ 711.3 ล้านบาท เพิ่มขึ้น 48.1% จาก 480.2 ล้านบาทใน 2Q68 และเพิ่มขึ้น 41.6% จาก 502.2 ล้านบาทใน 1Q69 รายได้จากการขายอยู่ราว 3.47 หมื่นล้านบาท (+10.4% YoY, +17.2% QoQ) นำโดยเครื่องพิมพ์และผลิตภัณฑ์จัดเก็บข้อมูล อัตรากำไรขั้นต้นขึ้นมาที่ 5.31% สิ่งที่เราให้น้ำหนักคือกำไรโตเร็วกว่ายอดขายเกือบห้าเท่า สำหรับธุรกิจรับจ้างผลิต (EMS) ที่มาร์จิ้นสุทธิทั้งปี 2568 มีเพียง 1.46% การที่มาร์จิ้นสุทธิไตรมาสนี้ขยับขึ้นไปราว 2% แปลว่ายอดขายที่เพิ่มเข้ามาแต่ละบาทเหลือเป็นกำไรมากขึ้นอย่างมีนัย กำไรครึ่งปีแรกรวม 1,213.5 ล้านบาท แซงช่วงเดียวกันปีก่อนแล้ว 11.6% แม้ 1Q69 จะเริ่มต้นช้า
ลูกค้ากลุ่มเทคโนโลยีกลับมาสั่งของ ฐานยอดขายใหญ่จึงทำงานให้
ปี 2568 CCET มียอดขาย 4,219.4 ล้านเหรียญสหรัฐ หรือ 138,296.6 ล้านบาท แทบไม่โตจากปีก่อน แต่ยังทำกำไรได้ 2,020.4 ล้านบาท จากการคุมต้นทุนและการที่ผลิตภัณฑ์จัดเก็บข้อมูลและอุปกรณ์สวมใส่อัจฉริยะช่วยพยุง ปีนี้ภาพเปลี่ยน ผู้บริหารระบุว่าเริ่มเห็นความต้องการเพิ่มขึ้นชัดเจนจากลูกค้าในกลุ่มเทคโนโลยีหลัก และวางแผน AI-led Manufacturing Excellence ยกระดับโรงงานด้วยระบบอัตโนมัติ เพื่อรองรับงานที่ซับซ้อนขึ้นในต้นทุนที่ต่ำลง ด้วยฐานยอดขายระดับ 1.4 แสนล้านบาทต่อปี การที่มาร์จิ้นขยับเพียง 0.5 จุดก็เพิ่มกำไรได้หลายร้อยล้านบาท นี่คือกลไกที่ทำให้เราเชื่อว่ากำไรจะเร่งตัวต่อในครึ่งปีหลังและปี 2570
ประมาณการไม่ได้ต้องพึ่งยอดขายพุ่ง
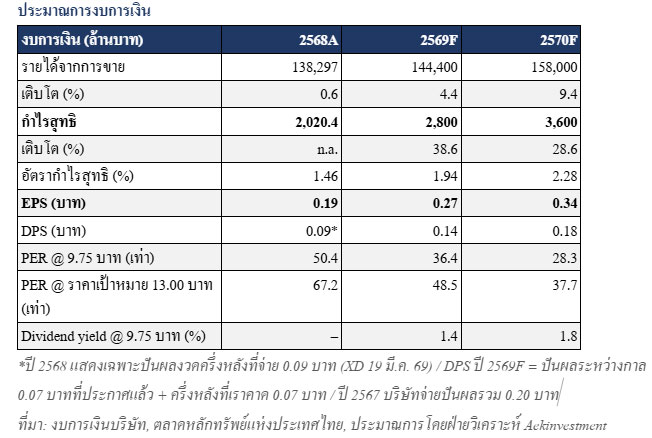
เราประมาณการกำไรปี 2569 ที่ 2,800 ล้านบาท (+38.6%) หมายความว่าครึ่งปีหลังต้องทำได้ราว 793 ล้านบาทต่อไตรมาส สูงกว่า 2Q69 เพียง 11.5% หากครึ่งปีหลังทำได้แค่เท่า 2Q69 กำไรทั้งปีจะยังอยู่ราว 2,640 ล้านบาท เติบโตกว่า 30% อยู่ดี ส่วนปี 2570 เราคาด 3,600 ล้านบาท (+28.6%) บนยอดขายที่โตเพียง 9.4% โดยให้มาร์จิ้นสุทธิขึ้นเป็น 2.28% ซึ่งยังไม่สูงกว่าระดับที่ทำได้จริงใน 2Q69 มากนัก บริษัทยังจ่ายปันผลระหว่างกาล 1H69 แล้ว 0.07 บาท/หุ้น
Valuation: PER 37.7 เท่าของกำไรปี 2570 เป้า 13.00 บาท
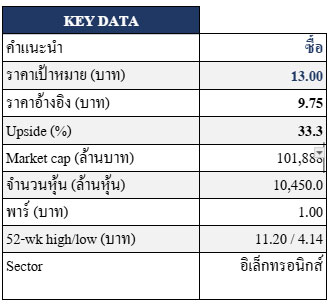
ที่ราคา 9.75 บาท ตลาดให้ PER ราว 36 เท่าของกำไรปี 2569 ที่เราคาดอยู่แล้ว เราใช้ระดับใกล้เคียงกันคือ 37.7 เท่า แต่เลื่อนไปคูณกับ EPS ปี 2570 ที่ 0.34 บาท ได้ราคาเป้าหมาย 13.00 บาท ตรรกะคือเมื่อเข้าสู่ปลายปี ตลาดจะเริ่มให้มูลค่ากับกำไรปีหน้าแทนกำไรปีนี้ ขณะที่ multiple ไม่จำเป็นต้องขยายเพิ่ม เราไม่ปฏิเสธว่า PER ระดับนี้สูงสำหรับธุรกิจ EMS ราคาเป้าหมายจึงผูกกับการที่กำไรเดินตามประมาณการ หากกำไรรายไตรมาสหลุดจากระดับ 700 ล้านบาท มูลค่าจะถูกปรับลงเร็ว Upside 33.3% แนะนำ ซื้อ
ปัจจัยเสี่ยง: ค่าเงินบาทแข็งค่า (ยอดขายเป็นดอลลาร์), การพึ่งพาลูกค้ารายใหญ่ไม่กี่ราย, มาตรการภาษีนำเข้าของสหรัฐ, อัตรากำไรที่บางทำให้กำไรอ่อนไหวต่อต้นทุนชิ้นส่วน และ valuation ที่สูงทำให้ราคาผันผวนแรงเมื่อผลประกอบการพลาด
CCET – แคล-คอมพ์ | รายละเอียดประมาณการและสมมติฐาน
สมมติฐานหลักที่ใช้ในประมาณการ
ยอดขายปี 2569 ที่ 144,400 ล้านบาท (+4.4%) เราตั้งไว้ต่ำกว่าอัตราเติบโต 10.4% ของ 2Q69 เพราะต้นปีเริ่มอ่อน ยอดขายสะสมสองเดือนแรกยังลดลงจากปีก่อน และยอดขายของ CCET แปลงจากดอลลาร์ ค่าเงินบาทจึงทำให้ตัวเลขในรูปบาทแกว่งได้มากโดยที่ปริมาณงานไม่ได้เปลี่ยน ปี 2570 เราให้โต 9.4% ตามการฟื้นของคำสั่งซื้อจากลูกค้าเทคโนโลยีที่เริ่มเห็นตั้งแต่ไตรมาส 2
ตัวแปรที่สำคัญที่สุดในโมเดลคือมาร์จิ้นสุทธิ ไม่ใช่ยอดขาย เราให้มาร์จิ้นสุทธิขึ้นจาก 1.46% ในปี 2568 เป็น 1.94% และ 2.28% ในปี 2569–2570 ระดับ 1.94% ต่ำกว่าที่ทำได้จริงใน 2Q69 ซึ่งอยู่ราว 2% ส่วน 2.28% ในปี 2570 ต้องอาศัยทั้งสัดส่วนสินค้าที่ดีขึ้นและประสิทธิภาพจากระบบอัตโนมัติในโรงงาน ทุกการเปลี่ยนแปลงของมาร์จิ้นสุทธิ 0.1 จุดบนยอดขายปี 2570 เท่ากับกำไรราว 158 ล้านบาท หรือราว 0.015 บาทต่อหุ้น ผู้ลงทุนจึงควรดูอัตรากำไรขั้นต้นรายไตรมาสเป็นตัวชี้นำหลัก
เราไม่ได้ใส่สมมติฐานกำไรหรือขาดทุนจากอัตราแลกเปลี่ยนเป็นรายการพิเศษ และใช้จำนวนหุ้น 10,450 ล้านหุ้นตามทุนชำระแล้ว ปันผลเราใช้อัตราการจ่ายราว 52% ของกำไรทั้งปี ต่ำกว่าสัดส่วนราว 58% ของปันผลระหว่างกาล 0.07 บาทเทียบกับ EPS ครึ่งปีแรก 0.12 บาท เพื่อเผื่อเงินทุนหมุนเวียนที่ต้องใช้มากขึ้นเมื่อยอดขายโต
ที่มาของราคาเป้าหมาย 13.00 บาท
ราคาเป้าหมาย 13.00 บาทคำนวณจาก PER 37.7 เท่าคูณ EPS ปี 2570 ที่ 0.344 บาท ระดับ 37.7 เท่าใกล้เคียงกับที่ตลาดให้กำไรปี 2569 ที่ราคาปัจจุบันอยู่แล้ว (ราว 36 เท่า) เราจึงไม่ได้สมมติให้ multiple ขยายตัว แต่อาศัยการเลื่อนฐานกำไรไปปีถัดไปเป็นหลัก ในทางกลับกัน หากเทียบกับกำไรปี 2569 ราคาเป้าหมายเท่ากับ 48.5 เท่า และ P/BV ราว 5 เท่าบนมูลค่าทางบัญชีปัจจุบันราว 2.56 บาทต่อหุ้น ซึ่งเป็นระดับที่ต้องการให้กำไรปี 2570 ออกมาตามคาด ราคาเป้าหมายนี้จึงไวต่อประมาณการกำไรมาก ถ้ากำไรปี 2570 ต่ำกว่าคาด 10% มูลค่าที่ PER เดียวกันจะเหลือราว 11.70 บาท
ปัจจัยเสี่ยง
หนึ่ง ค่าเงินบาทที่แข็งค่าลดทั้งรายได้และกำไรในรูปเงินบาท สอง รายได้กระจุกตัวอยู่กับลูกค้ารายใหญ่ในกลุ่มเครื่องพิมพ์ จัดเก็บข้อมูล และอุปกรณ์สวมใส่ หากลูกค้ารายใดลดคำสั่งซื้อจะกระทบทันที สาม มาตรการภาษีนำเข้าและนโยบายการค้าของสหรัฐที่อาจเปลี่ยนการกระจายคำสั่งผลิตในห่วงโซ่อุปทาน สี่ มาร์จิ้นที่บางทำให้ต้นทุนชิ้นส่วนอิเล็กทรอนิกส์หรือค่าแรงที่สูงขึ้นเล็กน้อยกระทบกำไรได้มาก และห้า สัดส่วนผู้ถือหุ้นต่างชาติที่สูงกว่า 85% และ PER ที่สูง ทำให้ราคาหุ้นผันผวนแรงตามกระแสหุ้นเทคโนโลยีโลก
จัดทำโดยฝ่ายวิเคราะห์หลักทรัพย์ บล. Aekinvestment เพื่อเผยแพร่ต่อลูกค้าเท่านั้น ข้อมูลมาจากแหล่งที่เชื่อว่าน่าเชื่อถือแต่มิได้รับรองความถูกต้องครบถ้วน ประมาณการอาจเปลี่ยนแปลงโดยไม่ต้องแจ้งล่วงหน้า มิใช่การเสนอขายหลักทรัพย์ การลงทุนมีความเสี่ยง ผู้ลงทุนควรใช้วิจารณญาณประกอบการตัดสินใจ