
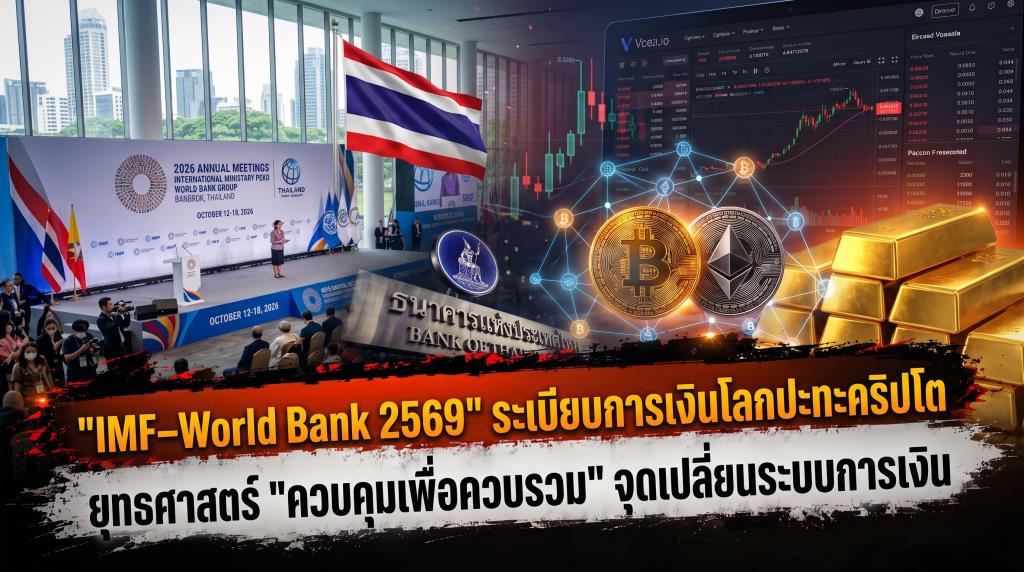
การประชุมประจำปี IMF - World Bank Group Annual Meetings 2569 ณ กรุงเทพมหานคร ได้กลายเป็นเวทีประวัติศาสตร์ที่สะท้อนการเผชิญหน้าระหว่างระบบการเงินดั้งเดิม และระบบการเงินแบบกระจายศูนย์อย่างที่ไม่เคยมีมาก่อน ผ่านการผนึกกำลังของธนาคารแห่งประเทศไทย กระทรวงการคลัง และองค์กรการเงินระหว่างประเทศ ในการขับเคลื่อนยุทธศาสตร์ "ควบคุมเพื่อควบรวม" ผ่านมาตรการตั้งรับอย่างกรอบความร่วมมือ Bangkok Blueprint และนโยบายเชิงรุกในการเปิดเสรี Spot Crypto ETF ในตลาดทุน เจาะลึกถึงจุดตัดเชิงยุทธศาสตร์ โอกาสมหาศาลในการยกระดับโครงสร้างพื้นฐานทางการเงิน และความเสี่ยงเชิงระบบอันรุนแรงที่อาจสั่นคลอนความมั่นคงทางเศรษฐกิจของชาติ
วาระแห่งทศวรรษ "จุดตัดระเบียบการเงินโลก"
การประชุมประจำปี IMF - World Bank Group Annual Meetings 2569 ระหว่างวันที่ 12–18 ตุลาคม พ.ศ. 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ ได้กลายเป็นสมรภูมิทางความคิดที่สำคัญที่สุดในรอบทศวรรษ เกี่ยวกับอนาคตของระบบการเงิน โดยมีธนาคารแห่งประเทศไทย (ธปท.) และกระทรวงการคลัง ในฐานะเจ้าภาพร่วม ทำหน้าที่กำหนดแนวทางและกติกาใหม่ร่วมกับองค์กรการเงินระหว่างประเทศ เพื่อควบคุมและขับเคลื่อนสินทรัพย์ดิจิทัลให้อยู่ในร่องในรอยที่ฝ่ายกำกับดูแลต้องการ
ในมิติเชิงยุทธศาสตร์และประวัติศาสตร์ นี่คือช่วงเวลาสำคัญที่ระบบการเงินดั้งเดิม (Traditional Finance หรือ TradFi) และระบบการเงินแบบกระจายศูนย์ (Decentralized Finance หรือ DeFi) ไม่สามารถแยกขาดจากกันได้อีกต่อไป การเกิดขึ้นของมาตรการตั้งรับเชิงลึกและการเปิดทางให้นวัตกรรมทางการเงินเข้ามาในตลาด สะท้อนชัดว่าผู้กำหนดนโยบายระดับโลกกำลังใช้กลยุทธ์ "ควบคุมเพื่อควบรวม" (Control to Integrate) อย่างเข้มข้น ซึ่งการเปลี่ยนแปลงโครงสร้างนี้เปรียบเสมือนดาบสองคมที่มีทั้งโอกาสมหาศาลในการสร้างสภาพคล่อง และความเสี่ยงเชิงระบบที่อาจสร้างความเสียหายร้ายแรงหากไร้การบริหารจัดการที่ดี การประเมินดุลยภาพดังกล่าวจึงเป็นหัวใจสำคัญในการมองอนาคตของระบบการเงินไทยและโลก
กระบวนการเปลี่ยนผ่านจากแรงปะทะไปสู่การวางรากฐานระบบการเงินยุคใหม่ สามารถพิจารณาได้จากกรอบความร่วมมือระดับนานาชาติที่เป็นด่านหน้าในการตั้งรับภัยคุกคามทางไซเบอร์และสินทรัพย์ดิจิทัล
เจาะลึกระบบตั้งรับ "Bangkok Blueprint" และสงครามกำกับ Stablecoin ข้ามพรมแดน
กรอบความร่วมมือ "Bangkok Blueprint for Fraud-Resilient Financial Services" ที่ประกาศร่วมกันระหว่างธนาคารแห้่งประเทศไทยหรือ ธปท., IMF และธนาคารโลก ถือเป็นจุดเปลี่ยนครั้งสำคัญในการยกระดับมาตรฐานการกำกับดูแลความเสี่ยงทางไซเบอร์และสินทรัพย์ดิจิทัล โดยมีหัวใจหลักคือการมุ่งเป้าไปที่การจัดการธุรกรรมนอกระบบ โดยเฉพาะการใช้ USDT (เทเทอร์) บนเครือข่ายบล็อกเชน
ในมิติเชิงบวก กรอบความร่วมมือนี้ได้สร้างเกราะป้องกันระบบผ่านการทลายระบบนิเวศของอาชญากรข้ามชาติ ไม่ว่าจะเป็นแก๊งคอลเซ็นเตอร์ กลุ่มฟอกเงิน และเครือข่ายค้ายาเสพติดข้ามชาติ รวมถึงภัยหลอกลวงทางคริปโตและการฟิชชิง (Phishing) ด้วยการเปลี่ยนผ่านจากระบบ KYC (Know Your Customer) ที่เป็นเพียงการยืนยันตัวตนเมื่อเปิดบัญชี ไปสู่ระบบ KYT (Know Your Transaction) โดยพึ่งพาเทคโนโลยีบล็อกเชนแอนาไลติกส์ชั้นสูง ส่งผลให้หน่วยงานรัฐสามารถตรวจพบพฤติกรรมต้องสงสัยและสั่งอายัดสินทรัพย์ (Asset Freezing) ได้ภายในเวลาเพียง 15 นาที จากเดิมที่ต้องรอคำสั่งศาลนานหลายวัน จนเงินถูกโอนย้ายเข้ากระเป๋าเงินส่วนบุคคล (Unhosted Wallets)
นอกจากนี้ ยังมีการสร้างโครงสร้างความรับผิดชอบร่วม (Shared Liabilities Framework) ที่บังคับให้สถาบันการเงิน แพลตฟอร์มโซเชียลมีเดีย เช่น เฟซบุ๊ก และไลน์ รวมถึงค่ายมือถือ ต้องร่วมชดเชยค่าเสียหายหากปล่อยให้เกิดบัญชีม้าหรือเบอร์โทรศัพท์ไร้การลงทะเบียน ซึ่งช่วยยกมาตรฐานความปลอดภัย สร้างความเชื่อมั่นเชิงระบบในเวทีสากล และถือเป็นการล้างภาพลักษณ์ของไทยจากการเป็นศูนย์กลางเหยื่อแก๊งคอลเซ็นเตอร์ในภูมิภาคเอเชียตะวันออกเฉียงใต้ได้อย่างมีนัยสำคัญ
อย่างไรก็ตาม ในมิติเชิงลบและผลกระทบข้างเคียง มาตรการที่เข้มงวดนี้กำลังนำไปสู่การสิ้นสลายของความเป็นส่วนตัวทางการเงิน (Erosion of Financial Privacy) ของประชาชนทั่วไป เนื่องจากระบบ KYT ทำให้รัฐบาลและสถาบันการเงินสามารถสอดส่องทุกพฤติกรรมการใช้จ่ายได้อย่างละเอียด ซึ่งขัดต่อเจตนารมณ์ดั้งเดิมของคริปโตตามแนวคิด Cyberpunk Manifesto ที่มุ่งเน้นความเป็นอิสระจากการสอดส่องของรัฐ (State Surveillance) อีกทั้งยังมีความเสี่ยงที่จะถูกนำไปใช้เป็นเครื่องมือในการกดขี่ทางการเมือง และความเสี่ยงจากข้อมูลรั่วไหลเนื่องจากการโดนแฮกระบบสอดส่องของรัฐ
นอกจากนี้ยังส่งผลกระทบต่อกลุ่มเปราะบางทางการเงิน จากการที่สถาบันการเงินเลือกใช้วิธีตัดความเสี่ยง (De-risking) ด้วยการปฏิเสธการให้บริการหรือบล็อกบัญชีของกลุ่มแรงงานข้ามชาติ ผู้มีรายได้น้อย หรือธุรกิจขนาดเล็กที่รับเงินสด ยิ่งไปกว่านั้น ระบบ AI ตรวจจับทุจริตยังมีความเสี่ยงที่จะเกิดการตรวจจับผิดพลาด (False Positives) ส่งผลให้บัญชีของประชาชนผู้บริสุทธิ์ถูกอายัดโดยไม่อาจคาดคิด และสร้างความเสียหายต่อสภาพคล่องในชีวิตประจำวันอย่างรุนแรง
อย่างไรก็ดีการวางกลไกตั้งรับทางกฎหมายผ่าน Bangkok Blueprint ถือเป็นเพียงด้านเดียวของเหรียญ เพราะในขณะที่ฝั่งการกำกับดูแลกำลังอุดช่องโหว่ความเสี่ยง ในฝั่งตลาดทุนไทยก็ได้เริ่มเปิดประตูรับนวัตกรรมคริปโตเข้ามาในระบบอย่างเป็นทางการ
ยุทธศาสตร์เชิงรุก ก.ล.ต. ไทย กับการเปิดประตูสู่ Domestic Spot Crypto ETF
การประกาศหลักเกณฑ์รองรับการจัดตั้ง Spot Bitcoin และ Ethereum ETF ของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ไทย เพื่อเปิดให้เริ่มซื้อขายในตลาดหลักทรัพย์แห่งประเทศไทย (SET) ในวันที่ 16 ตุลาคม พ.ศ. 2569 ถือเป็นก้าวเดินเชิงรุกที่สำคัญในการเชื่อมต่อโลกการเงินดั้งเดิมเข้ากับสินทรัพย์ดิจิทัลอย่างเป็นรูปธรรม
ในมิติเชิงบวก ยุทธศาสตร์นี้ทำหน้าที่เป็นสะพานเชื่อมการลงทุนที่ปลอดภัย (Safe Gateway) ช่วยให้กองทุนสถาบันขนาดใหญ่ เช่น กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) กองทุนสำรองเลี้ยงชีพ และบริษัทประกันภัย สามารถเข้าถึงการลงทุนใน บิทคอยน์ และ อีเธอเรียมได้ตามกฎหมาย โดยขจัดความเสี่ยงด้านเทคนิคออกไปทั้งหมด ไม่ว่าจะเป็นปัญหาการลืมรหัสผ่าน การถูกแฮกกระเป๋าเงิน หรือการโอนเงินผิดเครือข่าย
นอกจากนั้นยังช่วยเพิ่มสภาพคล่องและความน่าเชื่อถือให้แก่ตลาดหลักทรัพย์แห่งประเทศไทย (SET) ในฐานะผู้นำการขยับตัวล่วงหน้าในภูมิภาคอาเซียน (ยกเว้นฮ่องกง) โดยมีเกณฑ์ป้องกันฟองสบู่ที่รัดกุมผ่านการกำหนดให้เป็นกองทุนประเภทพาสซีฟแมเนจเมนต์ (Passive Management) เท่านั้น และห้ามการใช้สินเชื่อเพื่อการซื้อขาย (No Margin Loan) ซึ่งช่วยสกัดการใช้เลเวอเรจและการเก็งกำไรที่เกินตัวของนักลงทุนได้อย่างมีประสิทธิภาพ
อย่างไรก็ตาม ในมิติเชิงลบและความเสี่ยงเชิงระบบ การผูกสินทรัพย์ที่มีความผันผวนสูงเข้ากับระบบตลาดทุนดั้งเดิม อาจนำไปสู่การแพร่ระบาดข้ามระบบการเงิน (Systemic Financial Contagion) หากเกิดวิกฤตการณ์รุนแรงในตลาดคริปโตโลก หรือเกิดเหตุการณ์ไม่คาดฝันแบบแบล็กสวอน (Black Swan) ความเสียหายจะถูกส่งผ่านเข้าสู่บริษัทหลักทรัพย์จัดการกองทุนและระบบธนาคารพาณิชย์ในประเทศทันที ยิ่งไปกว่านั้น การเปิดตัว ETF ดังกล่าวอาจสร้างปัญหาการบิดเบือนการจัดสรรทรัพยากรทุน (Capital Misallocation) โดยดึงดูดเม็ดเงินออกจากภาคเศรษฐกิจจริง (Real Sector) ที่ควรจะนำไปใช้พัฒนาโครงสร้างพื้นฐานหรือภาคการผลิต ไปสู่การเก็งกำไรในสินทรัพย์ที่ไม่สร้างผลผลิตทางการเงินโดยตรง อีกทั้งยังซ้ำเติมความเหลื่อมล้ำทางความมั่งคั่ง เนื่องจากประโยชน์หลักตกอยู่กับกลุ่มผู้มีความมั่งคั่งสูง (HNWIs) ในขณะที่นักลงทุนรายย่อยมักเข้าซื้อในช่วงราคาสูงสุดเพราะขาดความเข้าใจในวัฏจักรการสะท้อนมูลค่า (Crypto Halving Cycles) จนต้องสูญเสียเงินออม
อย่างไรก็ตามการอนุญาตให้มี Spot Crypto ETF ในตลาดทุน เป็นเพียงการเปิดประตูให้สินทรัพย์ดิจิทัลระดับโลก แต่ในระดับโครงสร้างเศรษฐกิจภายในประเทศ การประยุกต์ใช้เทคโนโลยีบล็อกเชนเพื่อแปลงสินทรัพย์ในโลกจริงและการสร้างโครงสร้างพื้นฐานการชำระเงินใหม่ กำลังกลายเป็นอีกหนึ่งสมรภูมิสำคัญ
การขับเคลื่อน Tokenization, Thai Baht Stablecoin และสภาวะกลืนไม่เข้าคายไม่ออก
ขณะที่การเสนอแนวคิดในการขับเคลื่อน Asset Tokenization และการสร้าง Thai Baht Stablecoin โดย กรณ์ จาติกวณิช ร่วมกับสมาคมสินทรัพย์ดิจิทัลไทย ได้กลายเป็นประเด็นสำคัญในการผลักดันให้ประเทศไทยก้าวไปสู่การเป็นศูนย์กลางทางการเงิน (Financial Hub) แห่งใหม่ของภูมิภาค
ในมิติเชิงบวก แนวทางนี้จะช่วยทลายข้อจำกัดในการเข้าถึงแหล่งทุน (Democratization of Capital) โดยการนำสินทรัพย์มูลค่าสูงที่ขาดสภาพคล่อง เช่น ที่ดินเกษตรกรรม อาคารพาณิชย์ หรือผลงานศิลปะ มาแปลงให้อยู่ในรูปของโทเคนขนาดเล็กเพื่อสิทธิ์การเป็นเจ้าของส่วนย่อย (Fractional Ownership) เปิดโอกาสให้ประชาชนระดับฐานรากสามารถเข้ามาร่วมเป็นเจ้าของและรับผลตอบแทนตามสัดส่วนได้อย่างทั่วถึง พร้อมทั้งยกระดับประสิทธิภาพของระบบเศรษฐกิจด้วยเงินตราที่เขียนโปรแกรมได้ (Programmable Money) ผ่าน Smart Contract ซึ่งช่วยตัดลดต้นทุนและขั้นตอนตัวกลางในการทำธุรกรรมระหว่างประเทศ เช่น การโอนเงินค้าขายทันทีที่สินค้าถึงท่าเรือโดยไม่ต้องพึ่งพา Letter of Credit (L/C) ของธนาคารพาณิชย์ นอกจากนี้ ยังเป็นการสร้างเครื่องยนต์ขับเคลื่อนเศรษฐกิจใหม่ (New Growth Engine) ในกลุ่มธุรกิจ Web3 ที่ช่วยยกระดับประเทศไทยจากการเป็นระบบเศรษฐกิจรับจ้างผลิต (OEM) ไปสู่เศรษฐกิจฐานนวัตกรรมอย่างแท้จริง
อย่างไรก็ตาม ในมิติเชิงลบและภัยเงียบทางเศรษฐกิจ การทำ Tokenization และการใช้ Stablecoin ในวงกว้าง อาจกระตุ้นให้เกิดระบบธนาคารเงา (Shadow Banking) บนบล็อกเชน ซึ่งเป็นกิจกรรมการกู้ยืมและระดมทุนที่อยู่นอกเหนือการกำกับดูแลของธนาคารกลาง หากเกิดการแห่ถอนเงินหรือแพลตฟอร์มล้มละลาย รัฐบาลจะไม่สามารถเข้าแทรกแซงหรือค้ำประกันเงินฝากได้เลย ซึ่งอาจลุกลามเป็นวิกฤตเศรษฐกิจ นอกจากนี้ การแพร่หลายของ Stablecoin เอกชน หรือการที่ประชาชนหันไปใช้ Stablecoin ต่างประเทศอย่างดอลลาร์ดิจิทัล ยังเป็นภัยคุกคามต่ออธิปไตยทางการเงิน (Monetary Sovereignty) เนื่องจากทำให้ ธปท. สูญเสียความสามารถในการดำเนินนโยบายดอกเบี้ยและการส่งผ่านนโยบายการเงิน (Monetary Policy Transmission) เพื่อควบคุมอัตราเงินเฟ้อ และหากเกิดช่องโหว่ทางเทคโนโลยีหรือโค้ดของ Smart Contract ถูกแฮกจนสินทรัพย์สูญหาย จะนำไปสู่ข้อพิพาททางกฎหมายที่ซับซ้อนอย่างยิ่งระหว่างผู้เขียนโค้ด กับ บลจ. ผู้ดูแลโครงการ และสร้างความท้าทายต่ออำนาจศาลไทยในการบังคับคดีบนบล็อกเชนข้ามพรมแดน
แต่กระนั้น ประเด็นการปรับตัวของโครงสร้างการเงินทั้งหมด ไม่ว่าจะเป็นกรอบการกำกับดูแล มาตรการในตลาดทุน หรือการพัฒนานวัตกรรมในภาคเศรษฐกิจจริง ต่างชี้ให้เห็นถึงความท้าทายประการสำคัญที่ผู้กำหนดนโยบายต้องสรุปบทเรียนและกำหนดทิศทางในระยะยาว
ทั้งนี้การเผชิญหน้าระหว่างนวัตกรรมคริปโตและระเบียบการเงินโลกจากการประชุม IMF - World Bank Group Annual Meetings 2569 ณ กรุงเทพมหานคร ได้พิสูจน์ให้เห็นว่า โลกเสรีของคริปโตกำลังถูกจัดระเบียบและต้อนเข้าสู่กรงขังของการกำกับดูแลโดยรัฐบาลและองค์กรการเงินระดับสากลอย่างหลีกเลี่ยงไม่ได้
การวิเคราะห์เชิงยุทธศาสตร์ชี้ให้เห็นว่าดุลยภาพใหม่นี้มาพร้อมกับความท้าทายที่ต้องแลกมา โดยในแง่ดี การดึงคริปโตเข้ามาอยู่ในระบบการกำกับดูแลจะช่วยคัดกรองมิจฉาชีพ สกัดกั้นการฟอกเงิน สร้างความมั่นใจให้แก่นักลงทุนสถาบัน และเปิดทางให้นวัตกรรมที่มีศักยภาพสูงอย่าง RWA Tokenization (Real-World Asset Tokenization) เข้ามาขับเคลื่อนเศรษฐกิจได้จริง แต่ในแง่ร้าย ระบบดังกล่าวต้องแลกมาด้วยการสูญเสียความเป็นส่วนตัวทางการเงินของประชาชน ต้นทุนการปฏิบัติตามกฎหมายที่สูงลิ่วจนอาจทำลายการเติบโตของสตาร์ทอัปรายย่อย และความเสี่ยงเชิงระบบที่อาจดึงเอาตลาดหุ้นและสถาบันการเงินดั้งเดิมไปประสบภาวะวิกฤตร่วมกันเมื่อเกิดความผันผวนในตลาดคริปโตโลก
สำหรับเชิงนโยบายของประเทศไทยในการก้าวผ่านจุดเปลี่ยนนี้ คือ ผู้กำหนดนโยบายไม่ควรตั้งโจทย์เพียงแค่การ "เปิดรับ" หรือ "ปฏิเสธ" นวัตกรรม แต่ต้องให้ความสำคัญกับการบริหารจัดการความเร็วในการเปิดเสรีทางการเงิน ให้สอดคล้องกับความพร้อมของระบบรักษาความปลอดภัยทางเทคโนโลยีและระดับความรู้ทางการเงินของประชาชน สิ่งสำคัญที่สุดคือการสร้างกลไกป้องกันไม่ให้นวัตกรรมทางการเงินกลายเป็นเครื่องมือในการเก็งกำไรที่ทำลายความมั่งคั่งของคนในชาติ แต่ต้องถูกใช้เป็นเครื่องมือในการเพิ่มขีดความสามารถทางการแข่งขันและกระจายโอกาสทางเศรษฐกิจอย่างยั่งยืน