
ดัชนีเชื่อมั่นผู้ประกอบการ กทม.-ปริมณฑล ขยับเหนือ 50 แตะ 51.3 รับผลประกอบการฟื้นตัว แต่ 6 เดือนข้างหน้าร่วงต่ำกว่าเกณฑ์ หวั่นกำลังซื้อเปราะบาง หนี้ครัวเรือน-สินเชื่อตึงตัว กดดันตลาด เร่งเกมระบายสต็อก คุมต้นทุน เลือกลงทุนเฉพาะทำเลที่มีดีมานด์จริง
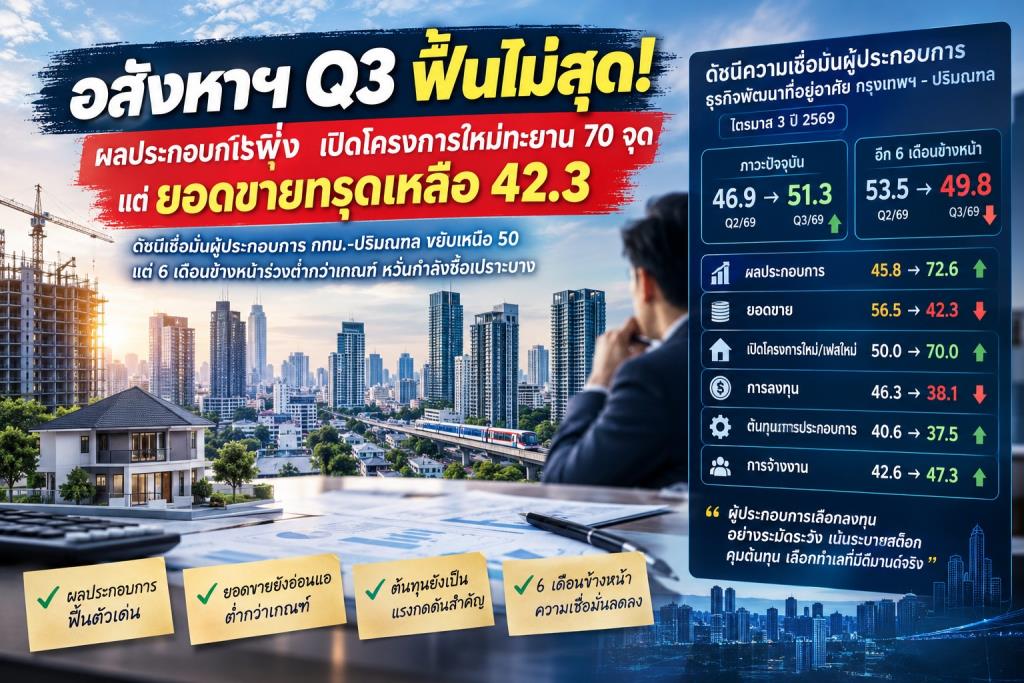
รายงานข่าวจากศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) เปิดเผยว่าสถานการณ์ตลาดอสังหาฯกรุงเทพฯ-ปริมณฑลในไตรมาส 3/69 เริ่มส่งสัญญาณฟื้นตัว แต่ยังเป็นการฟื้นตัวที่ไม่ทั่วถึง หลังดัชนีความเชื่อมั่นของผู้ประกอบการธุรกิจพัฒนาที่อยู่อาศัยในภาวะปัจจุบันปรับเพิ่มขึ้นจาก 46.9 ในไตรมาส 2 มาอยู่ที่ 51.3 กลับขึ้นมาเหนือระดับ 50 ซึ่งสะท้อนว่าผู้ประกอบการเริ่มมองสถานการณ์ธุรกิจในเชิงบวกมากขึ้น โดยมีแรงหนุนสำคัญจากผลประกอบการที่ปรับตัวดีขึ้น และการกลับมาเปิดโครงการใหม่หรือเฟสใหม่
อย่างไรก็ตาม ภาพการฟื้นตัวดังกล่าวยังมีข้อจำกัดสำคัญ เมื่อดัชนียอดขายลดลงจาก 56.5 เหลือ 42.3 สวนทางกับดัชนีผลประกอบการที่พุ่งขึ้นจาก 45.8 เป็น 72.6 สะท้อนว่าผลประกอบการที่ดีขึ้นยังไม่ได้มาจากการฟื้นตัวของยอดขายใหม่อย่างแข็งแกร่ง แต่มีส่วนสนับสนุนจากการบริหารต้นทุน การเร่งระบายสินค้าคงเหลือ การรับรู้รายได้จากโครงการเดิม และแรงกระตุ้นจากมาตรการภาครัฐที่ช่วยเร่งการโอนกรรมสิทธิ์ในช่วงที่ผ่านมา
ขณะเดียวกัน ดัชนีการเปิดโครงการใหม่และ/หรือเฟสใหม่เพิ่มขึ้นอย่างโดดเด่นจาก 50.0 ในไตรมาส 2 เป็น 70.0 ในไตรมาส 3 สะท้อนว่าผู้ประกอบการบางส่วนเริ่มกลับมาเดินหน้าเปิดขายโครงการ หลังชะลอการลงทุนในช่วงที่ตลาดเผชิญปัญหากำลังซื้ออ่อนแอและสินค้าคงเหลืออยู่ในระดับสูง แต่การกลับมาเปิดโครงการไม่ได้หมายความว่าตลาดกำลังเข้าสู่รอบขยายตัวเต็มรูปแบบ เพราะดัชนีการลงทุนกลับลดลงจาก 46.3 เหลือ 38.1
ตัวเลขดังกล่าวสะท้อนกลยุทธ์การลงทุนแบบ Selective Investment หรือเลือกลงทุนเฉพาะโครงการที่มีโอกาสขายได้จริง โดยให้น้ำหนักกับทำเลที่มีศักยภาพและมีกำลังซื้อรองรับ มากกว่าการเร่งขยายโครงการเพื่อเพิ่มยอดเปิดตัวเพียงอย่างเดียว ท่ามกลางความไม่แน่นอนของตลาดที่ยังไม่เอื้อต่อการลงทุนขนาดใหญ่
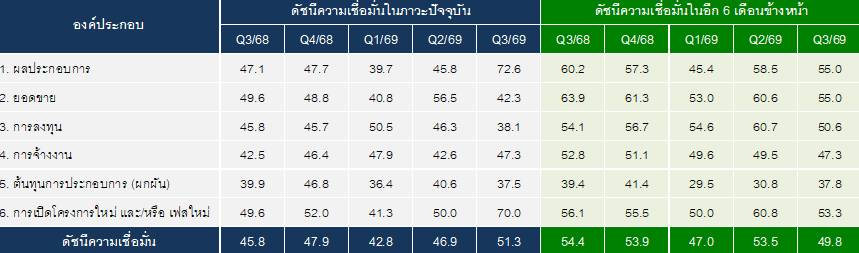
ด้านต้นทุนยังเป็นอีกหนึ่งแรงกดดันสำคัญ โดยดัชนีต้นทุนการประกอบการซึ่งเป็นดัชนีผกผันลดลงจาก 40.6 เหลือ 37.5 สะท้อนว่าภาระต้นทุนยังเป็นข้อจำกัดต่อการดำเนินธุรกิจ ทั้งต้นทุนที่ดิน ค่าก่อสร้าง ค่าแรง และต้นทุนทางการเงิน ขณะที่การปรับราคาขายเพื่อชดเชยต้นทุนทำได้จำกัด เนื่องจากกำลังซื้อของผู้บริโภคยังไม่แข็งแรง ส่งผลให้การควบคุมต้นทุนและเพิ่มประสิทธิภาพการดำเนินงานกลายเป็นปัจจัยสำคัญต่อความสามารถในการทำกำไรของผู้ประกอบการ
ส่วนดัชนีการจ้างงานปรับเพิ่มขึ้นจาก 42.6 เป็น 47.3 แม้ยังต่ำกว่าระดับ 50 แต่สะท้อนว่ากิจกรรมทางธุรกิจเริ่มมีทิศทางดีขึ้น อย่างไรก็ตาม การจ้างงานยังไม่กลับเข้าสู่ภาวะขยายตัวอย่างชัดเจน สอดคล้องกับแนวทางบริหารธุรกิจที่ยังเน้นควบคุมค่าใช้จ่ายและเพิ่มประสิทธิภาพ มากกว่าการเร่งขยายองค์กร
สิ่งที่น่าจับตาคือ ดัชนีความเชื่อมั่นในอีก 6 เดือนข้างหน้าลดลงจาก 53.5 ในไตรมาส 2 เหลือ 49.8 ในไตรมาส 3 ต่ำกว่าระดับ 50 สะท้อนว่าผู้ประกอบการยังไม่มั่นใจว่าการฟื้นตัวในปัจจุบันจะต่อเนื่องไปถึงไตรมาส 4 ปี 2569 และต้นปี 2570 ได้หรือไม่ โดยยังมีความกังวลต่อกำลังซื้อ ภาระหนี้ครัวเรือน ความเข้มงวดในการปล่อยสินเชื่อ ต้นทุนธุรกิจ และความไม่แน่นอนของเศรษฐกิจ
เมื่อพิจารณาภาพรวม ดัชนีความเชื่อมั่นในไตรมาส 3 จึงสะท้อนการฟื้นตัวของผลประกอบการและการเปิดโครงการใหม่ มากกว่าการฟื้นตัวอย่างแข็งแกร่งของดีมานด์ โดยยอดขายที่ยังต่ำกว่าเกณฑ์ การลงทุนที่ลดลง และต้นทุนที่ยังเป็นแรงกดดัน ล้วนเป็นข้อจำกัดสำคัญต่อการเติบโตในระยะถัดไป
ทิศทางตลาดอสังหาริมทรัพย์ในช่วงปลายปี 2569 จึงมีแนวโน้มที่ผู้ประกอบการจะเดินหน้าระบายสต็อกเดิม ควบคุมต้นทุนอย่างเข้มงวด และเลือกเปิดโครงการใหม่เฉพาะทำเลที่มีดีมานด์รองรับชัดเจน ขณะที่การฟื้นตัวอย่างยั่งยืนยังต้องอาศัยกำลังซื้อที่กลับมาแข็งแกร่งขึ้น และความสามารถในการเข้าถึงสินเชื่อของผู้บริโภคเป็นแรงขับเคลื่อนสำคัญ