
ICONPHUKET จุดพลุค้าปลีกภูเก็ต 1 หมื่นล้าน ดันเกาะสู่ Global Lifestyle Destination ซาวิลส์ ชี้ตลาดค้าปลีกภูเก็ตเปลี่ยนจากศูนย์การค้าขนาดใหญ่สู่ Multi-Destination Retail รับกำลังซื้อจากนักท่องเที่ยว–ต่างชาติพำนักระยะยาว เผยซัพพลายสะสม 4.33 แสนตร.ม. อัตราเช่าพุ่ง 92.54% ขณะที่ 4 ปีข้างหน้าจ่อเพิ่มเกือบ 30% แตะ 6.02 แสนตร.ม. ชี้เปิดตัว “ICONPHUKET” มูลค่า 1 หมื่นล้าน ส่งผลตลาดค้าปลีกภูเก็ตเดือด
ผู้สื่อข่าวรายงนว่า ตลาดค้าปลีกภูเก็ตกำลังเข้าสู่จุดเปลี่ยนครั้งสำคัญ จากเดิมที่ขับเคลื่อนด้วยศูนย์การค้าขนาดใหญ่ ไปสู่โครงสร้างค้าปลีกที่มีความหลากหลาย ทั้ง Shopping Mall, Community Mall, Lifestyle Mall และ Destination Retail เพื่อรองรับทั้งนักท่องเที่ยว ประชากรท้องถิ่น และกลุ่มชาวต่างชาติที่เข้ามาพำนักระยะยาว
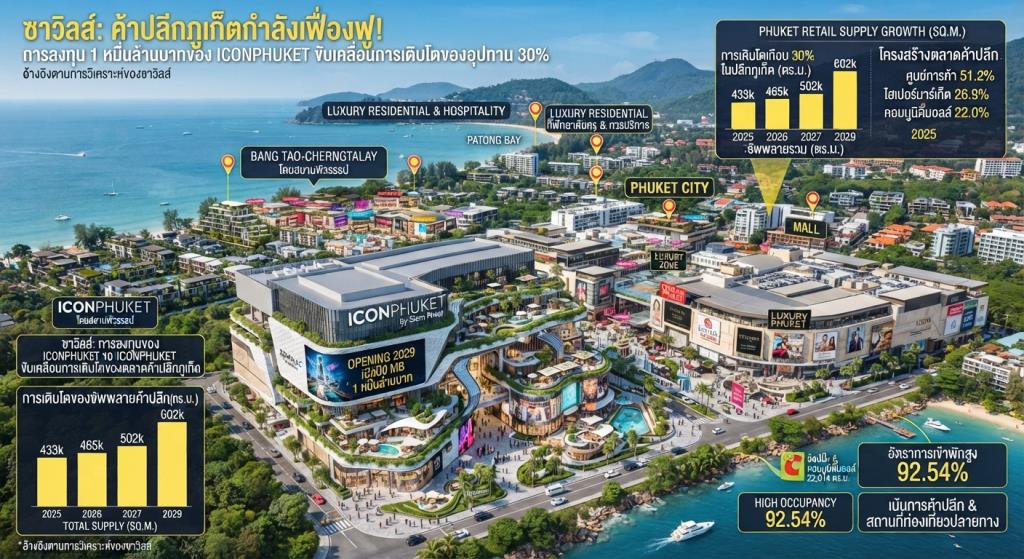
ขณะที่รายงานข่าวจาก ซาวิลส์ (ประเทศไทย) ระบุว่า ณ สิ้นปี 68 ตลาดพื้นที่ค้าปลีกภูเก็ตมีซัพพลายสะสมประมาณ 432,630 ตารางเมตร โดยมีพื้นที่ถูกใช้งานแล้วราว 400,345 ตารางเมตร คิดเป็นอัตราการเช่าสูงถึง 92.54% เหลือพื้นที่ว่างประมาณ 32,285 ตารางเมตร หรือ 7.46% สะท้อนว่าดีมานด์พื้นที่ค้าปลีกในภูเก็ตยังอยู่ในระดับสูง
ส่วนที่ซัพพลายมีแนวโน้มเพิ่มขึ้นต่อเนื่อง โดยคาดว่าจะอยู่ที่ประมาณ 464,630 ตารางเมตรในปี 2569 เพิ่มเป็น 501,819 ตารางเมตรในปี 2570 และแตะประมาณ 601,819 ตารางเมตรในปี 2572 หรือเพิ่มขึ้นเกือบ 30% จากปี 2569 สะท้อนความเชื่อมั่นของผู้พัฒนาต่อศักยภาพของภูเก็ตในฐานะเมืองท่องเที่ยวและจุดหมายปลายทางด้านการใช้ชีวิตระดับโลก
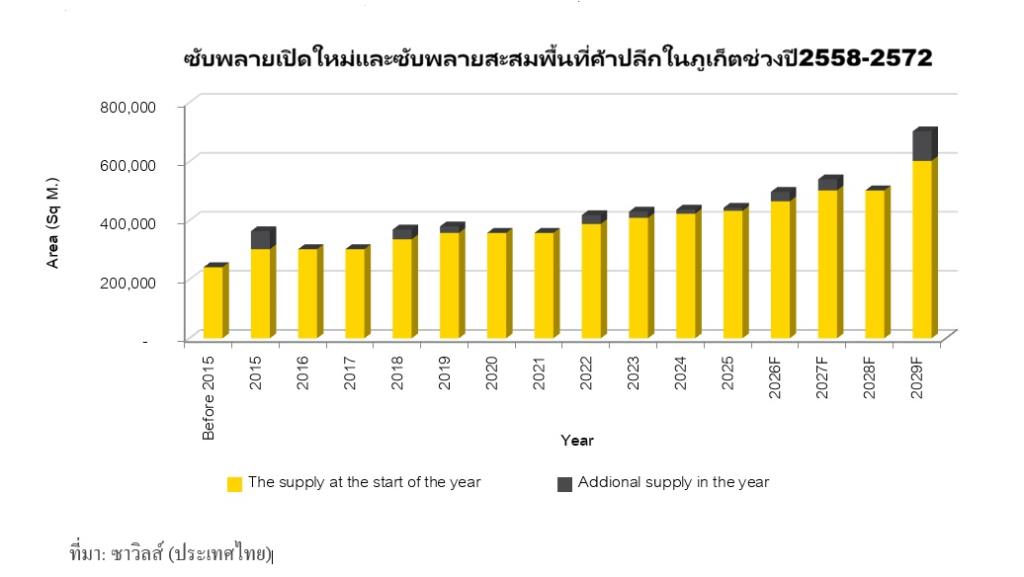
การขยายตัวของค้าปลีกจึงกำลังเปลี่ยนโครงสร้างจาก “City-Centric Retail” ไปสู่ “Multi-Destination Retail” โดย Phuket City และ Patong ยังคงเป็นศูนย์กลางหลัก ขณะที่ Cherngtalay มีศักยภาพพัฒนาเป็น Retail and Lifestyle Hub แห่งใหม่ของภูเก็ต
ในจังหวะเดียวกัน การเปิดตัว “ICONPHUKET” โดยสยามพิวรรธน์ ด้วยมูลค่าการลงทุนประมาณ 10,000 ล้านบาท และวางแนวคิดเป็น Hybrid Retail-Attraction & Entertainment Destination ที่ผสานค้าปลีก ความบันเทิง การท่องเที่ยว และกิจกรรมไลฟ์สไตล์เข้าด้วยกัน พร้อม 12 World-Class Attractions และกำหนดเปิดให้บริการในปี 2572 ถือเป็นอีกหนึ่งสัญญาณสำคัญของทิศทางตลาด
การแข่งขันของค้าปลีกภูเก็ตจึงไม่ได้อยู่ที่การเพิ่มพื้นที่เพียงอย่างเดียว แต่กำลังเปลี่ยนไปสู่การสร้าง “Destination” ที่สามารถดึงดูดผู้คนจากทั่วโลกให้เดินทางเข้ามาใช้เวลา ใช้จ่าย และกลับมาใช้บริการซ้ำ โดยเชื่อมโยง Retail เข้ากับโรงแรม ที่อยู่อาศัยระดับบน ร้านอาหาร ความบันเทิง และประสบการณ์ด้าน Lifestyle
การเปลี่ยนแปลงดังกล่าวเห็นได้ชัดจากการขยายตัวของ Community Mall ในช่วง 3 ปีที่ผ่านมา โดยเฉพาะทำเลชายฝั่งตะวันตก เช่น Bang Tao, Cherngtalay และ Kamala ซึ่งมีทั้งโรงแรมระดับบน Branded Residence วิลล่าระดับ Luxury และกลุ่มชาวต่างชาติที่เข้ามาพำนักระยะยาว ทำให้ความต้องการพื้นที่ค้าปลีกที่ตอบโจทย์การใช้ชีวิตประจำวันเพิ่มขึ้น
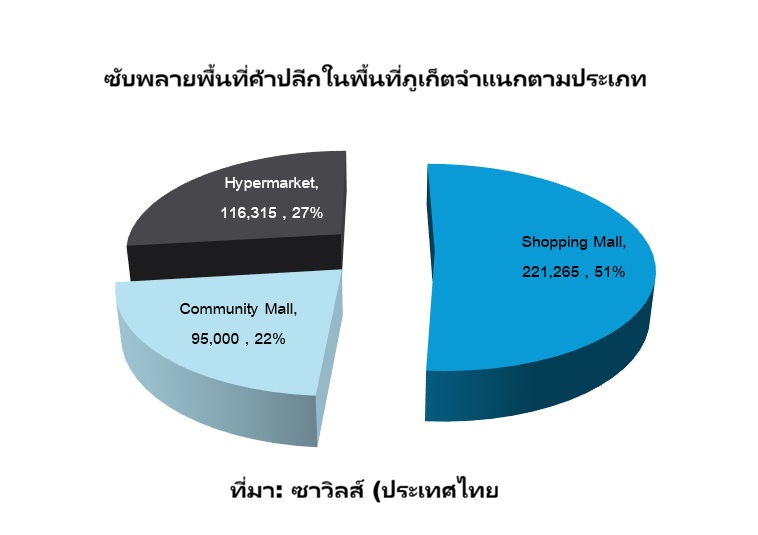
ด้านโครงสร้างตลาด ณ สิ้นปี 2568 ซัพพลายค้าปลีกภูเก็ตแบ่งเป็น Shopping Mall ประมาณ 221,265 ตารางเมตร หรือ 51.2% ของตลาดทั้งหมด ตามด้วย Hypermarket 116,315 ตารางเมตร หรือ 26.9% และ Community Mall 95,000 ตารางเมตร หรือ 22.0%
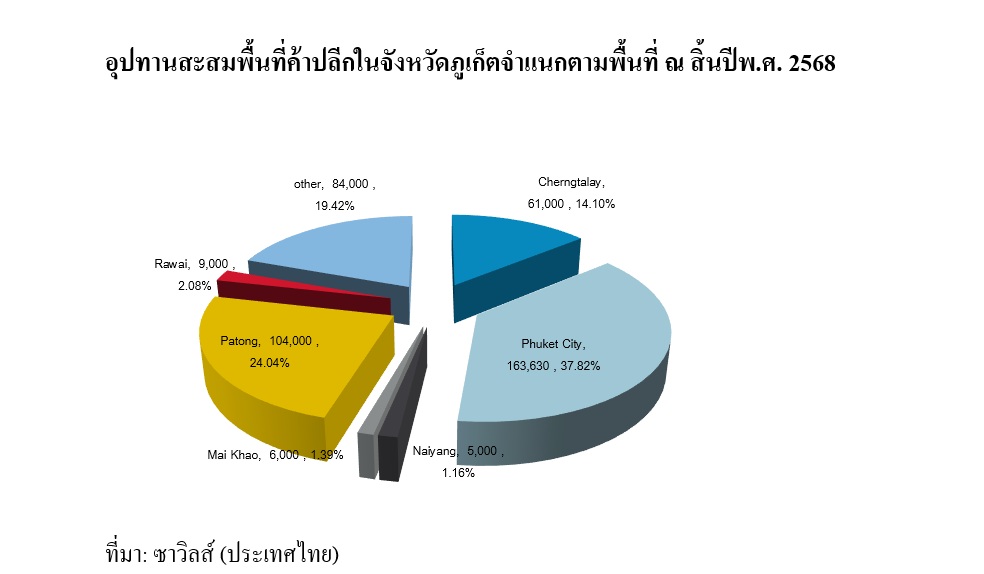
สำหรับทำเล Phuket City ยังคงครองสัดส่วนซัพพลายสูงสุดประมาณ 163,630 ตารางเมตร หรือ 37.8% ตามด้วย Patong ประมาณ 104,000 ตารางเมตร หรือ 24.0% และ Cherngtalay ประมาณ 61,000 ตารางเมตร หรือ 14.1% โดย Cherngtalay มีบทบาทเพิ่มขึ้นตามการขยายตัวของโครงการที่อยู่อาศัยระดับบน โรงแรม Luxury และฐานนักท่องเที่ยวรวมถึงผู้พำนักระยะยาวที่มีกำลังซื้อสูง
ขณะเดียวกัน Central Phuket ยังคงเป็นศูนย์กลางค้าปลีกระดับบนของเกาะ ปัจจุบันมีพื้นที่โครงการรวมประมาณ 400,000 ตารางเมตร มีร้านค้ามากกว่า 700 ร้าน และพื้นที่ให้เช่ามากกว่า 185,000 ตารางเมตร ขณะที่การขยาย Luxury Zone ในปี 2569 จะช่วยเสริมบทบาทของภูเก็ตในฐานะจุดหมายปลายทางของสินค้า Luxury และแบรนด์ระดับโลก
ด้านค่าเช่าพื้นที่ค้าปลีกในภูเก็ตอยู่ในช่วงประมาณ 700–3,000 บาทต่อตารางเมตรต่อเดือน ขึ้นอยู่กับประเภทโครงการ ทำเล และศักยภาพในการดึงดูดผู้ใช้บริการ โดย Community Mall และทำเลศักยภาพมีค่าเช่าประมาณ 1,200–1,500 บาทต่อตารางเมตรต่อเดือน ขณะที่ทำเลโดดเด่นหรือมีฐานลูกค้ากำลังซื้อสูงสามารถขึ้นไปถึง 2,000–2,500 บาทต่อตารางเมตรต่อเดือน และบางทำเลแตะ 2,000–3,000 บาทต่อตารางเมตรต่อเดือน นอกจากนี้บางโครงการยังใช้โมเดลค่าเช่าควบคู่กับ Gross Profit (GP) ประมาณ 18–25%
อย่างไรก็ตาม การเพิ่มขึ้นของซัพพลายในช่วงปี 2569–2572 จะทำให้การแข่งขันในตลาดสูงขึ้น โดยเฉพาะ Phuket City, Bang Tao–Cherngtalay, Thalang, Patong และ Rawai ความสำเร็จของโครงการจึงต้องพึ่งพาความสามารถในการสร้างเอกลักษณ์ ดึงแบรนด์ที่เหมาะสม และสร้างประสบการณ์ที่ตอบโจทย์ทั้งนักท่องเที่ยวและผู้บริโภคในท้องถิ่น
"ซาวิลส์มองว่า การเติบโตของ Shopping Mall, Community Mall และ Destination Retail ไม่ได้เป็นเพียงการเพิ่มพื้นที่ค้าปลีก แต่สะท้อนการเปลี่ยนผ่านของภูเก็ตจากเมืองท่องเที่ยวที่พึ่งพาการจับจ่ายของนักท่องเที่ยว ไปสู่เมืองที่มีการอยู่อาศัยและใช้ชีวิตตลอดทั้งปี"
เมื่อผนวกกับการเติบโตของตลาด Luxury Residential, Hospitality, Wellness และ Tourism ภูเก็ตจึงกำลังขยับจาก “เมืองท่องเที่ยวระดับโลก” สู่ “Global Lifestyle Destination” ที่ผู้คนจากทั่วโลกไม่ได้เพียงเดินทางมาเยือน แต่เข้ามาใช้ชีวิต ใช้จ่าย และสัมผัสประสบการณ์ตลอดทั้งปี