
บทวิเคราะห์หุ้น สัปดาห์ละตัว จาก Aekinvestment โดย เอกพิทยา เอี่ยมคงเอก
AEKINVESTMENT SECURITIES
ฝ่ายวิเคราะห์หลักทรัพย์ | Equity Research
25 กันยายน 2569
Company Update
EPG – อีสเทิร์นโพลีเมอร์ กรุ๊ป
มาร์จิ้นขึ้นมาอยู่ระดับใหม่ ราคายังสะท้อนแค่กำไรปีที่แล้ว
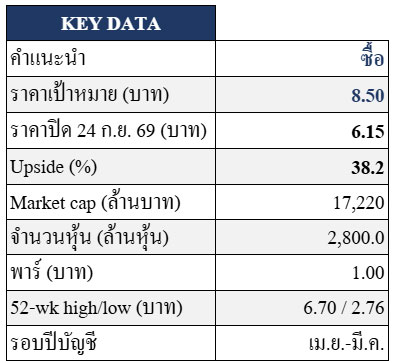
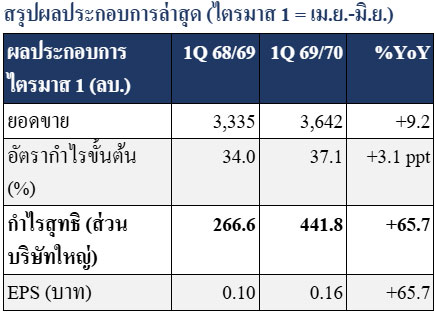
ไตรมาสแรกของปีบัญชีใหม่ กำไรโต 66% มาร์จิ้นทะลุ 37%EPG เปิดปีบัญชี 69/70 ด้วยกำไรสุทธิไตรมาส 1 (เม.ย.-มิ.ย. 69) ที่ 441.8 ล้านบาท เพิ่มขึ้น 65.7% จาก 266.6 ล้านบาทในช่วงเดียวกันปีก่อน บนยอดขาย 3,642 ล้านบาท (+9.2%) ตัวเลขที่เราให้น้ำหนักมากที่สุดคืออัตรากำไรขั้นต้นที่ขยับขึ้นเป็น 37.1% จาก 34.0% เมื่อปีก่อน ซึ่งสูงกว่ากรอบ 30–33% ที่บริษัทเคยใช้เป็นเป้าหมายมาตลอดอย่างชัดเจน กำไรที่ดีขึ้นจึงไม่ได้มาจากยอดขายอย่างเดียว แต่มาจากคุณภาพของรายได้และการคุมต้นทุนภายใต้นโยบาย USE ที่เริ่มเห็นผลต่อเนื่องตั้งแต่ปีบัญชีก่อน ไตรมาส 1 ปกติเป็นไตรมาสที่เบาของปี ปีที่แล้วคิดเป็นเพียงราว 21% ของกำไรทั้งปี ฐานที่เริ่มต้นสูงขนาดนี้จึงเปิดโอกาสให้ทั้งปีทำได้ดีกว่าที่เราตั้งไว้
สามธุรกิจเดินพร้อมกัน ไม่ได้พึ่งตัวใดตัวหนึ่ง
ธุรกิจฉนวนยางกันความร้อน-เย็นภายใต้แบรนด์ Aeroflex ซึ่งเป็นธุรกิจแกนและทำมาร์จิ้นสูงสุด ยังได้แรงหนุนจากความต้องการระบบปรับอากาศและห่วงโซ่ความเย็นทั้งในและต่างประเทศ ธุรกิจชิ้นส่วนตกแต่งรถกระบะ Aeroklas ฟื้นจากจุดต่ำในปีก่อนหน้า โดยเฉพาะตลาดแอฟริกาใต้ที่เคยเป็นตัวถ่วง ส่วนธุรกิจบรรจุภัณฑ์ EPP ยอดขายไตรมาสล่าสุดโต 19.3% จากความต้องการในกลุ่มอาหารและสินค้าอุปโภคบริโภค การที่ทั้งสามขาเดินไปทางเดียวกันทำให้กำไรมีเสถียรภาพกว่าช่วงปีบัญชี 67/68 ที่ถูกกดทั้งจากค่าเงินและการตั้งสำรองหนี้สงสัยจะสูญถึง 324 ล้านบาท
ฐานกำไรใหม่ยืนได้จริง งบดุลเบา ปันผลเพิ่ม
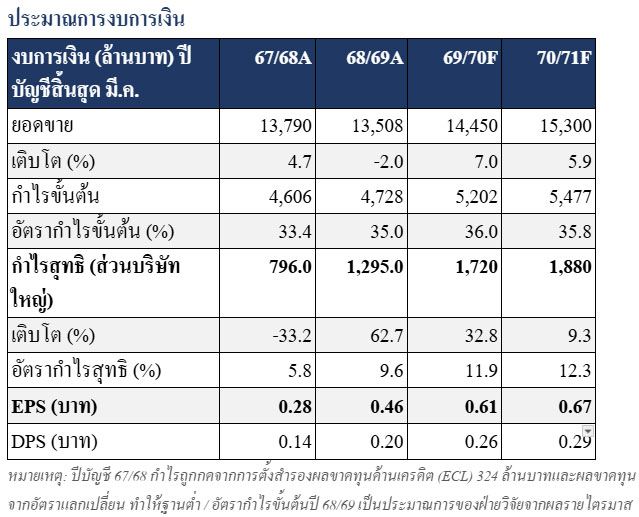
ปีบัญชี 68/69 (เม.ย. 68–มี.ค. 69) กำไรสุทธิส่วนบริษัทใหญ่อยู่ที่ 1,295 ล้านบาท เพิ่มขึ้น 62.7% แม้ยอดขายลดลง 2% เหลือ 13,508 ล้านบาท ซึ่งยืนยันว่าการปรับโครงสร้างต้นทุนได้ผล และส่วนแบ่งกำไรจากบริษัทร่วมและการร่วมค้าเพิ่มขึ้น 17% ฐานะการเงินยังแข็งแรง หนี้สุทธิราว 2,460 ล้านบาท เทียบกับส่วนของผู้ถือหุ้นเกือบ 1.4 หมื่นล้านบาท บริษัทจ่ายปันผลรวมปีบัญชีล่าสุด 0.20 บาท/หุ้น เพิ่มจาก 0.14 บาทปีก่อนหน้า คิดเป็น payout ราว 43% เมื่อกำไรเดินต่อ เราคาดปันผลเพิ่มตาม
Valuation: PER 13.8 เท่า เป้า 8.50 บาท
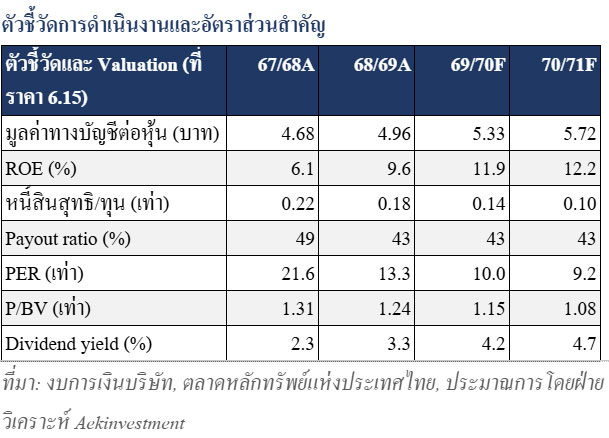
เราประมาณการกำไรปีบัญชี 69/70 ที่ 1,720 ล้านบาท (+32.8%) และ 70/71 ที่ 1,880 ล้านบาท คิดเป็น EPS 0.61 และ 0.67 บาท ที่ราคา 6.15 บาท หุ้นเทรดที่ PER เพียง 10.0 เท่าของกำไรปีนี้ และ P/BV 1.24 เท่า ทั้งที่ ROE กำลังขยับขึ้นจากระดับตัวเลขหลักเดียวไปใกล้ 12% ราคาเป้าหมาย 8.50 บาทอิง PER 13.8 เท่าของ EPS ปีบัญชี 69/70 ซึ่งเป็นระดับที่ตลาดควรให้กับบริษัทที่มาร์จิ้นขยับขึ้นมาอยู่ในระดับใหม่และมีกระแสเงินสดพอจ่ายปันผลเพิ่ม Upside 38.2% บวกปันผลอีกราว 4%
แนะนำ ซื้อ
ปัจจัยเสี่ยง: ราคาวัตถุดิบเคมีภัณฑ์และยางสังเคราะห์, ค่าเงินบาทที่แข็งค่ากดรายได้ส่งออก, หนี้สงสัยจะสูญที่อาจกลับมาหากลูกค้าต่างประเทศมีปัญหา, การแข่งขันด้านราคาในบรรจุภัณฑ์ และความเสี่ยงจากนโยบายการค้าสหรัฐ
EPG – อีสเทิร์นโพลีเมอร์ กรุ๊ป | รายละเอียดประมาณการและสมมติฐาน
สมมติฐานหลักที่ใช้ในประมาณการ
ยอดขายปีบัญชี 69/70 ที่ 14,450 ล้านบาท (+7.0%) ต่ำกว่าอัตราเติบโต 9.2% ที่ทำได้จริงในไตรมาส 1 เราเผื่อไว้สำหรับค่าเงินบาทที่ผันผวนและความไม่แน่นอนของเศรษฐกิจโลกที่กระทบยอดส่งออกฉนวนและชิ้นส่วนรถกระบะ โดยให้บรรจุภัณฑ์ EPP เป็นส่วนที่โตเร็วที่สุดตามความต้องการในประเทศ ส่วนปีบัญชี 70/71 เราให้ยอดขายโต 5.9% ซึ่งใกล้เคียงอัตราเติบโตปกติของบริษัทในช่วงที่ไม่มีปัจจัยพิเศษ
อัตรากำไรขั้นต้นเราตั้งไว้ที่ 36.0% ในปีบัญชี 69/70 ต่ำกว่า 37.1% ที่ทำได้ในไตรมาส 1 เพราะมาร์จิ้นรายไตรมาสผันผวนตามต้นทุนวัตถุดิบและสัดส่วนสินค้า เราไม่ต้องการ extrapolate มาร์จิ้นระดับสูงสุดไปทั้งปี และให้ลดลงเล็กน้อยเป็น 35.8% ในปีถัดไปตามสมมติฐานราคาวัตถุดิบที่ทรงตัวถึงขึ้นเล็กน้อย จุดสำคัญคือเราเชื่อว่ามาร์จิ้นจะไม่กลับลงไปที่ 33% อีก เพราะส่วนหนึ่งมาจากการเปลี่ยนสัดส่วนสินค้าไปทางผลิตภัณฑ์มูลค่าสูงและการลดค่าใช้จ่ายที่เป็นโครงสร้าง
กำไรสุทธิปีบัญชี 69/70 ที่ 1,720 ล้านบาท หมายความว่าไตรมาส 2–4 ต้องทำได้เฉลี่ยราว 426 ล้านบาทต่อไตรมาส ต่ำกว่าไตรมาส 1 เล็กน้อย ทั้งที่ในปีบัญชี 68/69 กำไรครึ่งหลังสูงกว่าครึ่งแรก (ราว 713 เทียบ 582 ล้านบาท) เราจึงมองว่าประมาณการนี้ระมัดระวังและมีโอกาสปรับขึ้น เราไม่ได้ใส่สมมติฐานกำไรหรือขาดทุนจากอัตราแลกเปลี่ยน และสมมติให้การตั้งสำรอง ECL อยู่ในระดับปกติ ไม่ซ้ำรอยปีบัญชี 67/68 ปันผลเราใช้ payout ที่ 43% เท่ากับที่บริษัทจ่ายจริงในปีบัญชีล่าสุด
ที่มาของราคาเป้าหมาย 8.50 บาท
เราประเมินด้วยวิธี PER ที่ 13.8 เท่าของ EPS ปีบัญชี 69/70 ที่ 0.61 บาท ได้ราคาเป้าหมาย 8.50 บาท เทียบกับ EPS ปีบัญชี 70/71 คิดเป็นเพียง 12.7 เท่า ระดับ PER นี้ไม่ได้สูงสำหรับบริษัทที่มีแบรนด์ระดับโลกอย่าง Aeroflex มาร์จิ้นขั้นต้นกว่า 35% และ ROE ที่ขยับขึ้นเกิน 12% ปัจจุบันตลาดให้ PER ย้อนหลัง 11.7 เท่า ซึ่งยังรวมไตรมาสที่มาร์จิ้นต่ำในอดีต เมื่อกำไรรายไตรมาสใหม่ทยอยแทนที่ไตรมาสเก่า PER ย้อนหลังจะลดลงเองแม้ราคาไม่ขยับ เป็นแรงดึงให้ราคาปรับขึ้นหาเป้าหมาย ในเชิง P/BV ราคาเป้าหมายเท่ากับ 1.6 เท่าของมูลค่าทางบัญชีปีบัญชี 69/70 ซึ่งสอดคล้องกับ ROE ระดับ 12%
ปัจจัยเสี่ยง
หนึ่ง ราคาวัตถุดิบหลักทั้งยางสังเคราะห์และเม็ดพลาสติกที่อิงราคาน้ำมัน หากปรับขึ้นเร็ว มาร์จิ้นจะลดลงก่อนที่บริษัทจะปรับราคาขายได้
สอง ค่าเงินบาทที่แข็งค่าเพราะรายได้ส่วนใหญ่มาจากต่างประเทศ
สาม ความเสี่ยงด้านเครดิตของลูกค้าต่างประเทศที่เคยทำให้ต้องตั้งสำรองก้อนใหญ่ในปีบัญชี 67/68
สี่ นโยบายภาษีและการกีดกันทางการค้าของสหรัฐซึ่งเป็นตลาดสำคัญของทั้ง Aeroflex และ Aeroklas และ
ห้า การแข่งขันด้านราคาในธุรกิจบรรจุภัณฑ์ที่ยังรุนแรง ผู้ลงทุนควรติดตามอัตรากำไรขั้นต้นรายไตรมาสเป็นตัวชี้วัดหลัก
จัดทำโดยฝ่ายวิเคราะห์หลักทรัพย์ บล. Aekinvestment เพื่อเผยแพร่ต่อลูกค้าเท่านั้น ข้อมูลมาจากแหล่งที่เชื่อว่าน่าเชื่อถือแต่มิได้รับรองความถูกต้องครบถ้วน ประมาณการอาจเปลี่ยนแปลงโดยไม่ต้องแจ้งล่วงหน้า มิใช่การเสนอขายหลักทรัพย์ การลงทุนมีความเสี่ยง ผู้ลงทุนควรใช้วิจารณญาณประกอบการตัดสินใจ