
"คอมเซเว่น" ผลงานดีจนน่าจับตา หลังไตรมาส 2/69 กำไรพุ่ง ดันเป้าปีนี้โอกาสโตเกิน 20% จากความแข็งแกร่งของ Ecosystem ครบวงจร ทั้งร้านค้า BaNANA, Studio7, ศูนย์ iCare และบริการการเงิน UFUND พร้อมรุกขยายพอร์ตสู่ธุรกิจเมกะเทรนด์ ทั้งพลังงานสะอาดและรถยนต์ไฟฟ้าเพื่อสร้างการเติบโตในระยะยาว
เมื่อพูดถึงหุ้นค้าปลีกสินค้าไอทีและเทคโนโลยีเบอร์ต้น ๆ ของเมืองไทย ชื่อของ บริษัท คอมเซเว่น จำกัด (มหาชน) หรือ COM7 น่าจะเป็นชื่อแรก ๆ ที่นักลงทุนนึกถึง ด้วยความที่แบรนด์นี้อยู่ใกล้ตัวเราผ่านเครือข่ายร้านค้าทั่วประเทศ
ทั้งนี้ หากมองจากงบการเงินล่าสุดใน ไตรมาส 2/2569 COM7 สามารถโชว์ตัวเลขกำไรสุทธิออกมาอยู่ที่ 1,303 ล้านบาท ซึ่งพุ่งขึ้นราว 29.9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แรงหนุนหลักมาจากการบริหารจัดการยอดขายสินค้าไอที สมาร์ทโฟน และอัตรากำไรขั้นต้นที่ดีขึ้นอย่างต่อเนื่อง จนทำให้ภาพรวมทั้งปีบริษัทฯ มีการขยับเป้าการเติบโตของกำไรขึ้นไปมองหาโซนเกิน 20%
Ecosystem ที่กินรวบลูกค้าในทุกช่วง
จุดแข็งที่ทำให้ COM7 ยังคงยืนหนึ่งในตลาดได้ คือการครองพื้นที่สื่อและหน้าร้านผ่านแบรนด์คุ้นเคยอย่าง BaNANA และ Studio7 (ตัวแทนจำหน่ายสินค้า Apple รายใหญ่) รวมถึงศูนย์บริการ iCare ที่ครอบคลุมทั่วประเทศ ท่ามกลางกำลังซื้อของผู้บริโภคที่ฟื้นตัวแบบเลือกสรร กลยุทธ์การบริหารสินค้าคงเหลือและการเพิ่มประสิทธิภาพต่อสาขา (Same-Store Sales) จึงเป็นหัวใจสำคัญที่ทำให้บริษัทประคองอัตรากำไรไว้ได้ดี
และควรเลิกคิดว่า ผลประกอบการที่สวยหรือของ COM7 มาจากการมี "แค่ร้านเยอะ" นั่นเพราะการเติบโตของธุรกิจเกิดจากระบบนิเวศ (Ecosystem) ของหน้าร้านที่ออกแบบมาเพื่อ "กินรวบ" ทุกช่วงเวลาของลูกค้า (Customer Journey) ตั้งแต่ก้าวแรกที่เดินเข้าร้านจนถึงวันทิ้งเครื่องพัง โดยแยกย่อยออกเป็นมิติต่าง ๆ ที่น่าสนคือ
1. การเจาะตลาดแบบ Multi-Brand ครอบคลุมทุกลูกค้าเป้าหมาย ด้วย BaNANA ซึ่งเปรียบเสมือนกองทัพหน้าที่มีสาขาอยู่ตามคอมมูนิตี้มอลล์และไฮเปอร์มาร์เก็ตทั่วประเทศ เจาะกลุ่มลูกค้าระดับแมสที่ต้องการความหลากหลายของแบรนด์ Windows, Android, โน้ตบุ๊ก และอุปกรณ์ไอทีเบ็ดเตล็ด
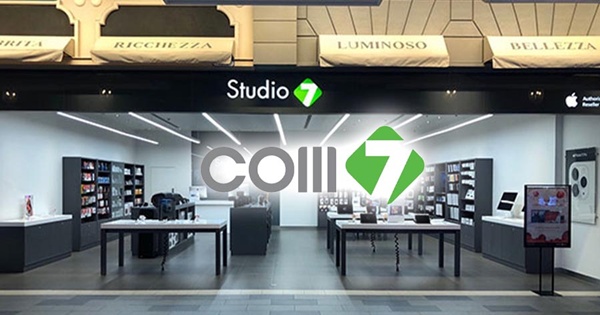
ถัดมา คือStudio7 ถือป้อมปราการสำคัญที่เป็นตัวแทนจำหน่ายผลิตภัณฑ์ Apple รายใหญ่ที่สุด (Apple Authorized Reseller) ซึ่งครองพื้นที่เกรดพรีเมียมในศูนย์การค้าชั้นนำ ดึงดูดกลุ่มกำลังซื้อสูงที่ภักดีต่อแบรนด์ (Brand Loyalty) สูงมาก และแบรนด์เฉพาะกลุ่มและพาร์ทเนอร์ เช่น ร้านแบรนด์ช็อป (Samsung, Xiaomi) รวมถึงการเข้าไปจับมือกับเครือข่ายโทรคมนาคม ทำให้เข้าถึงฐานลูกค้าได้ทุกระดับราคาอย่างไร้รอยต่อ
2. วงจรชีวิตลูกค้าแบบครบวงจร (End-to-End Experience) ผ่าน iCare ถือเป็นจุดแข็งที่ทำให้โมเดลธุรกิจของ COM7 แข็งแกร่งกว่าคู่แข่งค้ารายย่อยทั่วไปคือบริการหลังการขายภายใต้ศูนย์ iCare นั่นเพราะเมื่อลูกค้าซื้อสินค้าไปแล้ว ไม่ว่าจะเป็นสมาร์ตโฟนหรือคอมพิวเตอร์ หากเกิดปัญหาหรือต้องการซ่อมแซม ก็สามารถใช้บริการกับ iCare ที่มักจะตั้งอยู่ใกล้หรือควบคู่กับสาขาหลักได้ทันที ทำให้โมเดลนี้สร้างความมั่นใจให้ผู้บริโภคกล้าตัดสินใจซื้อสินค้ามูลค่าสูง (High-end Gadgets) ได้ง่ายขึ้น เพราะรู้ว่ามีบริการรองรับครบวงจรในจุดเดียว ไม่ต้องวิ่งหาศูนย์ซ่อมแยกต่างหาก
3. กลยุทธ์การบริหารสินค้าคงเหลือ (Inventory & Same-Store Efficiency) ด้วยเพราะท่ามกลางความท้าทายเรื่องกำลังซื้อของผู้บริโภคที่ฟื้นตัวแบบระมัดระวัง (Selective Spending) แต่ COM7 ใช้ความได้เปรียบด้าน อำนาจต่อรอง (Bargaining Power) กับแบรนด์ผู้ผลิตระดับโลก ทำให้สามารถบริหารรอบหมุนเวียนสินค้าคงคลัง (Inventory Turnover) ได้อย่างรวดเร็ว ป้องกันปัญหาของตกรุ่นหรือสินค้าค้างสต็อกที่มักจะกัดกินอัตรากำไรของธุรกิจค้าปลีกทั่วไป
นอกจากนี้ การเน้นควบคุมต้นทุนควบคู่กับการกระตุ้นยอดขายต่อสาขาเดิม (Same-Store Sales Growth: SSSG) ทำให้แต่ละสาขาสามารถสร้างกระแสเงินสดกลับมาหล่อเลี้ยงบริษัทได้อย่างมีประสิทธิภาพ แม้ในยามที่เศรษฐกิจโดยรวมจะผันผวนก็ตาม
ถือเป็นการผสมผสานระหว่างหน้าร้านที่ทรงพลัง ระบบบริการหลังการขายที่ครบวงจร และการบริหารสต็อกที่เฉียบคม จึงเปรียบเสมือน "คูเมือง" (Moats) ชั้นดีที่ช่วยปกป้องส่วนแบ่งการตลาดของ COM7 เอาไว้ไม่ให้คู่แข่งรายอื่นเจาะเข้ามาได้ง่าย ๆ
ก้าวต่อไปกับ New S-Curve และธุรกิจอนาคต
แม้ว่าตลาดไอทีจะเป็นตลาดหลัก แต่เพื่อลดความเสี่ยงจากการพึ่งพาอาศัยสินค้ากลุ่มเดิม ๆ COM7 ได้รุกคืบขยายพอร์ตไปยังธุรกิจเมกะเทรนด์อื่น ๆ เพิ่มเติม ไม่ว่าจะเป็นตลาดรถยนต์ไฟฟ้า (EV) หรือพลังงานสะอาดอย่างโซลาร์เซลล์ (Banana Solar) รวมถึงบริการเสริมด้านการเงิน เพื่อสร้างฐานรายได้ใหม่ ๆ มารองรับความเติบโตในระยะยาว โดยบริษัทได้มุ่งเน้นขยายพอร์ตธุรกิจไปยังกลุ่มเมกะเทรนด์ (Mega Trends) ที่สอดรับกับไลฟ์สไตล์ยุคใหม่ ด้วยการแบ่งออกเป็น 3 ขาหลัก คือ
1. ธุรกิจบริการทางการเงินและการเช่าซื้อ (UFUND) โดยดำเนินการผ่านบริษัทลูก (บริษัท ธันเดอร์ฟินฟิน จำกัด) เพื่อให้บริการสินเชื่อทางเลือกและการผ่อนชำระสินค้าไอทีสำหรับลูกค้าที่ไม่มีบัตรเครดิต โดยปัจจุบัน ถือเป็นหนึ่งในธุรกิจดาวรุ่งที่เติบโตอย่างโดดเด่นและทำกำไรให้กับบริษัทได้อย่างชัดเจน ช่วยปลดล็อกกำลังซื้อของผู้บริโภค ทำให้ยอดขายสินค้ามูลค่าสูง (High-end Gadgets) ขยายตัวได้ดีขึ้นอย่างต่อเนื่อง
2. ธุรกิจพลังงานสะอาดและโซลาร์เซลล์ (Solar Solutions) เป็นเรื่องที่น่าสนใจเมื่อบริษัทตัดสินใจรุกตลาดพลังงานแสงอาทิตย์สำหรับที่อยู่อาศัยและโฮมออฟฟิศ โดยอาศัยความได้เปรียบจากเครือข่ายหน้าร้านเดิมมาต่อยอดบริการติดตั้งระบบโซลาร์เซลล์แบบครบวงจร (One-Stop Service) เพื่อตอบโจทย์เทรนด์รักษ์โลกและช่วยลดภาระค่าไฟ โดยปัจจุบันได้รับกระแสตอบรับที่ดีท่ามกลางภาวะค่าครองชีพและต้นทุนพลังงานที่สูงขึ้น กลายเป็นอีกหนึ่งช่องทางในการสร้างฐานรายได้เสริม นอกเหนือจากสินค้าไอทีแบบเดิม
3. ธุรกิจยานยนต์ไฟฟ้า (EV) ธุรกิจยานยนต์ไฟฟ้า (EV) และระบบนิเวศยานยนต์ ส่วนขยายขอบเขตการทำตลาดสู่กลุ่มยานยนต์พลังงานสะอาด COM7 จับมือเป็นพันธมิตรเพื่อทำตลาดและจัดจำหน่ายรถยนต์ไฟฟ้า (เช่น แบรนด์ GAC AION) รวมถึงการรุกตลาดรถแท็กซี่ไฟฟ้า (Taxi EV)
โดยปัจจุบันอยู่ในช่วงของการลงทุนและสร้างฐานโครงสร้างพื้นฐาน (Ecosystem) เพื่อรองรับเทรนด์ยานยนต์แห่งอนาคต แม้ในระยะสั้นอาจต้องเผชิญกับความท้าทายด้านการแข่งขันในตลาดรถยนต์ แต่ก็เป็นกลยุทธ์สำคัญในการกระจายความเสี่ยงและเตรียมรับมือความเปลี่ยนแปลงในระยะยาว
อากาศที่เบาบางบนยอดดอยของราคาหุ้น
ในแง่ของราคาหุ้น ตั้งแต่ช่วงต้นปี 2569 ที่ผ่านมา ราคาหุ้น COM7 ถือว่าวิ่งขึ้นมาค่อนข้างร้อนแรง โดยขยับจากโซนราคาประมาณ 19.60 บาท (ปลายปี 2568) ไต่ระดับขึ้นมาซื้อขายอยู่ในกรอบราว ๆ 28.50 - 31.50 บาท สะท้อนส่วนต่างที่ปรับตัว เพิ่มขึ้นกว่า 45% - 50%+ ซึ่งแสดงให้เห็นถึงความเชื่อมั่นของนักลงทุนที่กลับมามองเห็นการฟื้นตัวของผลประกอบการอย่างชัดเจน
อย่างไรก็ตาม เมื่อราคาหุ้นวิ่งขึ้นมาค่อนข้างไกล นักลงทุนจึงต้องใช้ความระมัดระวังและติดตามตัวเลขยอดขายในแต่ละไตรมาสอย่างใกล้ชิดเพื่อประเมินความคุ้มค่าในการลงทุนระยะถัดไป
ด้านนักวิเคราะห์ บล.ฟินันเซีย ไซรัส ประเมินว่าผลงานในช่วงครึ่งหลังปี 2569 ของ COM7 มีแนวโน้มเติบโตอย่างแข็งแกร่ง และอาจทำสถิติสูงสุดใหม่ต่อเนื่องจากแรงหนุนของการเปิดตัวสินค้าเทคโนโลยีใหม่ ๆ (เช่น สมาร์ตโฟนรุ่นเรือธง) ประกอบกับความสำเร็จของธุรกิจสินเชื่อเช่าซื้ออย่าง U-Fund ที่ช่วยผลักดันยอดขายได้อย่างมีนัยสำคัญ ทำให้มีการปรับเพิ่มประมาณการกำไรสุทธิขึ้น และมองว่าการขยายพอร์ตธุรกิจใหม่เริ่มส่งผลบวกต่ออัตรากำไรอย่างชัดเจน โดย ให้คำแนะนำ "ซื้อ" โดยประเมินราคาเป้าหมายเหมาะสมอยู่ที่ 35.00 บาท ซึ่งสะท้อนถึงการเติบโตของกำไรปีนี้ที่คาดว่าจะขยายตัวราว 20% เมื่อเทียบกับปีก่อนหน้า
ขณะที่ บล.เอเซีย พลัส มีมุมมองเชิงบวกต่อความสามารถในการบริหารจัดการต้นทุนและการรักษาอัตรากำไรขั้นต้นท่ามกลางภาวะกำลังซื้อของผู้บริโภคที่ฟื้นตัวแบบระมัดระวัง แม้การเติบโตในธุรกิจใหม่อย่างตลาดยานยนต์ไฟฟ้า (EV) จะยังอยู่ในช่วงลงทุน แต่งบการเงินรวมยังคงมีความยืดหยุ่นสูงจากฐานธุรกิจค้าปลีกไอทีเดิมที่แข็งแกร่ง
ภาพรวมจึงให้คำแนะนำเชิงกลยุทธ์ในระดับ "ซื้อ / Trading" โดยประเมินราคาเป้าหมายพื้นฐานอยู่ที่ 30.50 - 33.00 บาท (อิงตามระดับ P/E ที่เหมาะสมกับภาวะตลาดปัจจุบัน) เพื่อรอจังหวะสะสมตามกรอบแนวรับ