
รายงานข่าวจากศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) เปิดเผยว่า ภาพตลาดที่อยู่อาศัยกรุงเทพฯ และ 5 จังหวัดปริมณฑล ไตรมาส 2 ปี 2569 พบตลาดกำลังเข้าสู่ช่วงปรับโครงสร้างเพื่อสร้าง “สมดุลใหม่” อย่างชัดเจน หลังผู้ประกอบการชะลอการเปิดโครงการใหม่ ขณะที่ตลาดคอนโดมิเนียมเริ่มฟื้นตัวสวนทางตลาดบ้านจัดสรรที่ยังเผชิญแรงกดดันจากกำลังซื้อและการเข้าถึงสินเชื่อ
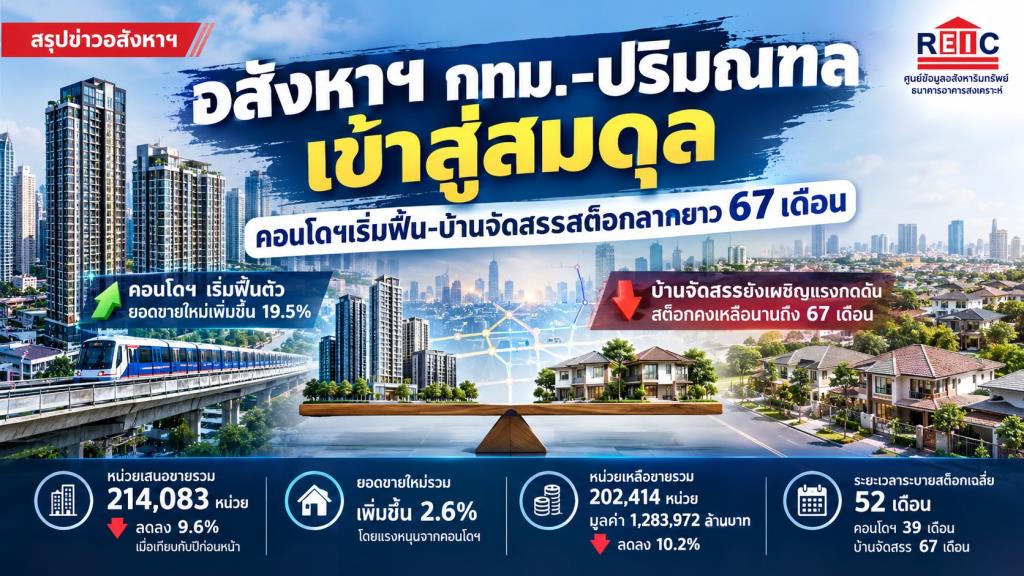
ภาพรวมพื้นที่กรุงเทพฯ และ 5 จังหวัดปริมณฑล มีหน่วยเสนอขายรวม 214,083 หน่วย ลดลง 9.6% เมื่อเทียบกับปีก่อนหน้า แบ่งเป็นอาคารชุด 85,249 หน่วย ลดลง 5.8% และบ้านจัดสรร 128,834 หน่วย ลดลง 11.9% ขณะที่หน่วยเปิดขายใหม่ลดลง 15.6% โดยการเปิดโครงการบ้านจัดสรรลดลงถึง 28.6% และมูลค่าโครงการเปิดใหม่ลดลง 51.9% สะท้อนการปรับตัวของผู้ประกอบการที่ระมัดระวังการลงทุนมากขึ้น และเน้นสินค้าที่มีระดับราคาสอดคล้องกับกำลังซื้อ
อย่างไรก็ตาม ด้านยอดขายใหม่กลับเพิ่มขึ้น 2.6% เมื่อเทียบกับปีก่อนหน้า และมูลค่าเพิ่มขึ้น 8.6% โดยแรงขับเคลื่อนสำคัญมาจากตลาดอาคารชุด ซึ่งมียอดขายใหม่เพิ่มขึ้นถึง 19.5% ขณะที่บ้านจัดสรรยอดขายใหม่ลดลง 11.4% ส่งผลให้หน่วยเหลือขายสะสมลดลง 10.2% เหลือ 202,414 หน่วย คิดเป็นมูลค่า 1,283,972 ล้านบาท
อัตราดูดซับเฉลี่ยของตลาดขยับขึ้นมาอยู่ที่ 1.8% ต่อเดือน โดยอาคารชุดอยู่ที่ 2.4% ต่อเดือน ขณะที่บ้านจัดสรรอยู่ที่ 1.4% ต่อเดือน หากไม่มีปัจจัยเปลี่ยนแปลงอย่างมีนัยสำคัญ ตลาดจะใช้เวลาระบายอุปทานคงเหลือประมาณ 52 เดือน แต่อาคารชุดใช้เวลาประมาณ 39 เดือน ขณะที่บ้านจัดสรรต้องใช้เวลานานถึง 67 เดือน
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดที่อยู่อาศัยกรุงเทพฯ และปริมณฑลกำลังเข้าสู่ยุคแห่งการเปลี่ยนผ่าน ทั้งจากการขยายตัวของโครงข่ายระบบรางที่กระจายความเจริญออกสู่พื้นที่รอบนอก ประกอบกับต้นทุนที่ดินและค่าก่อสร้างที่สูงขึ้น ทำให้ผู้ประกอบการต้องเปลี่ยนจากการแข่งขันด้านราคาไปสู่การสร้างมูลค่าเพิ่มให้กับสินค้า
ขณะเดียวกัน กำลังซื้อในตลาดเริ่มแยกออกเป็น 2 ขั้วอย่างชัดเจน โดยตลาดระดับบนและลักชัวรีได้รับแรงหนุนจากความต้องการทำเลธุรกิจ พื้นที่ใช้สอยขนาดใหญ่ รวมถึงนวัตกรรมด้านบ้านเพื่อสุขภาพและระบบความปลอดภัย ขณะที่ตลาดระดับกลางถึงล่างยังเผชิญแรงกดดันจากอัตราการปฏิเสธสินเชื่อ ทำให้การพัฒนาโครงการระยะต่อไปจำเป็นต้องกำหนดทำเลและระดับราคาให้สอดคล้องกับรายได้ของผู้บริโภคมากขึ้น รวมถึงตอบโจทย์พฤติกรรมที่เปลี่ยนไปสู่ Smart Home, AI และ ESG
การเปลี่ยนแปลงสำคัญอีกด้านคือรูปแบบการขยายตัวของกรุงเทพฯ ซึ่งไม่ได้กระจุกตัวอยู่เฉพาะใจกลางเมืองเหมือนในอดีต แต่กำลังพัฒนาเป็น “Network City” ที่มีศูนย์กลางย่อยกระจายตัวตามแนวระบบราง แหล่งงาน ศูนย์การค้า โรงพยาบาล และพื้นที่ที่ตอบโจทย์ไลฟ์สไตล์ของผู้บริโภค
ทำเลยุทธศาสตร์ที่มีบทบาทเพิ่มขึ้น ได้แก่ New CBD บริเวณพระราม 9–รัชดา ซึ่งยังรองรับการพัฒนาอาคารสำนักงานและคอนโดมิเนียมระดับพรีเมียม และ EBD หรือ Eastern Business District ครอบคลุมบางนา–สุวรรณภูมิ–พื้นที่เชื่อมต่อ EEC ซึ่งได้รับแรงหนุนจากการขยายตัวของภาคอุตสาหกรรม โลจิสติกส์ และเมกะโปรเจกต์ และมีศักยภาพสำหรับโครงการบ้านเดี่ยวระดับลักชัวรี
น.ส.สิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้อำนวยการ REIC กล่าวว่า จากการสำรวจตลาดที่อยู่อาศัยใน 27 จังหวัดทั่วประเทศ ไตรมาส 2 ปี 2569 พบว่ามีหน่วยเสนอขายรวม 359,433 หน่วย มูลค่า 2,022,507 ล้านบาท ขณะที่กรุงเทพฯ และ 5 จังหวัดปริมณฑลมีหน่วยเสนอขายรวม 214,083 หน่วย หรือ 59.6% ของทั้งประเทศ และมีมูลค่า 1,356,788 ล้านบาท หรือ 67.1% สะท้อนบทบาทของตลาดกรุงเทพฯ และปริมณฑลในฐานะตลาดที่อยู่อาศัยหลักของประเทศ
เมื่อแยกตามพื้นที่ พบความแตกต่างของตลาดอย่างชัดเจน โดยกรุงเทพมหานครมีหน่วยเสนอขายรวม 88,528 หน่วย ลดลง 6.0% เมื่อเทียบกับปีก่อนหน้า มูลค่า 692,411 ล้านบาท ลดลง 8.2% ขณะที่หน่วยเปิดขายใหม่เพิ่มขึ้น 77.2% แต่เป็นสินค้าที่มีราคาต่อหน่วยลดลงอย่างมาก จากเฉลี่ย 20 ล้านบาท เหลือ 7.3 ล้านบาท สะท้อนการปรับพอร์ตสินค้าไปสู่ระดับราคาที่เข้าถึงได้ง่ายขึ้น
ยอดขายใหม่ในกรุงเทพฯ เพิ่มขึ้น 3.8% โดยคอนโดมิเนียมเติบโต 14.7% ขณะที่บ้านจัดสรรลดลง 18.4% ส่งผลให้สต็อกเหลือขายลดลง 6.7% เหลือ 82,712 หน่วย และมีอัตราดูดซับ 2.2% ต่อเดือน ทำให้ใช้เวลาระบายสต็อกประมาณ 43 เดือน
ทำเลที่โดดเด่นคือคอนโดมิเนียมโซนสุขุมวิท ซึ่งมียอดขายใหม่เพิ่มขึ้นถึง 138.6% และมีอัตราดูดซับ 5.2% ต่อเดือน ทำให้คาดว่าจะใช้เวลาระบายสต็อกประมาณ 16 เดือน ขณะที่บ้านจัดสรรในโซนบึงกุ่ม–คันนายาว–สะพานสูง มียอดขายใหม่เพิ่มขึ้น 52.4% ส่วนตลาดที่ต้องจับตาคือบ้านจัดสรรระดับราคาเกิน 10 ล้านบาทในบางทำเล เช่น พระโขนง–บางนา และสุขุมวิท ซึ่งแม้มีการเปิดโครงการใหม่ แต่ยอดขายยังตอบรับในระดับต่ำ
นนทบุรีมีหน่วยเสนอขายรวม 31,687 หน่วย ลดลง 9.0% โดยผู้ประกอบการลดการเปิดโครงการใหม่ถึง 67.7% ส่งผลให้ยอดขายใหม่เพิ่มขึ้น 5.8% และสต็อกเหลือขายลดลง 9.6% เหลือ 30,269 หน่วย อัตราดูดซับอยู่ที่ 1.5% ต่อเดือน หรือใช้เวลาระบายสต็อกประมาณ 64 เดือน ขณะที่คอนโดมิเนียมในโซนบางใหญ่–บางบัวทอง–บางกรวย–ไทรน้อย มียอดขายเพิ่มขึ้น 59.0% และมีอัตราดูดซับ 3.3% ต่อเดือน ส่วนบ้านจัดสรรในพื้นที่ดังกล่าว รวมถึงเมืองนนทบุรี–ปากเกร็ด ยังคงขายได้ช้า โดยใช้เวลาระบายสต็อกประมาณ 72–76 เดือน
ปทุมธานีมีหน่วยเสนอขายรวม 46,024 หน่วย ลดลง 12.2% โดยการเปิดโครงการใหม่ลดลงถึง 93.6% แต่ยอดขายใหม่กลับเพิ่มขึ้น 9.9% โดยเฉพาะคอนโดมิเนียมที่ยอดขายเพิ่มขึ้น 70.2% ส่งผลให้สต็อกเหลือขายลดลง 13.1% เหลือ 43,708 หน่วย อัตราดูดซับอยู่ที่ 1.7% ต่อเดือน หรือใช้เวลาระบายสต็อกประมาณ 57 เดือน
จุดที่น่าสนใจคือคอนโดมิเนียมในโซนคลองหลวง มียอดขายเพิ่มขึ้น 59.1% และมีอัตราดูดซับสูงถึง 7.9% ต่อเดือน ทำให้ใช้เวลาระบายสต็อกประมาณ 10 เดือน ขณะที่ตลาดบ้านจัดสรรยังมีความเสี่ยงด้านสต็อก โดยเฉพาะหนองเสือที่มีอัตราดูดซับเพียง 0.2% ต่อเดือน และอาจต้องใช้เวลาระบายสต็อกถึง 490 เดือน ส่วนคลองหลวงอยู่ที่ประมาณ 108 เดือน
สมุทรปราการมีหน่วยเสนอขายรวม 30,189 หน่วย ลดลง 14.4% โดยลดการเปิดโครงการใหม่ 45.1% และไม่มีคอนโดมิเนียมเปิดใหม่ในช่วงดังกล่าว แม้ยอดขายใหม่ลดลง 29.6% แต่การชะลอเปิดโครงการทำให้สต็อกเหลือขายลดลง 13.7% เหลือ 29,035 หน่วย อัตราดูดซับอยู่ที่ 1.3% ต่อเดือน หรือใช้เวลาระบายสต็อกประมาณ 75 เดือน ขณะที่คอนโดมิเนียมในโซนเมืองสมุทรปราการ–พระประแดง–พระสมุทรเจดีย์ มียอดขายเพิ่มขึ้น 18.2% และมีอัตราดูดซับ 2.8% ต่อเดือน ส่วนบ้านจัดสรรในโซนบางพลี–บางบ่อ–บางเสาธง ยอดขายลดลง 40.1% และใช้เวลาระบายสต็อกประมาณ 92 เดือน
สมุทรสาครเป็นหนึ่งในพื้นที่ที่เห็นการฟื้นตัวของอุปสงค์บ้านจัดสรรอย่างชัดเจน โดยมีหน่วยเสนอขายรวม 11,169 หน่วย ลดลง 10.2% และยอดขายใหม่เพิ่มขึ้นถึง 107.8% เมื่อเทียบกับปีก่อนหน้า โดยแรงขับเคลื่อนหลักมาจากบ้านจัดสรร ส่งผลให้สต็อกเหลือขายลดลง 13.6% เหลือ 10,427 หน่วย อัตราดูดซับอยู่ที่ 2.2% ต่อเดือน และใช้เวลาระบายสต็อกประมาณ 42 เดือน โดยบ้านจัดสรรในเขตเมืองสมุทรสาครมียอดขายเพิ่มขึ้น 168.7% ขณะที่คอนโดมิเนียมในโซนกระทุ่มแบน–บ้านแพ้วยังต้องจับตา เนื่องจากยอดขายชะลอตัวและมีอัตราดูดซับเพียง 0.4% ต่อเดือน ทำให้ใช้เวลาระบายสต็อกถึง 252 เดือน
ส่วนจังหวัดนครปฐมมีหน่วยเสนอขายรวม 6,486 หน่วย ลดลง 14.6% การเปิดโครงการใหม่ลดลงถึง 91.6% ขณะที่ยอดขายใหม่ลดลง 32.0% ส่งผลให้สต็อกเหลือขายลดลง 13.8% เหลือ 6,263 หน่วย แต่อัตราดูดซับอยู่ที่เพียง 1.1% ต่อเดือน ทำให้ต้องใช้เวลาระบายสต็อกประมาณ 84 เดือน
ทำเลที่ยังมีศักยภาพคือคอนโดมิเนียมในเขตเมืองและพุทธมณฑล–ศาลายา ซึ่งได้รับแรงหนุนจากพื้นที่มหาวิทยาลัยและใช้เวลาระบายสต็อกประมาณ 15–48 เดือน ขณะที่บ้านจัดสรรในโซนกำแพงแสนและบางเลน–ดอนตูมยังขายได้ช้า โดยมีอัตราดูดซับเพียง 0.5% ต่อเดือน และต้องใช้เวลาระบายสต็อกประมาณ 183–186 เดือน
ภาพรวมทั้งหมดจึงสะท้อนว่า ตลาดที่อยู่อาศัยกรุงเทพฯ และปริมณฑลกำลังเปลี่ยนจากการแข่งขันด้วย “ปริมาณ” ไปสู่การแข่งขันด้วย “ความเหมาะสมของสินค้า” มากขึ้น ผู้ประกอบการลดการเปิดโครงการเพื่อควบคุมสต็อก ขณะที่ความต้องการซื้อเริ่มกระจุกตัวในสินค้าที่ตอบโจทย์ทำเล ราคา และรูปแบบการใช้ชีวิตอย่างชัดเจน โดยเฉพาะคอนโดมิเนียมในทำเลระบบราง แหล่งงาน และพื้นที่ใกล้มหาวิทยาลัย ขณะที่ตลาดบ้านจัดสรรในหลายพื้นที่ยังต้องใช้เวลาในการระบายสต็อกอีกระยะ
โจทย์สำคัญของตลาดระยะต่อไปจึงไม่ใช่เพียงการเพิ่มยอดขาย แต่คือการเลือกทำเล พัฒนาสินค้า และกำหนดราคาให้ตรงกับกำลังซื้อจริงในแต่ละพื้นที่ ท่ามกลางโครงสร้างเมืองที่กำลังเปลี่ยนจาก “เมืองศูนย์กลางเดียว” ไปสู่เครือข่ายเมืองที่มีศูนย์กลางย่อยกระจายตัวมากขึ้น