
ดิ่งยกแผง! เปิดโพยกระดานหุ้นกลุ่มการบินในภูมิภาคอาเซียนและตลาดหุ้นไทย ช่วงนี้รูดหนัก AAV ที่ไหลลึกหลุดแนวรับ พี่ใหญ่อย่าง การบินไทย ยังเจอแรงขายกดดันต่อเนื่อง ท่ามกลางวิกฤตต้นทุนน้ำมันพุ่งและสงครามราคาตั๋วที่กัดกร่อนกำไร แล้วแบบนี้ยังอุ่นใจหรือไม่
อุตสาหกรรมการบินพาณิชย์ในภูมิภาคเอเชียตะวันออกเฉียงใต้ (อาเซียน) กำลังเผชิญหน้ากับบททดสอบครั้งประวัติศาสตร์ที่ดุเดือดและเปราะบางที่สุดครั้งหนึ่ง ภาพสะท้อนจากตลาดหุ้นและงบการเงินของบรรดาผู้ให้บริการสายการบินรายใหญ่ ไม่ว่าจะเป็นกลุ่มแอร์เอเชีย (AirAsia Group), การบินไทย (THAI), สิงคโปร์แอร์ไลน์ (SIA), เวียดนามแอร์ไลน์ (HVN) ไปจนถึงเซบัว แปซิฟิก (Cebu Air) และ บมจ. เอเชีย เอวิเอชั่น (AAV) ต่างส่งสัญญาณเตือนไปในทิศทางเดียวกันว่า แรงกระแทกจากวิกฤตพลังงานโลก ปัญหาภูมิรัฐศาสตร์ และความผันผวนของกำลังซื้อผู้บริโภค กำลังกัดเซาะฐานะทางการเงินและกดดันราคาหุ้นให้ดิ่งลงอย่างรุนแรง
เมื่อ "ไทยแอร์เอเชีย" และเครือข่ายยอมถอย
ความสั่นคลอนครั้งนี้ถูกจุดชนวนขึ้นอย่างเป็นทางการเมื่อ บมจ.เอเชีย เอวิเอชั่น หรือ AAV ผู้บริหารสายการบินไทยแอร์เอเชีย ได้ประกาศแจ้งยุติการให้บริการเที่ยวบินตรงเส้นทาง กรุงเทพฯ (ดอนเมือง) - โซล (อินชอน) อย่างเป็นทางการ โดยมีผลตั้งแต่วันที่ 25 ตุลาคม 2569 เป็นต้นไป การตัดสินใจดังกล่าวไม่ได้เกิดขึ้นจากความบังเอิญ แต่เป็นผลลัพธ์โดยตรงจากสภาวะต้นทุนน้ำมันเครื่องบิน (Jet Fuel) ที่พุ่งสูงขึ้นอย่างต่อเนื่อง ประกอบกับจำนวนนักท่องเที่ยวไทยที่เดินทางเข้าสู่เกาหลีใต้หดตัวลงอย่างมีนัยสำคัญ อันเนื่องมาจากมาตรการตรวจคนเข้าเมืองที่เข้มงวดและการเปลี่ยนพฤติกรรมของนักท่องเที่ยวที่หันไปเลือกจุดหมายปลายทางอื่นที่มีความยืดหยุ่นมากกว่า
อย่างไรก็ตาม ปัญหานี้ไม่ได้จำกัดอยู่แค่เพียงในประเทศไทยเท่านั้น แต่หากขยายมุมมองออกไปยังบริษัทแม่ระดับภูมิภาคอย่าง AirAsia X และ AirAsia Group (ประเทศมาเลเซีย) ภาพรวมความกดดันยิ่งทวีความรุนแรงขึ้นหลายเท่าตัว งบการเงินในช่วงครึ่งแรกของปี 2569 บันทึกตัวเลขผลขาดทุนสุทธิของกลุ่มแอร์เอเชียในระดับสูงกว่า 800 ล้านริงกิต (หรือราว 200 ล้านดอลลาร์สหรัฐฯ)
สาเหตุหลักมาจากราคาน้ำมันเชื้อเพลิงที่พุ่งทะยานเฉลี่ยแตะระดับ 183 ดอลลาร์ต่อบาร์เรล รวมถึงผลขาดทุนจากอัตราแลกเปลี่ยน (Forex Loss) ที่เข้ามากัดกินกระแสเงินสด จนทำให้ผู้บริหารต้องตัดสินใจประกาศถอนเป้าหมายทางการเงินทั้งปีออกทั้งหมดชั่วคราว พร้อมทั้งงัดมาตรการฉุกเฉินด้วยการ ปรับลดเที่ยวบินและตัดลดความจุที่นั่งลง (Capacity Cut) ระหว่าง 10% ถึง 25% พร้อมสั่งระงับเส้นทางบินระยะไกลและเส้นทางภูมิภาคที่ไม่ทำกำไรกว่า 20-25 เส้นทางทั่วเอเชีย เพื่อพยุงสถานะทางการเงินไม่ให้ทรุดตัวลงไปมากกว่านี้
ความเสียหายที่สะท้อนผ่านกระดานหุ้น
วิกฤตการณ์ดังกล่าวได้ส่งผลกระทบโดยตรงต่อความเชื่อมั่นของนักลงทุนในตลาดทุน สะท้อนผ่านราคาหุ้นกลุ่มสายการบินที่ปรับตัวลดลงอย่างรุนแรงตั้งแต่ต้นปี 2569 (YTD) จนถึงปัจจุบัน โดย หุ้น AirAsia X (ตลาดหุ้น Bursa Malaysia - สัญลักษณ์ AAGB) ราคาหุ้นเผชิญกับแรงเทขายอย่างหนักหน่วง โดยเปิดปีซื้อขายกันในโซน 1.79 - 1.80 ริงกิต ก่อนจะไหลรูดลงมาทำจุดต่ำสุดใหม่ (52-week low) บริเวณ 0.515 ริงกิต ลดลงกว่า 71%
นักวิเคราะห์และสถาบันการเงินต่างชาติประเมินว่า บริษัทอยู่ในภาวะเปราะบางขั้นสุดจากการแบกรับต้นทุนการบินระยะไกล (Long-haul) ที่ขาดความยืดหยุ่น โบรกเกอร์ส่วนใหญ่จึงปรับลดคำแนะนำการลงทุนลงสู่ระดับ "ขาย" จนกว่าจะมีการปรับโครงสร้างทุนและเคลียร์งบดุลสำเร็จ
ขณะที่ หุ้น AAV (ตลาดหุ้นไทย) อาการทรุดตัวตามมาติดๆ โดยราคาหุ้นเคยขึ้นไปทำจุดสูงสุดบริเวณ 1.43 บาทในช่วงต้นปี แต่ล่าสุดสำหรับผลประกอบการ AAV ในช่วงครึ่งแรกของปี 2569 ผลขาดทุนสุทธิรวมสูงถึง 1,485 ล้านบาท ซึ่งเป็นผลพวงจากต้นทุนราคาน้ำมันเครื่องบินที่ทรงตัวในระดับสูง ประกอบกับแรงกดดันจากรายการขาดทุนจากอัตราแลกเปลี่ยน และสภาวะการแข่งขันที่ดุเดือด เข้ามากดดันให้ภาพรวมผลประกอบการช่วงครึ่งปีแรกย่ำแย่กว่าที่คาดการณ์ และมีผลให้ราคาหุ้น ลงมาเคลื่อนไหวบริเวณ 0.81 บาทต่อหุ้นในปัจจุบัน
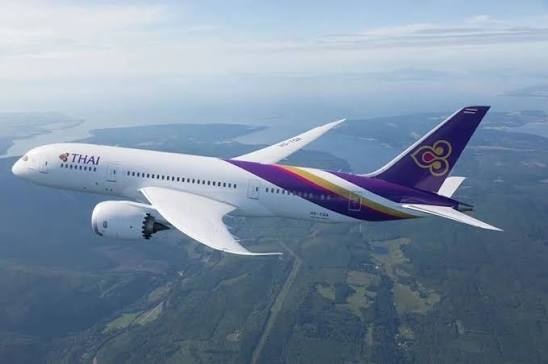
ด้านหุ้น THAI (การบินไทย) แม้ที่เพิ่งกลับมาโลดแล่นบนกระดานซื้อขาย หลังผ่านแผนฟื้นฟูกิจการ ราคาหุ้นตั้งแต่วันแรกจนถึงปัจจุบันเผชิญแรงกดดันไม่แพ้กัน โดยลดลงจากโซนปลายปีก่อนที่ระดับ 6.95 บาท มาซื้อขายบริเวณ 5.80 - 5.95 บาท (ลดลง 15-20%) แม้โครงสร้างทุนจะดูมั่นคงขึ้น แต่เมื่อกางงบการเงินช่วงครึ่งแรกของปี 2569 ที่ทำรายได้รวมกว่า 103,000 ล้านบาท และมีกำไรสุทธิประมาณ 11,620 ล้านบาท นักวิเคราะห์กลับมองเห็นสัญญาณการชะลอตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า เนื่องจากภาระต้นทุนน้ำมันและสงครามราคาตั๋วเครื่องบินในตลาดต่างประเทศที่แข่งขันกันอย่างดุเดือด ทำให้อัตรากำไรสุทธิเริ่มถูกบีบให้แคบลง
ปัญหาต้นทุนกดดันทุกสายการบิน
ไม่ใช่เพียงแค่กลุ่มแอร์เอเชียและการบินไทยเท่านั้น แต่หากสำรวจภาพรวมทั้งภูมิภาคอาเซียน จะพบว่าสายการบินยักษ์ใหญ่รายอื่นๆ ต่างเผชิญชะตากรรมที่คล้ายคลึงกัน เริ่มที่ สิงคโปร์แอร์ไลน์ (SIA) เผชิญกับแรงกดดันด้านต้นทุนการดำเนินงานที่สูงขึ้นตามมาตรฐานการบริการระดับพรีเมียม ส่งผลให้ราคาหุ้นปรับตัวลดลงตามทิศทางตลาด พร้อมทั้งต้องชะลอแผนการรับมอบเครื่องบินใหม่และจำกัดการจ้างงานเพื่อรักษาสภาพคล่อง
ด้านเวียดนามแอร์ไลน์ (HVN) และ เซบัว แปซิฟิก (CEB) ต่างได้รับผลกระทบจากราคาเชื้อเพลิงและอัตราแลกเปลี่ยนเช่นกัน ทำให้ราคาหุ้นตั้งแต่ต้นปีปรับตัวลดลงเฉลี่ยราว 15-40% บังคับให้ผู้บริหารต้องปรับกลยุทธ์ครั้งใหญ่ด้วยการพับแผนขยายเส้นทางบินระยะไกล แล้วหันกลับมาโฟกัสที่เส้นทางบินภายในภูมิภาค (Regional Routes) ที่มีความถี่สูงและมีอัตราการหมุนเวียนเงินทุนที่รวดเร็วกว่าแทน
สถาบันการเงินระดับโลกอย่าง ฟิทช์ เรทติ้งส์ (Fitch Ratings) ได้ออกรายงานประเมินทิศทางอุตสาหกรรมการบินทั่วโลกและเอเชียแปซิฟิก โดยปรับมุมมองความน่าสนใจลงสู่ระดับ "กำลังเสื่อมถอย" (Deteriorating) ทันที เนื่องจากสัดส่วนต้นทุนด้านเชื้อเพลิงได้ขยับตัวสูงขึ้นกินพื้นที่ถึง 30-45% ของต้นทุนดำเนินงานทั้งหมด ประกอบกับราคาค่าการกลั่นและราคาน้ำมันเครื่องบินที่พุ่งทยยานขึ้นกว่าร้อยละ 70-120 เมื่อเทียบกับช่วงก่อนหน้า
นั่นทำให้โบรกเกอร์ต่างประเทศจึงประเมินว่า "ยังมองไม่เห็นจุดสิ้นสุดของแรงกดดันในระยะสั้น" แม้ตัวเลขปริมาณผู้โดยสารจะยังคงหนาแน่น แต่ด้วยกำไรต่อหน่วย (Yield) ที่ถูกกัดกร่อนอย่างรุนแรง ทำให้ทิศทางราคาหุ้นกลุ่มสายการบินทั้งภูมิภาคยังคงมีความผันผวนสูงในกรอบขาลง จนกว่าสถานการณ์พลังงานโลกจะคลี่คลายอย่างแท้จริง
ส่องแนวโน้มAAV และ THAI
สำหรับมุมมองของบรรดานักวิเคราะห์และสำนักโบรกเกอร์ในประเทศไทย (เช่น ฟินันเซีย ไซรัส, FSSIA, InnovestX และ Globlex) ต่อทิศทางของหุ้น AAV และ THAI มีข้อสังเกตที่น่าสนใจ 1. นักวิเคราะห์ส่วนใหญ่ประเมินว่าผลประกอบการในช่วงไตรมาส 2 ที่ผ่านมา น่าจะเป็นจุดต่ำสุดของรอบปี (Floor Quarter) สำหรับหุ้นสายการบินหลายแห่ง เนื่องจากเป็นช่วงที่ได้รับผลกระทบจากต้นทุนสูงสุดและปัจจัยกดดันชั่วคราว
2. เนื่องจากภาวะต้นทุนเชื้อเพลิงที่ยังทรงตัวสูง สำนักวิเคราะห์ต่างๆ จึงพากันปรับลดประมาณการกำไรปี 2569 ลง พร้อมทั้งหั่นราคาเป้าหมายของ AAV ลงมาอยู่ในโซนเฉลี่ยประมาณ 1.00 - 1.15 บาท และให้คำแนะนำการลงทุนเป็น "ถือ" (Neutral) เพื่อรอดูความชัดเจนของแผนฟื้นฟูและทิศทางการท่องเที่ยวในช่วงครึ่งปีหลัง
3. นักวิเคราะห์มองว่ากลยุทธ์การปรับลดกำลังการผลิตลง 10-25% ของสายการบินเพื่อควบคุมค่าใช้จ่าย จะช่วยประคับประคองกระแสเงินสดได้ระดับหนึ่งพร้อมทั้งต้องฝากความหวังไว้ที่ช่วงโค้งสุดท้ายของปี (ไตรมาส 4) ซึ่งเป็นฤดูกาลท่องเที่ยว (High Season) ที่อัตราการบรรทุกผู้โดยสาร (Cabin Factor) มักจะไต่ระดับขึ้นสูงสุด ซึ่งอาจช่วยกู้สถานการณ์และเพิ่มโอกาสในการทำกำไรให้ฟื้นตัวกลับมาได้บ้าง แต่ในระหว่างทางนักลงทุนยังคงต้องติดตามปัจจัยภายนอกอย่างใกล้ชิดเนื่องจากความเสี่ยงยังคงมีอยู่รอบด้าน
บทสรุปภาพรวมอุตสาหกรรมการบิน
หากประเมินสถานการณ์ทั้งหมดตามข้อเท็จจริงและปัจจัยพื้นฐานทางเศรษฐกิจรอบด้าน คงต้องยอมรับว่าในปี 2569 นี้ ภาวะอุตสาหกรรมการบินทั้งในระดับภูมิภาคอาเซียนและในประเทศไทย "ยากที่จะเดินทางไปถึงฝั่งฝัน" อย่างที่หลายฝ่ายคาดหวังไว้แต่แรก แม้ว่าผู้ประกอบการทุกรายจะพยายามงัดสารพัดมาตรการบริหารจัดการต้นทุน ทั้งการรัดเข็มขัดองค์กร การปรับลดฝูงบิน การยกเลิกเส้นทางที่ไม่ทำกำไร หรือแม้กระทั่งการปรับขึ้นค่าธรรมเนียมน้ำมันเพื่อผลักภาระบางส่วนไปยังผู้บริโภค แต่วิธีการเหล่านี้เป็นเพียงแค่ "ยาวิเศษประทังชีวิตในระยะสั้น" เท่านั้น
ตราบใดที่ปัจจัยมหภาคภายนอก ทั้งราคาน้ำมันเครื่องบินที่ยังคงผันผวนในระดับสูง ความตึงเครียดทางภูมิรัฐศาสตร์ที่ส่งผลกระทบต่อราคาพลังงาน และสงครามราคาตั๋วเครื่องบินที่ยังไม่มีทีท่าจะสงบลง ยังคงเป็นตัวแปรหลักที่กัดกินอัตรากำไร (Margin) ของธุรกิจ
สำหรับนักลงทุนและผู้ที่เกี่ยวข้อง การลงทุนในหุ้นกลุ่มสายการบินจึงยังคงจัดอยู่ในหมวดหมู่ที่ต้องใช้ความระมัดระวังขั้นสูงสุด (High Caution) ตราบใดที่เสถียรภาพด้านพลังงานโลกยังไม่กลับเข้าสู่ภาวะปกติอย่างแท้จริง การคาดหวังการเติบโตแบบก้าวกระโดดคงต้องพักไว้ก่อน และเตรียมรับมือกับความผันผวนและแรงเหวี่ยงของตลาดที่จะเกิดขึ้นต่อไปตลอดทั้งปี