
นักวิชาการรามาธิบดีเปิดเอกสารอุตสาหกรรมยาสูบพบกลยุทธ์คัดค้านการจัดสรรภาษีหนุนงานสุขภาพมาอย่างต่อเนื่อง หวั่นเป็นทรัพยากรสำคัญที่ช่วยนักวิชาการและเครือข่ายเดินหน้าลดการสูบบุหรี่ ตั้งคำถามรัฐบาลรื้อระบบเงินบำรุงแล้วใครได้ประโยชน์ ห่วงทำงานควบคุมยาสูบสะดุด จี้เปิดหลักฐานแจงให้ชัด
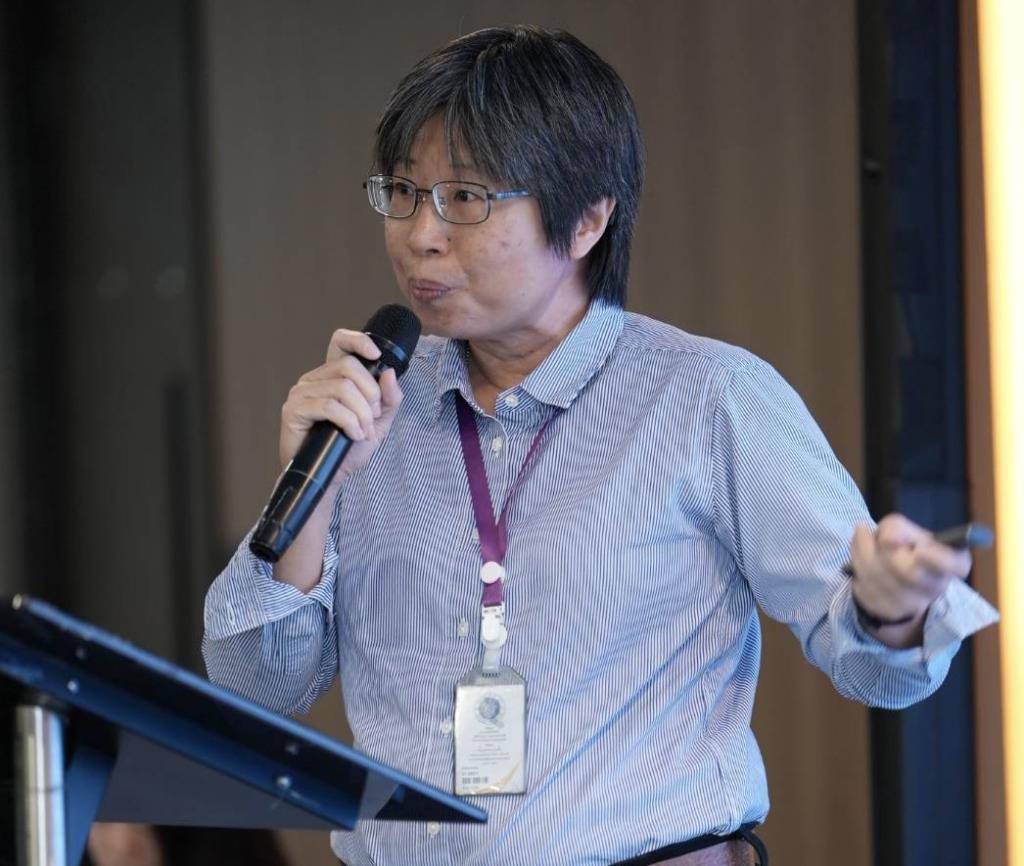
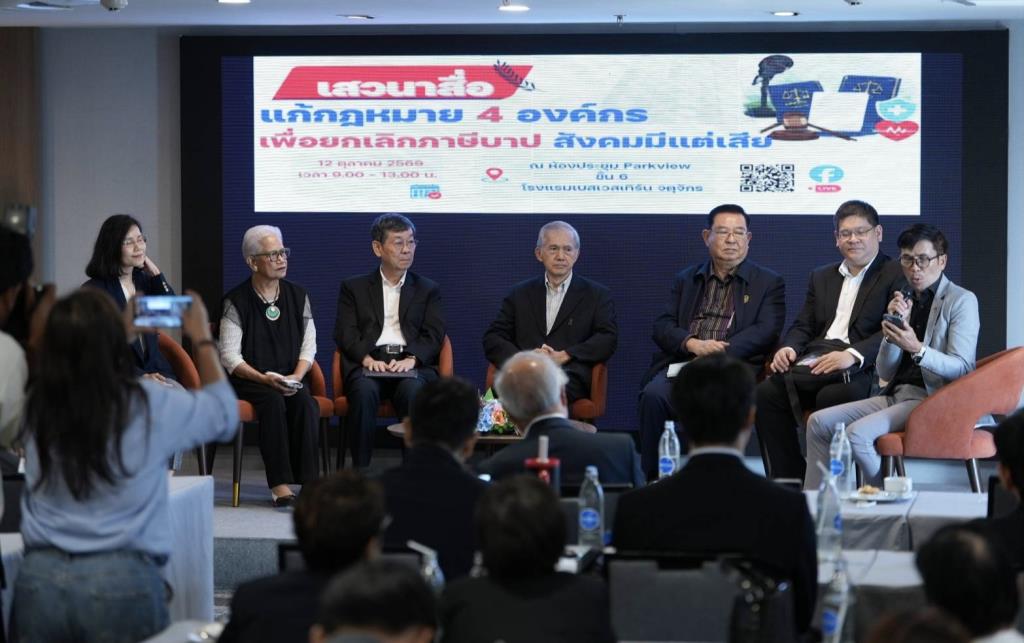
วันนี้(14 ต.ค.)รศ.พญ.เริงฤดี ปธานวนิช อาจารย์ภาควิชาเวชศาสตร์ชุมชน คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี มหาวิทยาลัยมหิดล กล่าวถึงการเปิดเอกสารภายในของบริษัทบุหรี่ที่แสดงจุดยืนคัดค้านการจัดสรรภาษีไว้สนับสนุนงานสุขภาพ ในระหว่างการบรรยายในเวที “แก้กฎหมาย 4 องค์กรเพื่อยกเลิกภาษีบาป สังคมมีแต่เสีย” เมื่อวันที่ 12 ต.ค
โดยรศ.พญ.เริงฤดี กล่าวว่า การพิจารณาข้อเสนอนี้ต้องแยกเรื่องการเก็บภาษีออกจากการจัดสรรเงินให้หน่วยงาน เพราะแม้รัฐบาลจะยังจัดเก็บภาษีอยู่ ก็ไม่ได้หมายความว่างานสุขภาพจะได้รับเงินตามกลไกเดิม หากกฎหมายไม่ได้กำหนดช่องทางจัดสรรไว้ต่อไป เอกสารภายในอุตสาหกรรมยาสูบที่นำเสนอในเวทีสะท้อนว่า บริษัทบุหรี่ให้ความสำคัญกับมาตรการภาษีอย่างมาก เนื่องจากภาษีมีผลต่อราคาสินค้าและยอดขาย จึงพยายามคัดค้านการขึ้นภาษีมาอย่างต่อเนื่อง ความกังวลของธุรกิจยังครอบคลุมถึงการนำเงินภาษีไปสนับสนุนงานควบคุมยาสูบ หรือการจัดสรรภาษีเพื่อวัตถุประสงค์เฉพาะที่เรียกว่า Earmarked Tax เพราะเงินส่วนนี้ช่วยให้นักวิชาการและเครือข่ายสุขภาพทำวิจัย พัฒนาบุคลากร สื่อสารกับประชาชน และผลักดันนโยบายลดการสูบบุหรี่ได้
รศ.พญ.เริงฤดียกข้อความจากเอกสารที่กล่าวถึงการจัดสรรภาษีสรรพสามิตให้โครงการสุขภาพว่าเป็น ภัยคุกคามที่ร้ายแรงที่สุด” พร้อมอธิบายว่า ธุรกิจยาสูบมองทรัพยากรของฝ่ายควบคุมยาสูบเป็นปัจจัยสำคัญที่ทำให้การทำงานเดินหน้าได้ ทั้งในระดับนโยบายและระดับชุมชนคำถามคือ“ถ้าเขาตัดทรัพยากรทางการเงินของคนกลุ่มนี้ออกไปได้ ใครจะได้ประโยชน์”
รศ.พญ.เริงฤดีเห็นว่า การประเมินผลจากการเปลี่ยนแหล่งเงินจึงต้องพิจารณาด้วยว่า นักวิจัย ผู้ทำงานรณรงค์ และเครือข่ายภาคประชาชนจะยังทำงานได้เพียงใด หากแหล่งทุนเปลี่ยนไปหรือขาดความต่อเนื่อง
รศ.พญ.เริงฤดีระบุว่า เอกสารของบริษัทบุหรี่หลายช่วงเวลามีข้อโต้แย้งต่อการจัดสรรภาษีไว้ทำงานสุขภาพในลักษณะคล้ายกัน ได้แก่ การอ้างว่ารายได้ภาษีไม่แน่นอน บริการสาธารณะไม่ควรขึ้นอยู่กับยอดขายบุหรี่ และการกำหนดปลายทางเงินไว้ล่วงหน้าทำให้รัฐบาลมีข้อจำกัดในการบริหารงบประมาณ
ข้อโต้แย้งอีกส่วนหนึ่งเกี่ยวข้องกับการตรวจสอบ โดยธุรกิจยาสูบเคยอ้างว่า หน่วยงานที่ได้รับเงินจัดสรรเฉพาะไม่ต้องแข่งขันกับหน่วยงานอื่นในกระบวนการงบประมาณปกติ และอาจขาดการทบทวนประสิทธิภาพการใช้เงิน ตลอดจนเสนอว่า การเก็บภาษีควรมุ่งหารายได้ให้รัฐมากกว่านำมาใช้เปลี่ยนพฤติกรรมของประชาชน
" คำอธิบายเรื่องอำนาจควบคุมงบประมาณและวินัยการคลังปรากฏอยู่ในข้อคัดค้านของธุรกิจยาสูบมาแล้ว เมื่อมีการใช้เหตุผลลักษณะเดียวกันสนับสนุนการเปลี่ยนแหล่งเงินในไทย รัฐบาลจึงควรแสดงหลักฐานให้ชัดว่า ระบบเดิมมีปัญหาตรงไหน และระบบที่เสนอใหม่จะแก้ปัญหานั้นได้อย่างไร"
อย่างไรก็ตาม ความคล้ายกันของข้อโต้แย้งยังไม่ใช่หลักฐานยืนยันว่า ผู้เสนอเปลี่ยนแหล่งเงินในประเทศไทยเกี่ยวข้องกับบริษัทบุหรี่ ข้อสังเกตของ รศ.พญ.เริงฤดีเป็นการตั้งคำถามให้ตรวจสอบเหตุผลและผู้ได้รับประโยชน์จากนโยบาย
รศ.พญ.เริงฤดียังกล่าวถึงเอกสารที่ระบุกลยุทธ์ให้บุคคลหรือหน่วยงานภายนอก รวมถึงกลุ่มพันธมิตร ร่วมเสนอข้อโต้แย้งต่อการนำภาษีไปสนับสนุนโครงการสุขภาพ เพื่อให้การคัดค้านมีผู้ร่วมผลักดันหลายฝ่าย หลักฐานอีกชิ้นในคลังเอกสารอุตสาหกรรมของมหาวิทยาลัยแคลิฟอร์เนีย ซานฟรานซิสโก หรือ UCSF คือแผนงานของฟิลิป มอร์ริส สหรัฐฯ ช่วงปี 2534–2538 ซึ่งระบุแนวทางคัดค้านข้อเสนอขึ้นภาษีบุหรี่ ผ่านการเข้าร่วมกระบวนการกำหนดนโยบายภาษี การให้ข้อมูลแก่ผู้วิเคราะห์นโยบายและฝ่ายนิติบัญญัติ ตลอดจนการสร้างพันธมิตร
นอกจากนี้ยังมีแผนจัดทำงานศึกษาเพื่อเสนอว่าการจัดสรรภาษีเฉพาะมีความไม่ยืดหยุ่นและเป็นแหล่งรายได้ที่ไม่มั่นคง รวมถึงการเผยแพร่ประเด็นภาษีผ่านบทบรรณาธิการและกลุ่มชุมชนหรือภาคธุรกิจ [แผนงานฟิลิป มอร์ริสในคลัง UCSF](https://download.industrydocuments.ucsf.edu/n/q/m/y/nqmy0002/nqmy0002.pdf)
รศ.พญ.เริงฤดีเห็นว่า เอกสารเหล่านี้ช่วยให้สังคมเข้าใจวิธีที่อุตสาหกรรมยาสูบเคยใช้ต่อสู้กับมาตรการภาษี และเป็นข้อมูลประกอบการตรวจสอบข้อเสนอที่อาจกระทบเงินสนับสนุนงานควบคุมยาสูบ โดยต้องพิจารณาทั้งเนื้อหาของข้อเสนอและผลที่จะเกิดกับคนทำงานจริง
สำหรับคำอธิบายว่า รัฐบาลยังเก็บภาษีอยู่ เพียงนำเงินไปรวมกับภาษีสรรพสามิต รศ.พญ.เริงฤดีตั้งคำถามว่า การเปลี่ยนวิธีจัดเก็บและจัดสรรจะรักษาเงินสนับสนุนงานเดิมไว้ได้อย่างไร เพราะกลไกที่ใช้ในปัจจุบันเก็บเงินบำรุงเพิ่มเติมจากภาษีสรรพสามิต แล้วจัดสรรให้หน่วยงานตามกฎหมาย แม้จำนวนเงินจะเปลี่ยนแปลงตามฐานภาษี แต่ยังมีข้อกำหนดว่าเงินส่วนนี้ต้องส่งไปสนับสนุนกิจการใด
หากยกเลิกการเก็บเงินส่วนเพิ่มแล้วนำไปรวมกับภาษีสรรพสามิต รศ.พญ.เริงฤดีเห็นว่ามีคำถามที่ต้องตอบอย่างน้อยสองเรื่อง 1. รัฐจะปรับภาษีชดเชยได้จริงหรือไม่ และจะจัดเก็บรายได้ได้เท่าเดิมหรือไม่ 2. เมื่อเงินเข้าสู่ส่วนกลางแล้ว จะมีกลไกใดรับประกันว่าหน่วยงานและโครงการเดิมยังได้รับเงินอย่างต่อเนื่อง
จากประสบการณ์การผลักดันภาษียาสูบพบว่า การปรับขึ้นภาษีไม่ใช่เรื่องที่เกิดขึ้นได้ง่าย โดยเอกสารอุตสาหกรรมที่นำมาอ้างถึงมีการใช้เหตุผลเรื่องบุหรี่ลักลอบและรายได้รัฐเป็นข้อโต้แย้งต่อการขึ้นภาษี จึงไม่ควรถือว่ารัฐจะสามารถปรับอัตราภาษีเพื่อชดเชยเงินส่วนที่เปลี่ยนไปได้โดยอัตโนมัติ
ในส่วนของภาคประชาชน รศ.พญ.เริงฤดี งานควบคุมยาสูบต้องอาศัยการทำงานต่อเนื่อง ทั้งการติดตามปัญหา การสื่อสารกับประชาชน และการผลักดันมาตรการ การเปลี่ยนระบบเงินจึงต้องมีคำตอบให้ผู้ปฏิบัติงานด้วยว่า จะขอรับการสนับสนุนจากที่ใด ภายใต้เงื่อนไขใด และงานที่ดำเนินอยู่จะเดินต่อได้อย่างไร
รศ.พญ.เริงฤดียกกรณีรัฐแคลิฟอร์เนีย สหรัฐอเมริกา เป็นตัวอย่างของการผลักดันภาษียาสูบเพื่อสนับสนุนงานสุขภาพ โดยฝ่ายควบคุมยาสูบใช้การรณรงค์สาธารณะและการมีส่วนร่วมของประชาชนผลักดันข้อเสนอที่รู้จักกันในชื่อ Proposition 99
ข้อมูลของกรมสาธารณสุขแคลิฟอร์เนียระบุว่า ผู้มีสิทธิเลือกตั้งอนุมัติข้อเสนอนี้ในเดือนพฤศจิกายน 2531 ทำให้ภาษีบุหรี่ของรัฐเพิ่มขึ้น 25 เซนต์ต่อซอง พร้อมจัดสรรรายได้ไปยังวัตถุประสงค์ที่กำหนดไว้ เช่น การป้องกันและลดการใช้ยาสูบ บริการสุขภาพสำหรับผู้มีรายได้น้อย และการวิจัยโรคที่เกี่ยวข้องกับยาสูบ (ข้อมูล Proposition 99 ของกรมสาธารณสุขแคลิฟอร์เนีย)(https://www.cdph.ca.gov/Programs/CCDPHP/DCDIC/CTCB/CDPH%20Document%20Library/AboutUS/LegislativeMandate/LegislativeMandateforTobaccoControl7717.pdf)
ผลการลงคะแนนในฐานข้อมูลของมหาวิทยาลัยกฎหมายแคลิฟอร์เนีย ซานฟรานซิสโก ระบุว่า ผู้สนับสนุนมีร้อยละ 58.17 และผู้คัดค้านร้อยละ 41.83 ข้อเสนอจึงผ่านความเห็นชอบของประชาชน
รศ.พญ.เริงฤดีอธิบายว่า บทเรียนจากกรณีนี้อยู่ที่การสื่อสารให้ประชาชนเห็นว่าเงินภาษีจะนำไปทำอะไร การติดตามความเห็นของประชาชน และการกำหนดวัตถุประสงค์ใช้เงินให้ชัดเจน ซึ่งช่วยให้ผู้สนับสนุนมาตรการอธิบายประโยชน์ของข้อเสนอได้อย่างเป็นรูปธรรม
นอกจากนี้การจัดสรรภาษีเพื่อสุขภาพมีใช้ในหลายประเทศ รายงาน *Earmarking for health: From theory to practice* ขององค์การอนามัยโลกที่เผยแพร่ในปี 2560 ระบุว่า ในขณะนั้นมีอย่างน้อย 80 ประเทศใช้การจัดสรรรายได้เฉพาะเพื่อสุขภาพ แต่ผลลัพธ์ขึ้นอยู่กับบริบททางการเมืองและกระบวนการงบประมาณของแต่ละประเทศ
รายงานฉบับเดียวกันระบุว่า กลไกนี้อาจช่วยรักษาความต่อเนื่องของงานสุขภาพที่ประเทศให้ความสำคัญ แต่ไม่ได้รับประกันว่าจะทำให้งบสุขภาพโดยรวมเพิ่มขึ้นอย่างยั่งยืนเสมอไป เพราะรัฐบาลอาจลดเงินจากแหล่งอื่นมาชดเชย และการกำหนดปลายทางรายได้อาจสร้างข้อจำกัดในการบริหารงบประมาณได้ จึงต้องประเมินทั้งการออกแบบระบบและผลการใช้เงินจริง
รศ.พญ.เริงฤดีเรียกร้องให้รัฐบาลทบทวนข้อเสนอเปลี่ยนแหล่งเงินอย่างรอบคอบ โดยเปิดเผยหลักฐานที่ใช้ประกอบการตัดสินใจต่อสาธารณะ และประเมินผลกระทบต่อหน่วยงาน เครือข่าย และประชาชนที่ได้รับประโยชน์จากงานสุขภาพ โดยเห็นว่า รัฐบาลต้องแสดงให้ได้ว่า การเปลี่ยนระบบจะช่วยให้ใช้เงินมีประสิทธิภาพและตรวจสอบได้ดีขึ้นอย่างไร พร้อมชี้แจงว่าจะรักษางบสนับสนุนงานควบคุมยาสูบและงานสร้างเสริมสุขภาพไว้ด้วยกลไกใด เพื่อให้การปรับระบบการคลังไม่ทำให้งานที่ดำเนินอยู่สะดุด และไม่เปิดช่องให้อุตสาหกรรมยาสูบได้รับประโยชน์จากการที่ฝ่ายสุขภาพมีทรัพยากรทำงานลดลง