
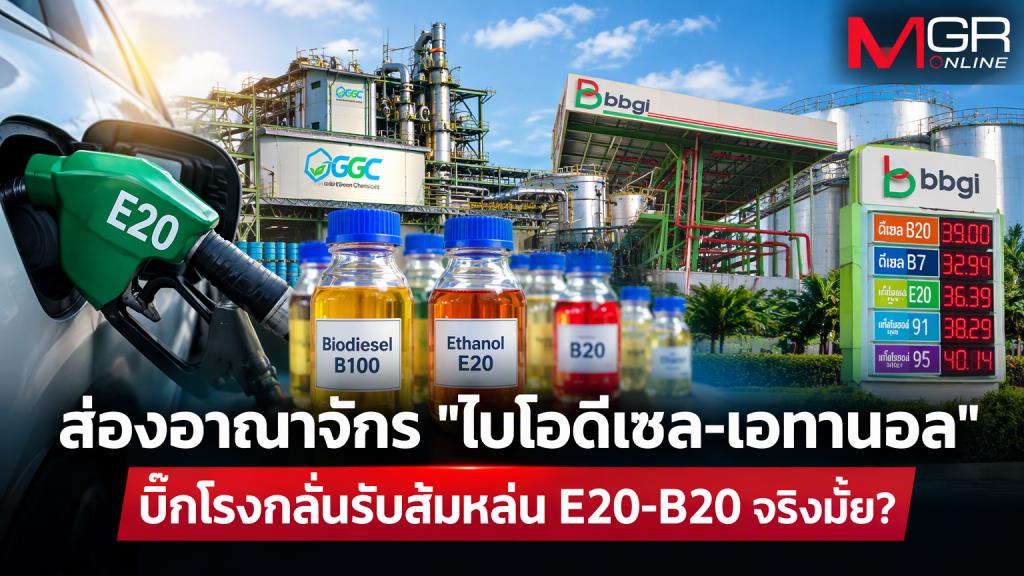
หลัง “รัฐบาลอนุทิน ชาญวีรกูล” ประกาศผลักดันนโยบายปรับน้ำมันพื้นฐานสู่ E20 และ B20 ทำให้เกิดคำถามตามมาว่า เป็นการช่วยเหลือเกษตรกรจริงหรือไม่ หรือมีอะไรที่ซับซ้อนซ่อนเงื่อนมากไปกว่านั้น
โดยเฉพาะเมื่อพลิกแฟ้มข้อมูลโครงสร้างผู้ถือหุ้นในตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) และรายงานกำลังการผลิตของ กรมธุรกิจพลังงาน จะพบว่า อุตสาหกรรมเชื้อเพลิงชีวภาพของไทยถูกออกแบบให้เป็น "ธุรกิจครบวงจรในแนวดิ่ง" ซึ่ง "กลุ่มโรงกลั่นน้ำมันยักษ์ใหญ่" เข้าไปถือหุ้นใหญ่ใน "โรงงานผลิตไบโอดีเซลและเอทานอล" แทบทั้งสิ้น
ที่ต้องขีดเส้นใต้ก็คือ ณ เวลานี้ โรงงานไบโอฯ และเอทานอลทั่วประเทศเดินเครื่องได้เพียง 30–50% เท่านั้น
ด้วยเหตุดังกล่าว จึงเกิดข้อสงสัยว่า การใช้กลไกภาษีและเงินกองทุนน้ำมันฯ อัดฉีดดีมานด์ E20 และ B20 เป็นการเปิดท่อระบายสต็อกให้บริษัทลูกในเครือโรงกลั่นกลับมาเดินเครื่องเต็มกำลัง ใช่หรือไม่
เจาะอาณาจักรไบโอดีเซล (B100) ในเครือข่ายโรงกลั่น
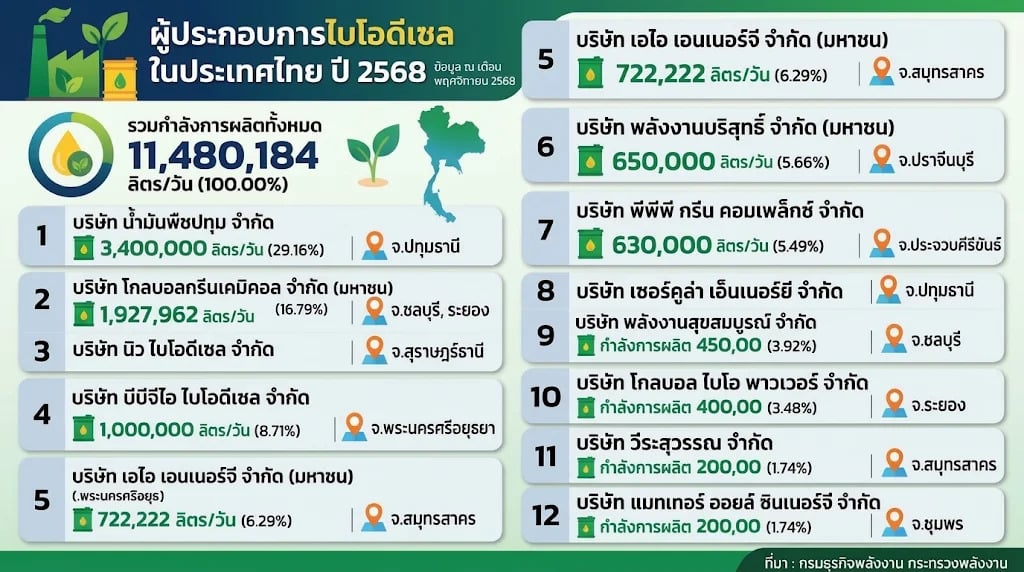
ข้อมูลจากกรมธุรกิจพลังงาน ระบุว่า ปัจจุบันประเทศไทยมีโรงงานผลิตไบโอดีเซล (B100) รวมทั้งสิ้น 14 บริษัท มีกำลังการผลิตรวมกันสูงถึง 11.6 ล้านลิตรต่อวัน ซึ่งก่อนมาตรการลดราคา B20 ปริมาณการใช้จริงในประเทศอยู่ที่ระดับเพียง 4 ล้านลิตรต่อวันเศษ เท่านั้น เท่ากับว่ากำลังการผลิตกว่า 65% ถูกปล่อยทิ้ง โดยผู้เล่นรายใหญ่ที่ครองส่วนแบ่งตลาดหลักล้วนมีสายสัมพันธ์แนบแน่นกับโรงกลั่นน้ำมัน ดังนี้
• บมจ. โกลบอลกรีนเคมิคอล (GGC) – ยักษ์ใหญ่สาย ปตท. (ถือหุ้น 72.29%)
o โครงสร้างผู้ถือหุ้น: มี บมจ. พีทีที โกลบอล เคมิคอล (PTTGC) บริษัทแกนนำสายปิโตรเคมีและโรงกลั่นในเครือ ปตท. เป็นผู้ถือหุ้นใหญ่อันดับ 1 ในสัดส่วนสูงถึง 72.29% (ข้อมูล ณ ปี 2569) ซึ่งสอดรับกับข้อสังเกตของภาคผู้บริโภคเรื่องโรงงานพลังงานชีวภาพรายใหญ่ที่มีกลุ่มโรงกลั่นถือหุ้นกว่า 72%
o บทบาทและส่วนแบ่งตลาด: เป็นผู้ผลิตไบโอดีเซลรายใหญ่ที่สุดของประเทศ (โรงงาน จ.ระยอง และ จ.ชลบุรี) กำลังการผลิตติดตั้งรวมกว่า 500,000 ตันต่อปี (ราว 1.5–1.6 ล้านลิตร/วัน) โดยมีช่องทางระบายสินค้าที่แน่นอนผ่านการส่งขายตรงให้กลุ่มโรงกลั่นและผู้ค้าน้ำมันในเครือ ปตท. (เช่น OR, ไทยออยล์, IRPC)
• บมจ. บีบีจีไอ (BBGI) – พันธมิตรโรงกลั่นบางจากและกลุ่มน้ำตาลขอนแก่น
o โครงสร้างผู้ถือหุ้น: เกิดจากการควบรวมธุรกิจเชื้อเพลิงชีวภาพระหว่าง บมจ. บางจาก คอร์ปอเรชั่น (BCP) ถือหุ้นใหญ่ 45.00% และ บมจ. น้ำตาลขอนแก่น (KSL) ถือหุ้นใหญ่อันดับสอง 30.00% (ข้อมูล ณ ต.ค. 2569)
o บทบาทและส่วนแบ่งตลาด: ดำเนินการผ่านบริษัทลูก บจก. บีบีจีไอ ไบโอดีเซล (โรงงาน จ.พระนครศรีอยุธยา กำลังการผลิต 1,000,000 ลิตร/วัน) เพื่อป้อนเข้าสู่เครือข่ายโรงกลั่นของบางจากและสถานีบริการน้ำมันทั่วประเทศ
• ผู้ผลิตรายใหญ่อื่นๆ ที่อิงเครือข่ายผู้ค้าน้ำมันและปาล์มครบวงจร:
o บมจ. พลังงานบริสุทธิ์ (EA): โรงงาน จ.ปราจีนบุรี กำลังการผลิต 800,000 ลิตร/วัน
o บจก. พีพีพี กรีน คอมเพล็กซ์ (PPPGC): บริษัทร่วมทุนระหว่าง บมจ. พีทีจี เอ็นเนอยี (PTG เจ้าของปั๊ม PT) กับกลุ่มผู้ผลิตน้ำมันปาล์มรายใหญ่ในภาคใต้ (โรงงาน จ.ประจวบคีรีขันธ์ กำลังการผลิต 500,000 ลิตร/วัน) เพื่อป้อน B100 เข้าสู่ระบบคลังน้ำมันของ PTG โดยตรง
o บจก. น้ำมันพืชปทุม: โรงงาน จ.ปทุมธานี ซึ่งเป็นผู้ผลิตรายใหญ่ระดับต้นๆ ที่ป้อนวัตถุดิบเข้าสู่ระบบโรงกลั่น
เจาะอาณาจักรเอทานอล 28 โรงงาน ล้นตลาดครึ่งต่อครึ่ง
ในฝั่งอุตสาหกรรมเอทานอล ที่เป็นวัตถุดิบหลักสำหรับแก๊สโซฮอล์ 91, 95 และ E20 ข้อมูลจาก กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน (พพ.) และ วิจัยกรุงศรี ชี้ให้เห็นภาพความล้นเกินไม่ต่างกัน โดยมีโรงงานเปิดดำเนินการรวม 28 โรงงาน กำลังการผลิตติดตั้งรวมกว่า 7.02–7.22 ล้านลิตรต่อวัน แต่ความต้องการใช้จริงในประเทศอยู่ที่ระดับเพียง 3.5–3.8 ล้านลิตรต่อวัน หรือเดินเครื่องเพียงครึ่งเดียวของกำลังการผลิต โดยมีกลุ่มทุนใหญ่ครองตลาด ดังนี้:
• กลุ่มน้ำตาลมิตรผล – แชมป์ส่วนแบ่งตลาดอันดับ 1
o ส่วนแบ่งตลาด: ครองส่วนแบ่งตลาดใหญ่ที่สุดในประเทศราว 25–30% มีโรงงานเอทานอลหลายแห่ง (กาฬสินธุ์, ชัยภูมิ, สุพรรณบุรี) กำลังการผลิตรวมกว่า 1.2–1.3 ล้านลิตรต่อวัน ได้เปรียบจากต้นทุนกากน้ำตาลของโรงงานน้ำตาลในเครือเอง
o จุดเชื่อมโยงโรงกลั่น: เคยร่วมทุนกับ บมจ. ไทยออยล์ (TOP) (โรงกลั่นในเครือ ปตท.) จัดตั้ง บริษัท แม่สอดพลังงานสะอาด จำกัด เพื่อผลิตเอทานอลป้อนเข้าสู่ระบบโรงกลั่น
• บมจ. บีบีจีไอ (BBGI) – เครือข่ายบางจาก + น้ำตาลขอนแก่น
o กำลังการผลิต: มีโรงงานผลิตเอทานอลในเครือ 3 แห่ง (น้ำพอง จ.ขอนแก่น, บ่อพลอย จ.กาญจนบุรี และ จ.ฉะเชิงเทรา) กำลังการผลิตรวมกว่า 800,000 ลิตรต่อวัน ผลิตทั้งจากกากน้ำตาลและมันสำปะหลัง ส่งป้อนตรงให้โรงกลั่นกลุ่มบางจาก
• กลุ่มธุรกิจเอทานอลในเครือ "ไทยออยล์" – กลุ่ม ปตท.
o กลุ่มโรงกลั่นไทยออยล์เข้าไปถือหุ้นใหญ่ในโรงงานผลิตเอทานอลโดยตรง เพื่อการันตีซัพพลายป้อนเข้าโรงกลั่นของตนเอง ได้แก่:
บริษัท ทรัพย์ทิพย์ จำกัด (จ.ลพบุรี): ผลิตเอทานอลจากมันสำปะหลัง โดยมี บริษัท ไทยออยล์ เอทานอล จำกัด ถือหุ้นใหญ่ถึง 50.00%
บมจ. อุบล ไบโอ เอทานอล (UBE): ผู้ผลิตเอทานอลจากมันสำปะหลังรายใหญ่ที่สุดในภาคอีสาน มี บริษัท ไทยออยล์ เอทานอล จำกัด และ บมจ. บีบีจีไอ (BBGI) ถือหุ้นใหญ่ร่วมกันรายละ 12.39% (รวมสองกลุ่มโรงกลั่นถือหุ้นเกือบ 25%)
• บมจ. ไทย อะโกร เอ็นเนอร์ยี่ (TAE)
o โครงสร้างผู้ถือหุ้นและส่วนแบ่งตลาด: มี บมจ. ลานนารีซอร์สเซส (LANNA) เป็นผู้ถือหุ้นใหญ่ ครองส่วนแบ่งตลาดเอทานอลในประเทศอยู่ที่ราว 7.88% (กำลังการผลิต 350,000 ลิตร/วัน ที่ จ.สุพรรณบุรี)
เกษตรกร-กลุ่มทุน-คนซื้อน้ำมัน ใครได้ใครเสีย?
กล่าวสำหรับประเด็นที่รัฐบาลนายอนุทินต้องตอบคำถามและอธิบายให้ขัดเกิดก็คือ
หนึ่ง – ณ ปัจจุบัน ทั้งตลาดไบโอดีเซล (ผลิตได้ 11.6 ล้านลิตร/วัน แต่ใช้จริง 4 ล้านลิตร) และตลาดเอทานอล (ผลิตได้ 7.02 ล้านลิตร/วัน แต่ใช้จริง 3.5 ล้านลิตร) ต่างเผชิญภาวะล้นตลาดกว่า 50–65% การเปลี่ยนน้ำมันพื้นฐานจาก E10 เป็น E20 และดัน B20 แทน B7 คือการเพิ่มสัดส่วนผสมเชื้อเพลิงชีวภาพต่อลิตรขึ้นเป็นเท่าตัว
กลุ่มทุน เกษตรกรและประชาชนคนซื้อน้ำมัน ใครได้ใครเสียมากกว่ากัน?
สอง - เนื่องจากโรงกลั่นน้ำมันรายใหญ่ของไทย (กลุ่ม ปตท., ไทยออยล์, บางจาก, PTG) ต่างเป็น "ผู้ถือหุ้นใหญ่"ในโรงงานผลิต B100 และเอทานอลเสียเอง (ในสัดส่วนตั้งแต่ 25% ไปจนถึง 72.29%) เมื่อรัฐบาลลดภาษีสรรพสามิตและควักเงินกองทุนน้ำมันฯ มาอุดหนุนส่วนต่างราคาให้ E20 และ B20 ถูกกว่าน้ำมันปกติ 8–17 บาทต่อลิตร โรงกลั่นย่อมเร่งสั่งซื้อ B100 และเอทานอลจาก "บริษัทลูกของตัวเอง" เข้ามาผสมขายทำกำไรในปริมาณมหาศาล
กลุ่มทุน เกษตรกรและประชาชนคนซื้อน้ำมัน ใครได้ใครเสียมากกว่ากัน?
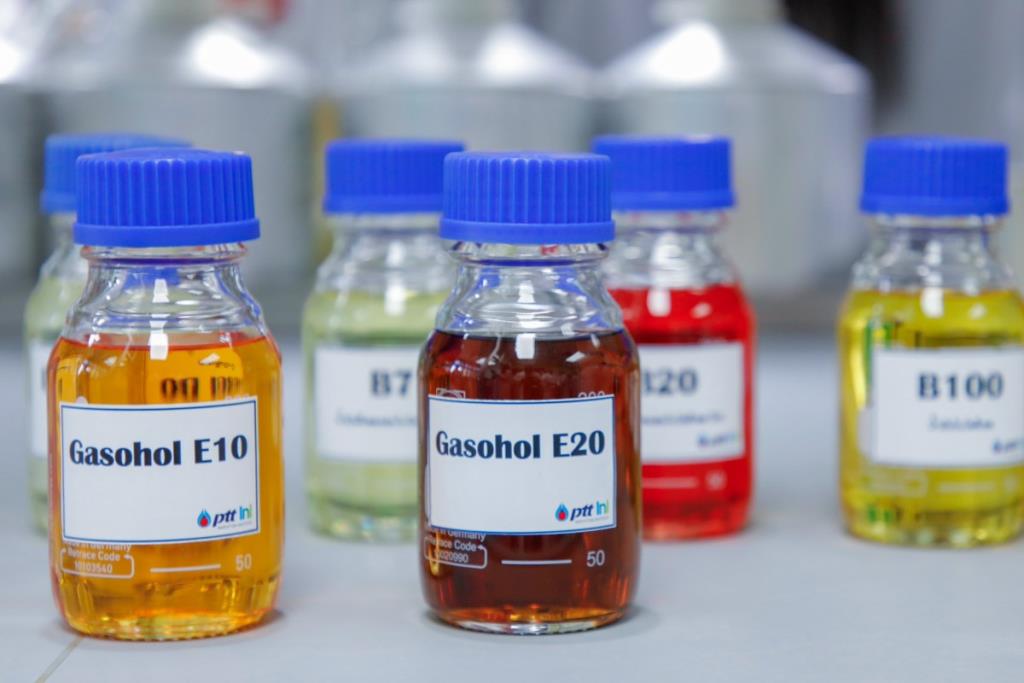
สาม - ในระบบซื้อขายเชื้อเพลิงชีวภาพของไทย สำนักงานนโยบายและแผนพลังงาน (สนพ.) จะประกาศ "ราคาอ้างอิงกลาง" ของ B100 และเอทานอลรายเดือน ซึ่งคำนวณจากต้นทุนการผลิตบวกค่าการตลาดให้โรงงานมีกำไรแน่นอน แต่ในฝั่งต้นน้ำ (ไร่อ้อย ไร่มันสำปะหลัง สวนปาล์ม) เกษตรกรกลับต้องขายผลผลิตตามกลไกราคาตลาดโลกและถูกกดราคาผ่านลานเทหรือโรงสกัด
กลุ่มทุน เกษตรกรและประชาชนคนซื้อน้ำมัน ใครได้ใครเสียมากกว่ากัน?
กระนั้นก็ดี ถ้าขมวดประเด็นให้ชัดและลึกลงไป ก็ต้องบอกว่า จริงๆ แล้ว กลุ่มคนที่เกี่ยวข้องกับเรื่องนี้มี 2 กลุ่มคือ 1.กลุ่มพ่อค้าคนกลางหรือโรงงานผลิตที่ต้องเอาน้ำมันมาสกัดซึ่งมีจำนวนมาก และเกี่ยวข้องกับ “ทุนการเมือง” หรือที่เรียกกันว่า “กลุ่มโรงงานฐานการเมือง” และ 2.ผู้ค้าน้ำมันตามมาตรา 7 ซึ่งรับซื้อจากกลุ่มแรกเอามาผสม โดยมีพวกนายหน้ารวบรวมนำส่ง
กลุ่มนี้มีกลุ่มการเมืองและเครือข่ายทุนพลังงานรับกินหัวคิวแบบสบายๆ ซึ่งคนในวงการรู้ดีว่ามี “ใคร” บ้าง เช่น “บิ๊ก อ.” หรือ “บิ๊ก ส.” เป็นต้น
ส่วนกลุ่มโรงกลั่นจะได้อะไรกับเขาหรือไม่ คงต้องรอคำอธิบายออกมาให้เห็นกันชัดๆ
แต่ที่แน่เสียยิ่งกว่าแช่แป้งก็คือ “เกษตรกร” เพราะตลอดระยะเวลาที่ผ่านมาก็ถูกกดราคารับซื้อ และไม่มีวี่แววว่า กลไกนี้จะเปลี่ยนแปลงไปจากเดิมเลยแม้แต่น้อย
แหล่งข้อมูลอ้างอิง
1. ตลาดหลักทรัพย์แห่งประเทศไทย (ตลท. / SET): ข้อมูลโครงสร้างผู้ถือหุ้นรายใหญ่ของ บมจ. โกลบอลกรีนเคมิคอล (GGC), บมจ. บีบีจีไอ (BBGI), บมจ. อุบล ไบโอ เอทานอล (UBE) และ บมจ. ไทย อะโกร เอ็นเนอร์ยี่ (TAE) (ข้อมูล ณ ปี 2569)
2. กรมธุรกิจพลังงาน และ กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน (พพ.): รายงานข้อมูลกำลังการผลิตติดตั้งโรงงานไบโอดีเซล (14 บริษัท) โรงงานเอทานอล (28 โรงงาน) และปริมาณการจำหน่ายเชื้อเพลิงชีวภาพ
เบื้องหลัง อนุทิน เปลี่ยนน้ำมันพื้นฐานเป็น E20.docx
3. สำนักงานนโยบายและแผนพลังงาน (สนพ.): โครงสร้างราคาขายปลีกน้ำมันเชื้อเพลิงและประกาศราคาอ้างอิงเอทานอล-ไบโอดีเซล
4. วิจัยกรุงศรี (Krungsri Research): รายงานแนวโน้มธุรกิจและอุตสาหกรรมไบโอดีเซล-เอทานอล ปี 2568–2570