
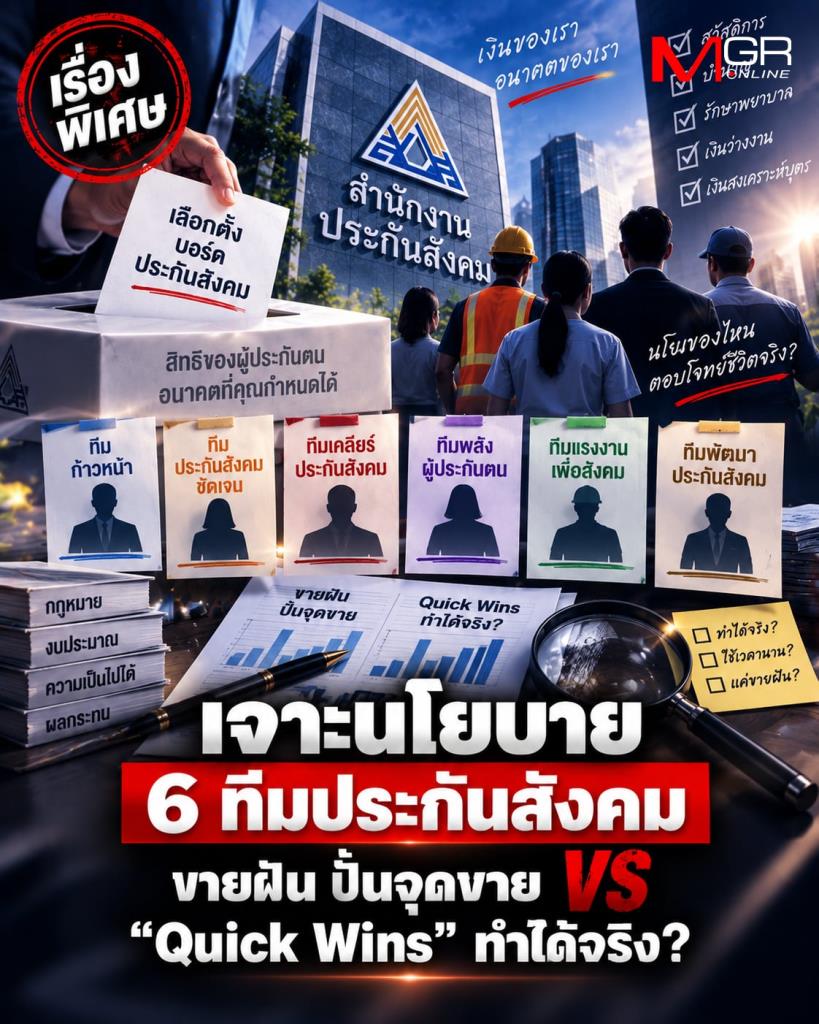
วิเคราะห์เจาะลึกนโยบายเลือกตั้งบอร์ดประกันสังคม 27 ก.ย. 69 จาก 6 ทีมใหญ่ ชำแหละนโยบายไหนแค่ขายฝันทำได้ยาก และนโยบายไหนเป็น Quick Wins ทำได้จริง!
เมื่อกางข้อเสนอนโยบายของทั้ง 6 ทีมใหญ่ที่ลงชิงชัยในศึกเลือกตั้งบอร์ดประกันสังคม ที่จะมีขึ้นในวันที่ 27 กันยายน 2569
จะพบว่ามีหลายนโยบายเรือธงที่ถูกปั่นกระแสเป็น "จุดขาย" แต่อาจเผชิญกับกำแพงความจริงที่ทำให้ "มีโอกาสเกิดขึ้นได้ยาก" หรือ "ใช้เวลาผลักดันนานจนอาจไม่ทันในวาระ" มาร่วมชำแหละนโยบายขายฝันปั่นกระแสและนโยบายที่มีโอกาสเกิดขึ้นได้จริงกัน
สำหรับนโยบายขายฝันที่เกิดขึ้นได้ยาก ประกอบด้วย
1. นโยบาย "ดึงประกันสังคมออกนอกระบบราชการ" (ทีมประกันสังคมก้าวหน้า)
ความน่าจะเป็น: ต่ำมาก (ในระยะสั้น-กลาง)
- เหตุผลเชิงวิเคราะห์:
- กำแพงกฎหมายและโครงสร้างอำนาจ: การนำองค์กรขนาด2.85 ล้านล้านบาท ซึ่งใหญ่กว่างบประมาณกระทรวงส่วนใหญ่ ออกจากโครงสร้างกระทรวงแรงงาน ต้องผ่านการแก้พระราชบัญญัติประกันสังคม และอาจรวมถึง พ.ร.บ.ระเบียบบริหารราชการแผ่นดิน ซึ่งต้องผ่านความเห็นชอบจาก ครม.
และสภาผู้แทนราษฎร - แรงต้านจากรัฐข้าราชการ: การแยกตัวหมายถึงกระทรวงแรงงานจะสูญเสียอำนาจการบริหารจัดการเม็ดเงินมหาศาลและตำแหน่งข้าราชการจำนวนมาก จึงหลีกเลี่ยงไม่ได้ที่จะเจอแรงต้านทานอย่างหนักหน่วงจากกลไกราชการเดิม
- แม้หลักการจะดี (เพื่อความคล่องตัว): แต่ในทางปฏิบัติ บอร์ดประกันสังคม (แม้จะมาจากตัวแทนลูกจ้าง/นายจ้าง) มีอำนาจเพียง "เสนอแนะและกำหนดนโยบาย" ไม่ใช่อำนาจนิติบัญญัติที่จะสั่งแก้กฎหมายโครงสร้างระดับประเทศได้ด้วยตัวเอง
- ความน่าจะเป็น: ต่ำ-ปานกลาง หากไม่มีการรื้อโครงสร้างการจัดเก็บเงินสมทบครั้งใหญ่ควบคู่กันไป
- เหตุผลเชิงวิเคราะห์:
- สมการคณิตศาสตร์ที่ขัดแย้ง: ปัจจุบัน เพดานการจัดเก็บเงินสมทบสูงสุดอยู่ที่ฐานเงินเดือน 17,500 บาท แม้จะมีแผนขยับเพดานแบบขั้นบันได การจะจ่ายบำนาญขั้นต่ำให้ถึง 10,000 บาทต่อเดือน (ซึ่งเท่ากับ66% ของฐานเงินเดือนสูงสุดปัจจุบัน) จะทำให้กระแสเงินสดขาออก ของกองทุนพุ่งสูงขึ้นอย่างก้าวกระโดด
- ระเบิดเวลาสังคมสูงวัย: จำนวนผู้จ่ายเงินสมทบลดลง ขณะที่ผู้รับบำนาญเพิ่มขึ้น หากปรับฐานบำนาญขั้นต่ำโดยไม่หาแหล่งรายได้ใหม่ที่มีนัยสำคัญ กองทุนจะเสี่ยงล้มละลายเร็วกว่าเดิมมาก ซึ่งฝั่งนายจ้างและรัฐบาล ที่ต้องร่วมจ่ายสมทบ ย่อมออกมาคัดค้านสุดตัวเพื่อป้องกันการถูกบีบให้เพิ่มอัตราเงินสมทบ
3. นโยบาย "รัฐบาลร่วมจ่ายเงินสมทบ5% เท่ากับนายจ้างและลูกจ้าง" (กลุ่มประกันสังคมชัดเจน)
- ความน่าจะเป็น: ต่ำมาก
- เหตุผลเชิงวิเคราะห์:
- วินัยการคลังของประเทศ: ปัจจุบันรัฐบาลจ่ายสมทบในอัตรา2.75% (ซึ่งในความเป็นจริง รัฐยังค้างจ่ายหนี้เงินสมทบประกันสังคมสะสมอยู่เป็นจำนวนมาก) การเพิ่มภาระงบประมาณแผ่นดินให้รัฐต้องควักจ่ายเพิ่มเป็น5% (เทียบเท่าส่วนของนายจ้าง/ลูกจ้าง) จะกินพื้นที่งบประมาณรายจ่ายประจำของประเทศมหาศาล
- รัฐบาลชุดปัจจุบันแบกภาระหนักอยู่แล้ว: รัฐบาลไทยกำลังเผชิญหน้ากับภาระหนี้สาธารณะ และต้องกู้เงินเพื่อกระตุ้นเศรษฐกิจ (เช่น เงินกู้ 4 แสนล้านบาทในเดือนพฤษภาคม 2569 ที่ผ่านมา) การขอให้รัฐจ่ายเพิ่มเกือบเท่าตัวจึงแทบเป็นไปไม่ได้ในสภาวะการคลังตึงตัว
4. นโยบาย "จัดตั้งธนาคารประกันสังคม / จัดตั้งสถาบันการเงิน" (ทีมเคลียร์ประกันสังคม / กลุ่มประกันสังคมชัดเจน)
- ความน่าจะเป็น: ปานกลาง หรืออาจเกิดได้ แต่ต้องใช้เวลาศึกษาและอนุมัติยาวนานมาก
- เหตุผลเชิงวิเคราะห์:
- ข้อจำกัดทางกฎหมายธนาคารแห่งประเทศไทย (ธปท.): การตั้งธนาคารพาณิชย์ หรือ Specialized Financial Institution (SFI) ต้องได้รับใบอนุญาตและอยู่ภายใต้การกำกับดูแลที่เข้มงวดของ ธปท. และกระทรวงการคลัง กองทุนประกันสังคมไม่มีความเชี่ยวชาญด้านการประเมินความเสี่ยงสินเชื่อ (Credit Risk) หรือการจัดการหนี้เสีย (NPL)
- ความเสี่ยงต่อเสถียรภาพกองทุน: หากนำเงินกองทุนมาปล่อยกู้ให้ผู้ประกันตน แม้จะอ้างว่าดอกเบี้ยต่ำและมีเงินชราภาพค้ำประกัน แต่หากเกิดปัญหาหนี้เสียสะสม จะกระทบต่อสภาพคล่องของกองทุนชราภาพโดยตรง ซึ่งขัดกับหลักการลงทุนที่ต้องเน้น "ความมั่นคงปลอดภัยสูงสุด" ตามกรอบที่วางไว้
- ความน่าจะเป็น: ปานกลาง-สูง (มีการแก้ไข กม. รออยู่แล้ว แต่การปฏิบัติจริงอาจมีเงื่อนไขยิบย่อย)
- เหตุผลเชิงวิเคราะห์:
- แม้ร่าง พ.ร.บ.ประกันสังคม ฉบับใหม่ที่ผ่าน ครม. ไปแล้วจะมีเรื่อง "3 ขอ" (ขอเลือก ขอกู้ ขอคืน) บรรจุอยู่ แต่รายละเอียด" จะซ่อนอยู่ใน"กฎกระทรวง" ที่กำหนดเงื่อนไขมากมาย
- ความกังวลเชิงระบบ: นักวิชาการเศรษฐศาสตร์หลายฝ่ายคัดค้าน เพราะการดึงเงินออมระยะยาวออกมาใช้แก้ปัญหาระยะสั้น จะทำให้เมื่อถึงวัยเกษียณ ผู้ประกันตนจะไม่มีเงินบำนาญเหลือพอประทังชีวิต รัฐบาลและกระทรวงคลังจึงมีแนวโน้มที่จะ "ตั้งกำแพงเงื่อนไข" ให้กู้หรือดึงเงินออกมาใช้ได้ยากที่สุด เพื่อรักษาเสถียรภาพของกองทุนไว้
นโยบาย "Quick Wins" ทำได้จริง หากตัด "ฝันใหญ่" ที่ต้องรอการแก้ไขพระราชบัญญัติผ่านรัฐสภาออกไป นโยบายที่มีโอกาสเกิดขึ้นได้จริงสูงที่สุด ในการเลือกตั้งบอร์ดประกันสังคมรอบนี้ คือ นโยบายที่อยู่ในขอบเขตอำนาจการอนุมัติของบอร์ดประกันสังคมโดยตรง ด้วยการผ่านการออกประกาศ/ระเบียบกระทรวง หรือเป็นนโยบายที่สอดรับกับโครงสร้างพื้นฐานทางเทคโนโลยีที่สำนักงานประกันสังคม (สปส.) มีอยู่แล้ว
จากการวิเคราะห์นโยบายของทั้ง 6 กลุ่ม สามารถคัดกรองนโยบายที่มีความเป็นไปได้สูงที่จะเห็นผลเป็นรูปธรรมภายในวาระการทำงาน ได้แก่
1. นโยบายกลุ่ม "ปลดล็อกบริการสุขภาพ-ยกเลิกการสำรองจ่าย" เป็นกลุ่มนโยบายที่มีโอกาสเกิดขึ้นได้จริงสูงที่สุด เพราะบอร์ดประกันสังคมมีอำนาจปรับเปลี่ยนเกณฑ์การจ่ายเงิน และการสัญญาจ้างกับโรงพยาบาลเครือข่ายได้ทันทีโดยไม่ต้องแก้กฎหมายใหญ่
- ยกเลิกการสำรองจ่ายค่าคลอดบุตร / เบิกตรงกับโรงพยาบาล(โดย ทีมเคลียร์ประกันสังคม และ กลุ่มประกันสังคมชัดเจน)
- ความเป็นไปได้: สูงมาก ปัจจุบันมีระบบเบิกจ่ายตรงระหว่าง สปส. กับโรงพยาบาลอยู่แล้ว การเปลี่ยนหมวดค่าคลอดบุตรให้เป็นระบบเบิกตรงโดยตรงจึงสามารถทำได้ทันทีผ่านมติบอร์ด
- ยกระดับทันตกรรม ทำฟันไม่ต้องสำรองจ่าย / ขูดหินปูนไม่เก็บส่วนต่าง (โดย ทีมประกันสังคมก้าวหน้า และ กลุ่มประกันสังคมชัดเจน)
- ความเป็นไปได้: สูง สามารถทำได้ด้วยการปรับอัตรารายหัวและเงื่อนไขสัญญาร้านฟันเครือข่าย เพื่อขยายวงเงินหรือกำหนดเกณฑ์ราคากลางร่วมกับสมาคมทันตแพทย์
- เจ็บป่วยเล็กน้อยรับยาที่ร้านยาใกล้บ้าน / ตรวจคัดกรองโรคNCDs เชิงลึก (โดย ทีมประกันสังคมก้าวหน้า และ ทีมเคลียร์ประกันสังคม)
- ความเป็นไปได้: สูง เป็นแนวทางที่สอดคล้องกับระบบของ สปสช. (บัตรทอง) ซึ่งประกันสังคมสามารถเชื่อมโยงเครือข่ายร้านยาและคลินิกชุมชน อบอุ่น เพื่อลดความแออัดในโรงพยาบาลใหญ่ได้ทันที
- ถ่ายทอดสดการประชุมบอร์ดประกันสังคม / เปิดเผยข้อมูลพอร์ตลงทุนเรียลไทม์(โดย ทีมประกันสังคมก้าวหน้า, กลุ่มประกันสังคมชัดเจน, และ กลุ่มแรงงานเพื่อสังคม)
- ความเป็นไปได้: สูงมาก ไม่ต้องใช้วงเงินงบประมาณสูง เพียงแค่บอร์ดมีมติเห็นชอบให้เปิดเผยข้อมูลก็สามารถถ่ายทอดสดและเปิดเผยงบการเงินรายไตรมาสผ่านระบบออนไลน์ได้ทันที
- ยกระดับแอปพลิเคชัน SSO Plus เคลมสิทธิและติดตามสถานะออนไลน์ โดย ทีมเคลียร์ประกันสังคม,
กลุ่มพลังผู้ประกันตน, และ กลุ่มพัฒนาประกันสังคม - ความเป็นไปได้: สูง เนื่องจาก สปส. มีแผนการพัฒนาระบบDigital SSO อยู่แล้ว การเพิ่มฟีเจอร์แจ้งเตือนเงินสมทบ หรือการยื่นเคลมสิทธิผ่านแอปพลิเคชันจึงเป็นเรื่องของการขยายผลทางเทคโนโลยี
- การเพิ่มสัดส่วนการลงทุนต่างประเทศ / สินทรัพย์ยั่งยืน (ESG)(โดย ทีมประกันสังคมก้าวหน้า, กลุ่มพัฒนาประกันสังคม, และ กลุ่มประกันสังคมชัดเจน)
- ความเป็นไปได้: สูง กฎหมายประกันสังคมเปิดช่องให้ขยายสัดส่วนการลงทุนในสินทรัพย์เสี่ยงและการลงทุoต่างประเทศได้สูงสุดตามกรอบที่กำหนดอยู่แล้ว การปรับย้ายเม็ดเงินไปสู่หุ้นESG หรือกองทุนต่างประเทศเพื่อหนีตลาดทุนไทยที่โตช้า เป็นสิ่งที่ทำได้ทันทีผ่านมติบอร์ด
- การดึงผู้จัดการกองทุนมืออาชีพเข้ามาบริหาร (โดย กลุ่มพัฒนาประกันสังคม –
ฝั่งนายจ้าง) - ความเป็นไปได้: สูง เป็นแนวทางที่ฝั่งนายจ้างและภาคเอกชนผลักดันอย่างหนัก เพื่อลดการแทรกแซงทางการเมืองและเพิ่มผลตอบแทนของกองทุนให้ชนะเงินเฟ้อ
- การปรับเพิ่มเงินสงเคราะห์บุตร (ขยายอายุเป็น12 ปี / เพิ่มวงเงิน) (โดย ทีมประกันสังคมก้าวหน้า, ทีมเคลียร์ประกันสังคม, และ กลุ่มพลังผู้ประกันตน)
- ความเป็นไปได้: ปานกลาง-สูง การปรับเปลี่ยนวงเงินสวัสดิการรายเดือนสามารถทำได้ผ่านการคำนวณทาง คณิตศาสตร์ประกันภัย หากผลการคำนวณพบว่ากองทุนสวัสดิการระยะสั้นยังมีสภาพคล่องเพียงพอ บอร์ดสามารถอนุมัติปรับขึ้นวงเงินได้โดยไม่ต้องรอแก้ พ.ร.บ.
- การคงสิทธิความคุ้มครองต่อเนื่องสำหรับผู้ประกันตน ม.39 / ม.40(โดย ทีมเคลียร์ประกันสังคม และ กลุ่มพลังผู้ประกันตน)
- ความเป็นไปได้: สูง การแก้ระเบียบย่อยเกี่ยวกับการขาดส่งเงินสมทบชั่วคราว หรือการคงสิทธิการรักษาพยาบาลเดิมเมื่อเปลี่ยนสถานะ เป็นเรื่องการปรับปรุงระเบียบปฏิบัติภายในของเจ้าหน้าที่
นโยบายเหล่านี้คือ "Quick Wins" หรือผลงานที่เห็นผลเร็วที่สุดที่บอร์ดชุดใหม่สามารถผลักดันให้เกิดขึ้นจริงได้ทันทีใน 100 วันแรกของการทำงาน ขณะที่นโยบายโครงสร้างใหญ่อื่นๆ จะต้องใช้เวลาในการขับเคลื่อนผ่านกระบวนการนิติบัญญัติต่อไป.