
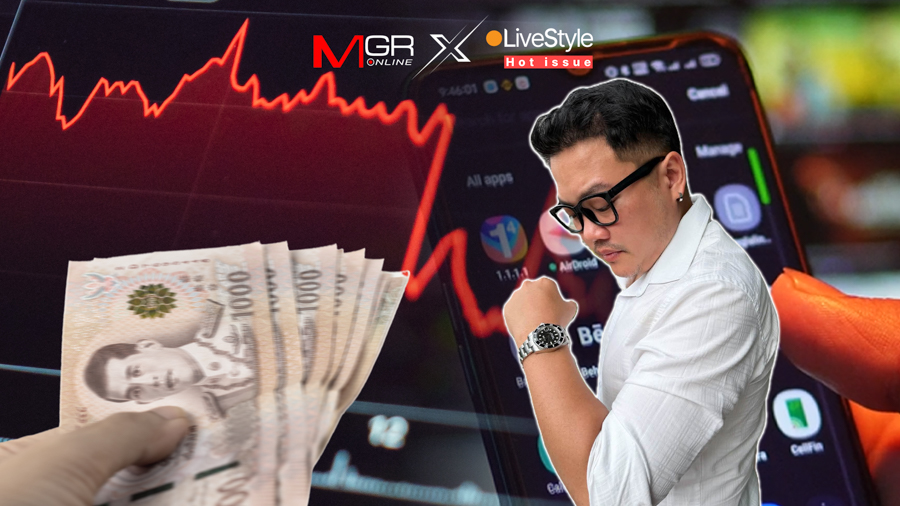
“แอปฯ เงินกู้ดอกโหด”ที่ “รัฐไม่รับรอง”แต่กลับมีให้ดาวน์โหลดใน “App Store”สะท้อน “ช่องโหว่”ขั้นตอนขออนุญาตและตรวจสอบทั้งตัว “เจ้าของแพลตฟอร์ม” และ “หน่วยงานรัฐ”ที่ปล่อยปละละเลย จน “ความซวย”มาลงที่ประชาชน
** โบ้ยกันไปมา ตกลง “เถื่อน-ไม่เถื่อน”? **
“แอปฯ เงินกู้เถื่อน” พวกนี้โผล่มาได้ยังไง? เจ้าของแพลตฟอร์มได้เช็กบ้างไหม? หน่วยงานรัฐได้ตรวจสอบบ้างหรือเปล่า?
นี่คือคำถามที่เกิดขึ้น หลังเคสของอินฟลูฯ ดัง อย่าง “เบ๊น อาปาเช่" (อัครเดช โยธาจันทร์)ออกมาแชร์บทเรียนการตกเป็น “เหยื่อ”แอปฯ เงินกู้ผิดกฎหมาย จนสูญเงินไปกว่า “2 ล้านบาท”ภายในเวลาแค่ 1 ปี
ประเด็นนึงที่ทำให้อินฟลูฯ รายนี้ หลงเชื่อและโหลดแอปฯ เงินกู้ดอกเบี้ยโหดตัวนี้มาใช้ เพราะข้อแรก แอปฯ นี้ดันมีให้โหลดบน “App Store” ของ “Apple”
แถมยังมีข้อความอ้างไว้ด้วยว่า นี่เป็นแอปฯ บริการด้านการเงินที่ “ถูกกฎหมาย” ได้รับอนุญาตจาก “กระทรวงการคลัง” แล้ว
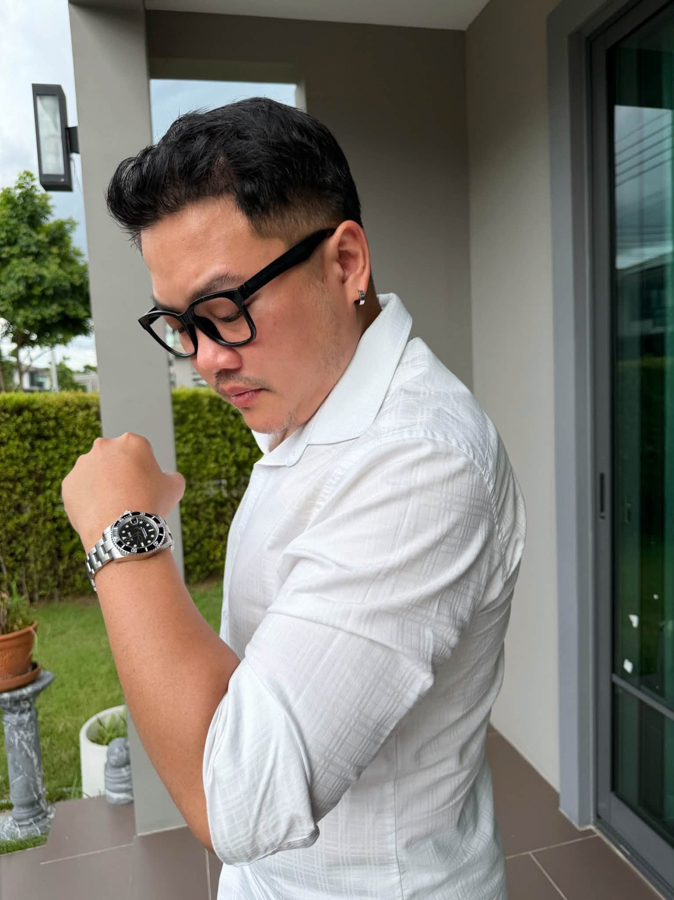
{“เบ๊น อาปาเช่" เหยื่อแอปฯ เงินกู้เถื่อน ขอบคุณภาพ : Facebook "@Benzaapache"}
โดยทางแอปฯ โฆษณาไว้ว่า ระยะการกู้ “180 วัน”แต่พอกู้จริงๆ กลายเป็นแค่ “6 วัน” ก็ต้องชำระแล้ว แถมเวลากู้ ยังได้ “ไม่เต็มจำนวนกดกู้”
สมมติว่า กดกู้ “10,000 บาท” แต่ได้เงินจริงๆ แค่ “6,000 บาท” แล้วเวลาคืน กลับต้อง “คืนเต็มจำนวน” ตามที่กู้มา คือ 10,000 บาท
ยังไม่พอ ระบบยังมีการเก็บ “ค่าบริการ” ที่สูงมากๆ และถ้าไม่จ่ายหนี้ หรือจ่ายไม่ตรงนัด ก็จะมี “โทรขู่” ตามสไตล์ “กู้โหดนอกระบบ” อีกด้วย
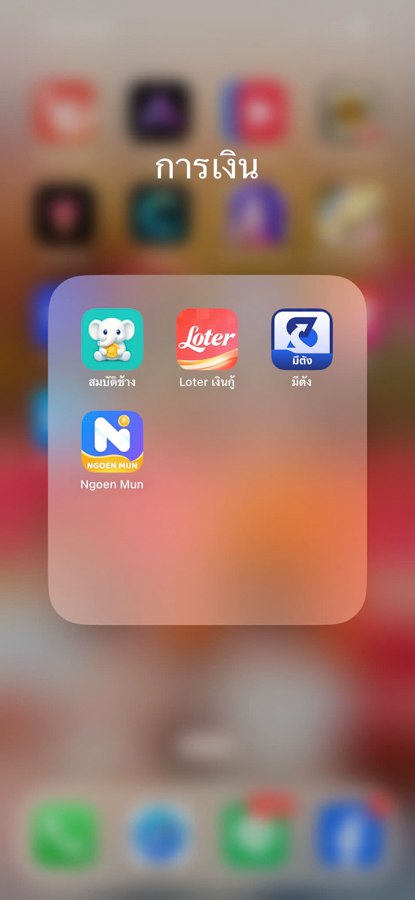
โดยแอปฯ ที่อินฟลูฯ รายนี้แจ้งว่า มีโทรมาข่มขู่ น่าจะเป็นแอปฯ "มีตัง" และ "Loter"พอเรื่องแดงออกมาแบบนี้ กลับยิ่งซับซ้อนยุ่งเหยิงไปกันใหญ่
เพราะ “แอปฯ มีตัง” ได้ออกแถลงการณ์ว่า ตัวเอง “ไม่ใช่แอปฯ เถื่อน”แถมแนบหลักฐานว่า ได้รับอนุญาตให้ทำ “ธุรกิจสินเชื่อรายย่อย” ระดับจังหวัด หรือ “พิโกไฟแนนซ์ (Pico Finance)” จาก “กระทรวงการคลัง”
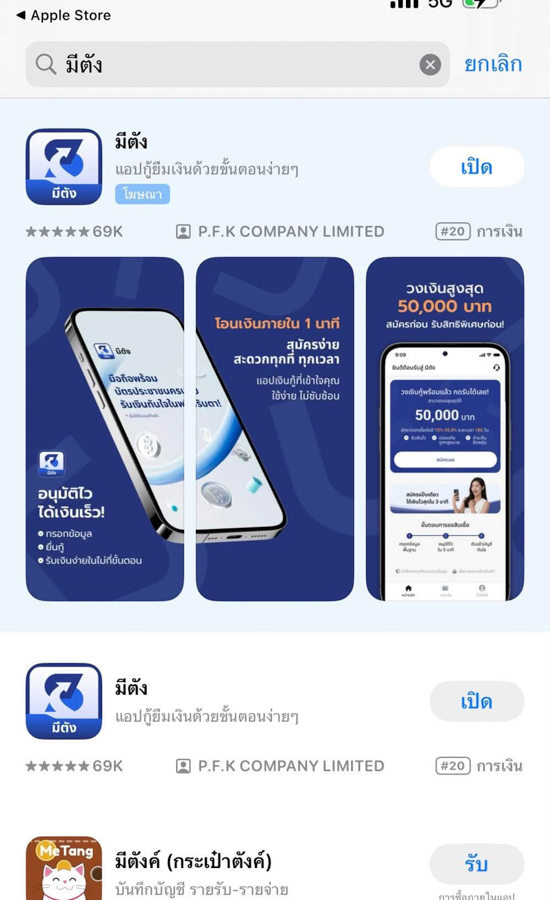
{แอปฯ เถื่อนแ ต่โหลดได้ผ่าน App Store? ขอบคุณภาพ : Facebook "@Benzaapache"}
แต่กระทรวงการคลัง กลับออกมาบอกว่า “ไม่เคยรับรอง”แอปฯ เงินกู้พิโกไฟแนนซ์ เพราะการจะเป็นพิโกไฟแนนซ์ได้ คนให้กู้กับผู้กู้ จะต้องอยู่ในจังหวัดเดียวกัน
และล่าสุด ทาง “แอปฯ มีตัง”ได้ถูกถอนออกจาก App Store เรียบร้อยแล้ว ถ้าอ่านมาถึงตรงนี้ หลายคนคงงงว่า ตกลงแล้วมันเป็นยังไงกันแน่? สรุปแอปฯ นี้ “เถื่อน”หรือ “ไม่เถื่อน”
และคนที่จะตอบได้ ก็คงมีแต่หน่วยงานที่เกี่ยวข้องโดยตรง อย่าง “กระทรวงการคลัง”ซึ่งตอนนี้ เพิ่งจะรู้ตัว และกำลังตรวจสอบกันอยู่
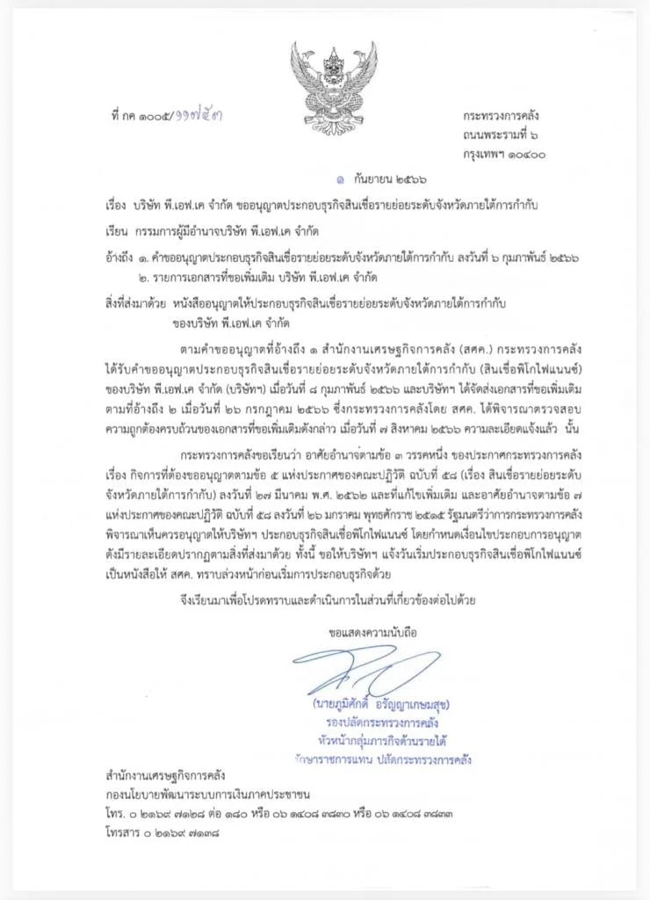
{“มีตัง” แจง ได้รับการรับรองจาก “กระทรวงการคลัง”}
** “แพลตฟอร์ม-หน่วยงานรัฐ” ปล่อยให้หลุดมาได้ไง? **
แต่สิ่งนึงที่ยืนยันได้ชัด หลังเรื่องนี้เป็นประเด็นคือ ตอนนี้ประเทศไทยมี “แอปฯ เงินกู้เถื่อน” จำนวนมาก ดูได้จากการที่พี่น้องประชาชน ตบเท้ากันเข้ามาร้องเรียน หลังเรื่องนี้กลายเป็นประเด็น
ทางทีมข่าวจึงขอให้ ผู้เชี่ยวชาญด้านอาชญากรรมหลอกลวงทางออนไลน์ “อาจารย์ช้างมือปราบ Call Center” ช่วยวิเคราะห์
เจ้าของฉายาดังกล่าว อย่าง “พ.ต.ท.ธนันวัฒน์ ธีรพัฒน์ชญากุล” อาจารย์ประจำคณะตำรวจศาสตร์ โรงเรียนนายร้อยตำรวจ จึงช่วยแฉช่องโหว่เอาไว้ให้
ก่อนอื่น ต้องเข้าใจก่อนว่า มีใครเกียวข้องกับเรื่องนี้บ้าง1.ธนาคารแห่งประเทศไทย (ธปท.) ที่คอยออกใบอนุญาต สำหรับธนาคาร หรือบริษัทที่จะประกอบธุรกิจด้านการเงิน
กับ 2.กระทรวงการคลัง (สศค.) ที่รับรอง “ธุรกิจสินเชื่อพิโกไฟแนนซ์ (Pico Finance)” ซึ่งเป็นการให้กู้ยืมเงินรายย่อยระดับจังหวัด
และสุดท้ายคือ 3.เจ้าของแพลตฟอร์ม “แอปพลิเคชันสโตร์” ที่คอยเอาแอปฯ ต่างๆ มาวางให้คนดาวน์โหลด อย่าง “App Store” ของ “Apple” หรือ “Play Store” ของ “Google”
ประเด็นคือว่า จริงอยู่ที่แอปฯ สินเชื่อ ต้องได้รับการอนุญาตจาก “หน่วยงานในไทย” ก่อน ถึงจะเปิดให้บริการได้อย่างถูกกฎหมาย
แต่คนที่มีอำนาจในการเผยแพร่ เอาแอปฯ มาวางให้คนโหลด มันคือ “เจ้าของแพลตฟอร์ม” ดังนั้น ก็เป็นไปได้ว่า ถ้าฝั่งเจ้าของแพลตฟอร์ม ไม่ว่าจะ Google หรือ Apple ตรวจสอบหลักฐานเอกสารแล้ว
ได้ข้อสรุปว่า แอปฯ เหล่านี้ คือบริษัทที่เปิดอย่างถูกต้อง แอปฯ ไม่ได้มีการฝังไวรัส แอบดูดข้อมูลส่วนตัวไปใช้ เขาก็ให้เอามาวางบน Store ให้คนโหลดไปใช้ได้ นี่คือช่องว่างอย่างนึง
“ไม่ว่าจะเป็นในส่วนของธนาคารแห่งประเทศไทยก็ดี หรือในส่วนของผู้ให้บริการก็ดีเนี่ยนะ ในเมื่อทั้ง 2 ฝ่ายคือคนละหน่วยงานกัน และไม่ได้เกี่ยวข้องกันนะครับ”
“การอนุมัติให้ขึ้นกระบวนการดาวน์โหลด ใน App Store, Play Store เนี่ย มันอยู่ที่ดุลพินิจ ของทางผู้ให้บริการ ซึ่งอาจจะเกี่ยว หรือไม่เกี่ยว กับเรื่องกฎเกณฑ์ กฎระเบียบของกฎหมายก็ได้”
ช่องโหว่ต่อมาคือ “การติดตามตรวจสอบ” ยกตัวอย่างเคสของ “แอปฯ มีตัง”น่าสนใจตรงที่ว่า มีการเปิดหลักฐานว่า ได้รับการรับรองจาก “กระทรวงการคลัง”
ถ้าเป็นอย่างนั้นจริง เป็นไปได้ไหมว่า ตอนที่เหล่าแอปฯ พวกนี้ “ขออนุญาต”ไม่ว่าจะกับ “ธนาคารแห่งประเทศไทย” หรือ “กระทรวงการคลัง”เงื่อนไขการกู้ และเอกสารทุกอย่าง ถูกต้องหมด
แต่พอเปิดแอปฯ ให้คนใช้งานจริง ก็แอบสอดไส้ ใส่เงื่อนไขพิเศษ หรือเปลี่ยนข้อกำหนดในการกู้ อัตราดอกเบี้ย หลังได้รับอนุญาตแล้ว
ส่วนหน่วยงานรัฐ ก็มักจะตรวจแค่ขั้นตอนการขออนุญาต ไม่ได้มีการ “ติดตาม”ต่อว่า ธุรกิจที่ตัวเองเพิ่งรับรองไป ทำตามเงื่อนไขของกฎหมายจริงๆ หรือเปล่า
{ขอบคุณภาพ : Facebook "@Benzaapache"}
ที่น่าสนใจคือ “ธุรกิจสินเชื่อ”ระดับย่อย ที่มีการขออนุญาตเปิด ตอนนี้มีราวๆ 200 กว่าเจ้าแล้ว คำถามคือได้มีการลงไปตรวจสอบ พฤติกรรมการ “ปล่อยเงินกู้” ไหมว่า เป็นไปตามที่กฎหมายกำหนดหรือเปล่า?
“Finance ย่อยอ่ะครับ ที่ผมตรวจสอบก่อนหน้านี้ มันจะมีอยู่ประมาณ 200 ผู้ให้บริการ ที่จะสามารถดำเนินธุรกิจได้ และมีการยื่นขอต่อธนาคารแห่งประเทศไทย”
“ในความเป็นจริงแล้ว เราไม่รู้เลยว่าไอ้บรรดา 200 กว่าธุรกิจ ที่มีการเปิดให้บริการเนี่ย ทำแบบถูกกฎหมาย หรือผิดกฎหมายยังไง มีเบื้องหลังหรือเปล่า”
{“อ.ช้างมือปราบ Call Center” อาจารย์ รร.นายร้อยตำรวจ ขอบคุณภาพ : Instagram @cadetcompany}
** “ตรวจสอบเชิงรุก” เรื่องง่ายที่ไม่ทำ **
ประเด็นคือ ภาพของแอปฯ เงินกู้เถื่อน ที่หลุดมาอยู่บน“แอปพลิเคชันสโตร์”หลอกให้คนดาวน์โหลดไปแบบนี้ จะไม่เกิดขึ้นเลย ถ้าหน่วยงานรัฐทำงาน “เชิงรุก” มากกว่านี้
เอาง่ายๆ เริ่มจากหน่วยงานที่รับรอง ให้ธุรกิจเหล่านี้ประกอบกิจการสินเชื่อได้ ทั้งตัว “ธนาคารแห่งประเทศไทย” หรือ “กระทรวงการคลัง” เอง ก็ต้องไปไล่ดูเหล่าแอปฯ หรือธุรกิจที่รับรองไปแล้ว ว่ามันทำตามกฎจริงๆ ไหม
ส่วนวิธีสืบ มองจากมุมตำรวจของ “อ.ช้าง” มันก็ไม่ใช่เรื่องยาก แค่เจ้าหน้าที่ลองโหลดแอปฯ มาใช้ แล้วก็ดูว่า มันมีเงื่อนไขอะไรน่าสงสัยไหม หรือพฤติกรรมอะไรแปลกๆ อย่างที่ชาวบ้านเขาโดนหรือเปล่า?
เช่น กู้มาได้ไม่เต็มจำนวน แต่เวลาใช้คืน ต้องจ่ายเต็มวงเงินที่กู้มา, ระยะการผ่อนชำระ ไม่ตรงกับที่โฆษณา
หรือแม้แต่แค่โหลดแอปฯ มายังไม่ได้กู้ จู่ๆ เงินก็โอนเข้าบัญชี พอลูกค้าไม่เอา จะยกเลิก กลับต้องจ่ายเงินต้นพร้อมดอกเบี้ย ทั้งๆ ที่ไม่ได้ตั้งใจจะกู้เลย ฯลฯ แค่นี้ก็รู้แล้ว
“ผมว่าเจ้าหน้าที่ของรัฐเรา ในหน่วยงานที่เกี่ยวข้อง ธนาคารแห่งประเทศไทยก็ดี หรือว่า ปปง. (สำนักงานป้องกันและปราบปรามการฟอกเงิน) ก็ดี น่าจะเห็นตรงนี้ว่า เป็นปัญหา”
“แล้วน่าจะมีวิธีการในการสืบสวน ในการหาข้อมูล นึกออกไหมครับ อาจจะใช้กระบวนการคล้ายๆ วิธีการล่อซื้อ ที่จะขอเข้าไปใช้บริการเหล่านี้”
หรือถ้าเป็นแอปฯ ที่ “ไม่ได้รับรอง” แต่ดันไปโผล่บน “แอปพลิเคชันสโตร์” อันนี้ถ้าตรวจเจอ เราก็มีอำนาจในการขอให้ “เจ้าของแอปพลิเคชันสโตร์” ถอดแอปฯ นั้นออกไปได้
โดยส่วนใหญ่ เจ้าของแพลตฟอร์ม ไม่ว่าจะเป็น Google หรือ Apple ถ้ามันผิดกฎหมายไทย เขาก็ยินดีที่จะถอดแอปฯ อยู่แล้ว
หรือถ้าไม่ยอมทำตามคำร้อง ก็สามารถใช้อำนาจของ “กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม (DE)” สั่งให้ปิดกั้นแอปฯ ได้
“ผมว่า หน้าที่ของหน่วยงาน ที่ให้การอนุญาตเนี่ย ควรจะทำหน้าที่มากกว่าการให้อนุญาต ควรจะติดตามตรวจสอบว่า ไอ้ที่อนุญาตไปเนี่ย ได้ดำเนินการตามที่อนุญาตจริงหรือเปล่า”
“อย่าสักแต่ว่า เพียงให้อนุญาต และให้เขาดำเนินกิจการได้ แต่เบื้องหลังของเขาเนี่ย ไปทำอะไรที่มันไม่ถูกต้อง อันนี้ หน่วยงานที่ว่า ก็คงต้องมีส่วนรับผิดชอบด้วย”
“กระทรวง DE เกี่ยวกับเรื่องโลกอินเทอร์เน็ต โลกออนไลน์แพลตฟอร์มต่างๆ เนี่ย มันน่าจะไม่เหลือวิสัย ต่อการควบคุมดูแล จากกระทรวงที่มีหน้าที่โดยตรง”
“ถ้าเขาจะสกัดเส้นทาง หรือจะบล็อกจะอะไรใครเนี่ย มันเป็นอำนาจที่อยู่ในมือตามกฎหมายอยู่แล้ว”
ดูโพสต์นี้บน Instagram
..."แอปฯ เงินกู้ดอกโหด" ที่ "รัฐไม่รับรอง" แต่กลับซัดทอดว่า ได้รับการอนุมัติให้เปิดกิจการ "ธุรกิจสินเชื่อ" จากกระทรวงการคลังแล้ว...
.
#เตือนภัย #หนี้นอกระบบ
.
แถมยังมีให้ดาวน์โหลดใน "App Store" สะท้อน “ช่องโหว่” ขั้นตอนขออนุญาตและตรวจสอบ
.
ทั้งตัว "เจ้าของแพลตฟอร์ม" และ "หน่วยงานรัฐ" ที่ปล่อยปละละเลย จน "ความซวย" มาลงที่ประชาชน
.
อ่าน "สกู๊ปพิเศษ" ฉบับเต็ม : https://t.co/UOVNtbS8mW— LIVE Style (@livestyletweet) November 20, 2026
สกู๊ป : ทีมข่าว MGR Live
** มาตามติด ไลฟ์สไตล์บันดาลใจ+ประเด็นสดใหม่ ได้ที่นี่!! **