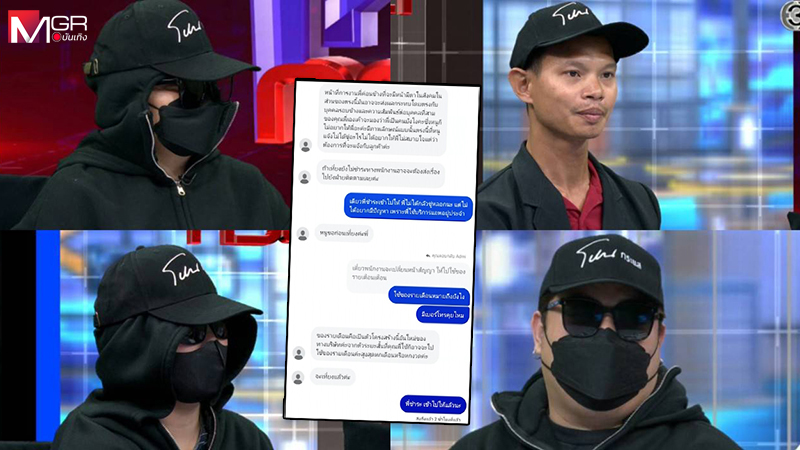
เจาะลึกภัยแอปฯ เงินกู้ออนไลน์ดอกเบี้ยโหดบวกค่าบริการเสริมแอบแฝง ผู้เสียหายกู้พันหกต้องจ่ายคืนเกือบสามพัน ถูกโทร.ทวงวันเดียว 700 ครั้ง อดีตพนักงานแฉกลโกงหมดเปลือก พร้อมแนวทางสู้กฎหมาย
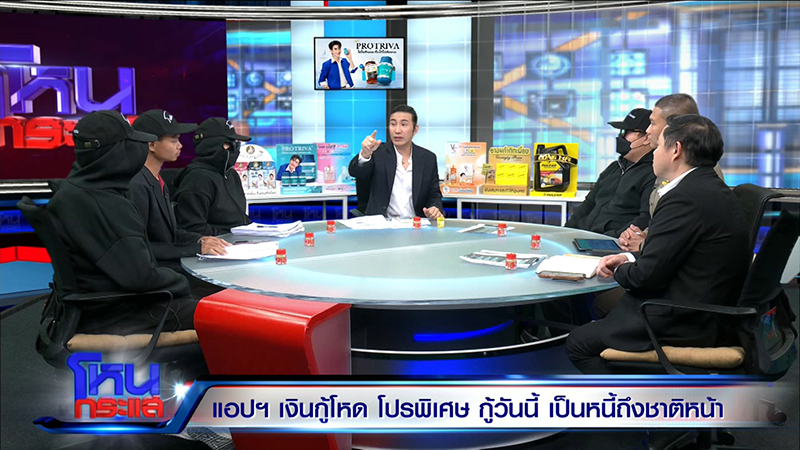
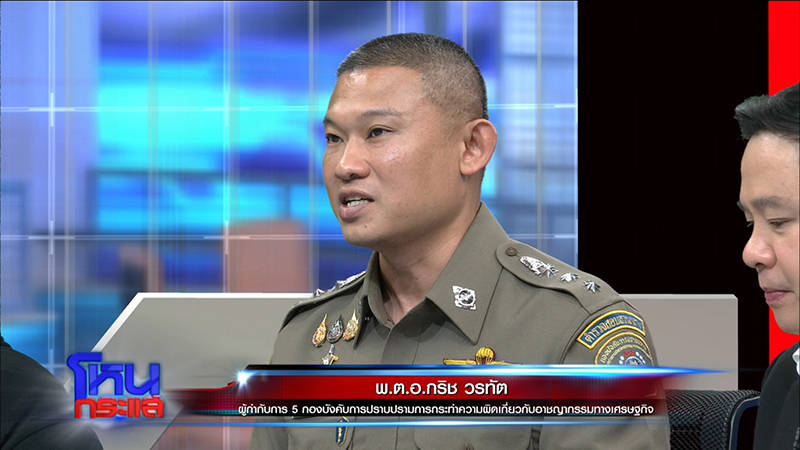
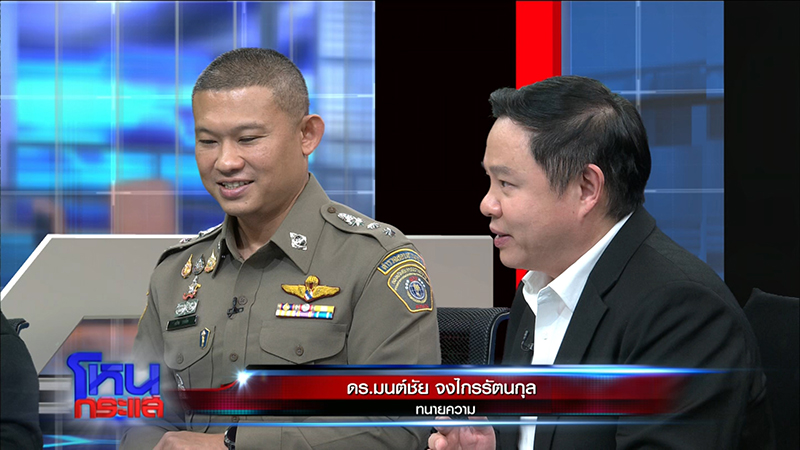
รายการ โหนกระแส วันที่ 18 พ.ย. 69 ดำเนินรายการโดย “หนุ่ม กรรชัย กำเนิดพลอย” ผลิตในนามบริษัท ดีคืนดีวัน จำกัด ออกอากาศทุกวันจันทร์-ศุกร์ เวลา 12.35 น. ทางช่อง 3 กดหมายเลข 33 เจาะลึกภัยมืดแอปพลิเคชันเงินกู้ออนไลน์ หลังผู้เสียหายร้องเรียนถูกข่มขู่คุกคามหนัก ดอกเบี้ยโหดพ่วงค่าบริการเสริมแอบแฝงมหาศาล เปิดใจ “แอน-เต๋า”ผู้เสียหาย มาพร้อม “นา-เอ”อดีตพนักงานฝ่ายเทเลเซลล์ แฉกลโกงขบวนการทวงหนี้แบบหมดเปลือก มาพร้อม พ.ต.อ.กริช วรทัตผู้กำกับการ 5 กองบังคับการปราบปรามกรกระทำความผิดเกี่ยวกับอาชญากรรมทางเศรษฐกิจ และ ทนายแก้ว ดร.มนต์ชัย จงไกรรัตนกุล ให้ความรู้ข้อกฎหมาย
ได้รับการร้องเรียนเยอะมั้ยเกี่ยวกับแอปฯ พวกนี้?
พ.ต.อ.กริช : เราเป็นหน่วยงานเฉพาะทางที่รับเรื่อง สืบสวนสอบสวนปราบปรามเรื่องหนี้นอกระบบ เราต้องมองภาพว่าตัวแอปฯ เงินกู้คือหนึ่งในซับเซ็ตของหนี้นอกระบบ ซึ่งหนี้นอกระบบในประเทศเรามีหลายประเภท ไม่ว่าจะหมวกกันน็อกที่โปรยใบปลิวติดตามเสาไฟ อันนั้นก็ทวงหนี้โหดตามที่เป็นข่าว แล้วก็แอปฯ เงินกู้ ก็มีร้องเรียนเข้ามาเยอะครับ เราก็ดำเนินการทั้งปิดกั้น ทั้งจับกุมดำเนินคดีในปีที่ผ่านมา แต่ก็พบว่ายังมีการกระทำความผิดอยู่
คุณแอนเป็นผู้เสียหาย กู้แอปฯ ไหน?
แอน : แอปฯ มีตังค่ะ
แอปฯ เดียวกับเบ๊นซ์ อาปาเช่ เรื่องคุณเป็นยังไง?
แอน : จุดเริ่มต้นที่ไปกู้แอปฯ มีตัง คือเห็นโฆษณาผ่านเฟซบุ๊ก ช่วงนั้นเราประสบปัญหาด้านการเงิน เรากู้นอกระบบอยู่แล้ว จ่ายเดือนนึงหมื่นกว่าบาทค่ะ
นอกระบบคืออะไร?
แอน : ประมาณหมวกกันน็อกค่ะ แต่เป็นคนรู้จัก เขาปล่อยกู้เลย เป็นอาชีพ เขาก็ทวงโหดเหมือนกัน เรากู้ 2 เจ้า ฝั่งละ 5 หมื่น คือแสนนึง เราต้องจ่ายเดือนนึง 1.2 หมื่น
ตอนกู้ 5 หมื่นนอกระบบ ดอกมันยังไง?
แอน : ดอกร้อยละ 10 ต่อเดือนค่ะ
กู้แสนนึงต้องจ่ายหมื่นนึง เดือนละหมื่น หักกันยังไง?
แอน : ส่งดอกไปเรื่อยๆ ค่ะ ต้นยังอยู่ ตอนรับ รับเต็มค่ะ
แล้วเกิดปัญหาอะไร?
แอน : หัวหน้าครอบครัวทำงานคนเดียว เราเป็นแม่บ้านด้วย คือเรามีปัญหาอยู่แล้ว เรามีบุตรเป็นสมาธิสั้นค่ะ (ร้องไห้) ก็เลยตกลงกันในครอบครัวว่าเขาหาเงินคนเดียว แล้วเราดูแลลูก พอมีหนี้ตรงนี้คือ เขาให้อยู่แล้ว แต่มันไม่พอ มีค่าใช้จ่ายอื่นๆ หนี้นี้เราไม่ได้บอกเขาค่ะ หลังจากนั้นเราเลยคิดว่าทำยังไงก็ได้ให้ได้เงินมาปิดตรงส่วนนี้ และให้อยู่ในระบบค่ะ
เป็นหนี้นอกระบบแสนนึง จ่ายเดือนละหมื่น ชักหน้าไม่ถึงหลัง เวลาทวง เขาทวงโหด เราเลยรู้สึกว่าจะทำยังไงดี ลูกสมาธิสั้น สามีทำงานคนเดียว ลำบากไปหมดเลย คุณก็เลยไปเจอแอปฯ มีตังในเฟซบุ๊ก คุณได้ศึกษามั้ย?
แอน : ศึกษาค่ะ เขาบอกว่าสามารถแบ่งชำระได้ 180 วันตามกฎหมายกำหนด 36 เปอร์เซ็นต์ต่อปี แล้วก็กำกับด้วยกระทรวงการคลัง ตามที่แอปฯ แจ้ง ก็มีเป็นคลิปที่เหมือนโฆษณาว่าจ่ายเท่านี้ๆ บอกว่ากระทรวงการคลังรับรอง มีรีวิวค่ะ เราก็เลยโอเค ลองกดเข้าไปดู แต่การไปดูอีกชั้นนึงว่าดอกเบี้ยถูกกฎหมาย เรียกเก็บ 180 วันจริงมั้ย เราไม่สามารถดูได้ ต้องสมัครก่อน โหลดก่อน และยืนยันให้เข้าถึงข้อมูลทุกอย่างในโทรศัพท์ รายชื่อ รูปภาพ การโทรเข้าออก รวมทั้งแอปฯ ต่างๆ ที่อยู่ในเครื่องเรา
กดอนุญาตให้เขาเข้าถึงข้อมูลของเรา?
แอน : ใช่ค่ะ แม้กระทั่งแมสเซนเจอร์ส่งของ เขาก็จะโหลดข้อมูลไว้ทั้งหมดเลย ให้เราถ่ายรูปกับบัตรประชาชน โหลดเข้าไปในแอปฯ ยืนยัน เข้ามาทีแรก วงเงินที่อนุมัติก็จะขึ้นมาเลย 5 หมื่น เราก็สบายใจ เดี๋ยวเอาไปโปะ อย่างน้อยก็อยู่ในระบบ ถ้าวันนึงเราจ่ายไม่ไหว เราค่อยเข้าสู่กระบวนการตามกฎหมายค่ะ
คุณทำยังไงต่อ?
แอน : พอเรากดกู้เงิน 5 หมื่น มันบอกว่าประมวลผลของคุณก่อน ไม่ถึง 3 นาที ก็จะขึ้นมาว่าได้ 1,600 บาท
คุณกู้มั้ย?
แอน : กู้ค่ะ เพราะเราคิดว่าเราเสียรู้ไปแล้ว ข้อมูลเขาเอาไปหมดแล้ว เรายอมตกกระไดพลอยโจรไปแล้ว ยังไงก็ต้องเอาไว้ก่อน เพราะหนี้ที่อยู่ข้างหลังก็จี้มาอยู่
ไม่ได้ 5 หมื่น พันหกก่อนก็ยังดี มันบอกมั้ยว่าจะเป็นขั้นบันไดไปให้?
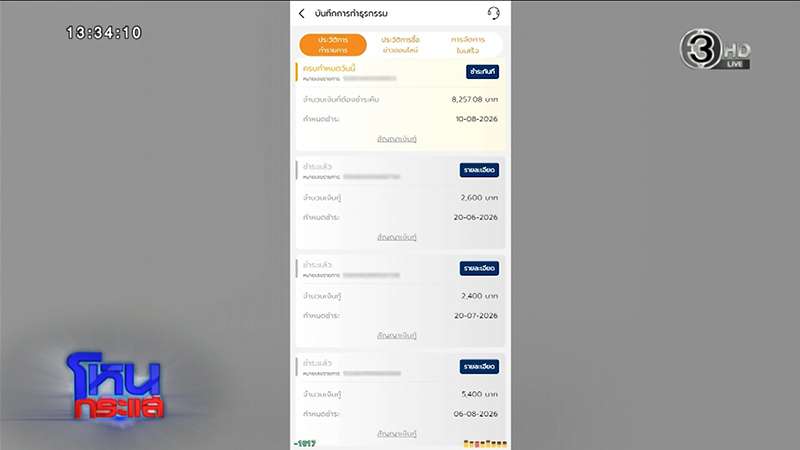
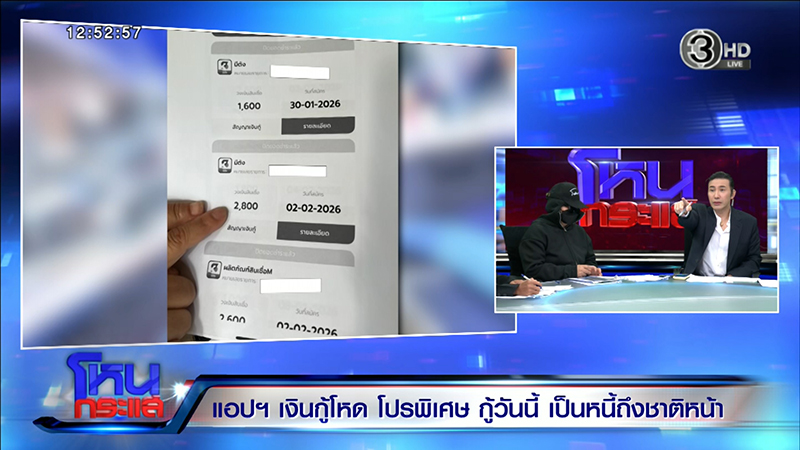
แอน : ใช่ค่ะ วงเงินเขามีให้เป็นสเต็ปอยู่แล้ว พอจ่ายคืนก็จะเปิดอนุมัติวงเงิน 2,800 ค่ะ
คุณจ่ายเท่าไหร่เขาถึงเปิดเป็น 2,800 ให้?
แอน : พันหกนี่แหละค่ะ รวมดอกเบี้ย และค่าขยายเวลา
คุณกู้ 1,600 แล้วคุณต้องจ่ายเท่าไหร่?
แอน : 2,800 ค่ะ ประมาณค่ะ ใน 6 วันค่ะ
บ้า แสดงว่ามันมากกว่าที่คุณไปกู้นอกระบบอีกนะ?
แอน : ใช่ค่ะ แต่เราทำอะไรไม่ได้ เหมือนเราพลาดไปแล้ว จะมีเจ้าหน้าที่โน้มน้าวว่าถ้าไม่มีก็จ่ายมาก่อน ยังไงก็กดกลับไปได้ สเตทเมนต์เรายังไม่ได้ขอ เพราะหลังเกิดเรื่องไปแจ้งความ ปิดบัญชีไป
เท่ากับใน 6 วันคุณจ่ายดอก 1,200 บาท แต่ขณะเดียวกัน คุณกู้นอกระบบ แสนนึง คุณจ่ายหมื่นนึงต่อเดือน ร้อยละ 10 แต่คุณไปเอาอันนี้มันโหดกว่าไม่รู้กี่เท่านะ มันใช่เหรอ?
แอน : ใช่ค่ะ ก็จ่ายแบบนั้น เพราะอยากได้สิทธิ์ต่อไป เป้าหมายคือเราอยากได้เงินก้อน 5 หมื่นมาปิดหนี้ข้างนอกค่ะ จะได้ 5 หมื่นก็ต้องเป็นขั้นบันได เราก็ต้องจ่ายไปเรื่อยๆ ค่ะ
สมมติ คุณกู้ 1.2 แสน เท่ากับคุณจ่ายดอก 1.6 แสนนะ?
แอน : ตามนี้เลยค่ะ
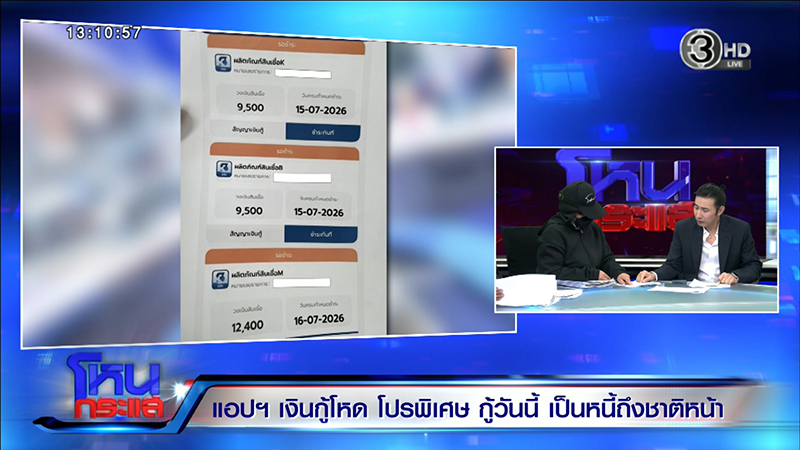
กู้ 9,500 บาท งวดที่ 1-2 จำนวนเงินต้น ดอกเบี้ย 782 บาท?
แอน : ใช่ค่ะ นี่ใน 6 วันค่ะ
แล้วทำไมคุณกู้ 1,600 แต่จ่ายดอก 1,200 ล่ะ?
แอน : หมายถึงว่าดอกและค่าบริการเสริมค่ะ ที่แยกออกมา ดอกเบี้ยเป็นไปตามกฎหมายกำหนดอยู่แล้ว แต่ที่เขาแอบแฝงมาคือค่าบริการข่าวเสริมออนไลน์ค่ะ
ดอกโดน 700 กว่าบาท แต่แฝงค่าอื่นเข้ามา เป็นค่าบริการเสริมข่าวออนไลน์ 5,520 บาท?
พ.ต.อ.กริช : บริการเสริม ทราบมั้ยเป็นค่าอะไร
แอน : ไม่ทราบค่ะ เขาแจ้งตามรายละเอียดแค่นั้นค่ะ
เอ : ค่าบริการเสริมคือค่าบริการรับข้อมูลข่าวสาร มันเป็นช่องทางข้อมูลข่าวสารจากสถานีนึงแล้วกัน ที่ดังอยู่ ค่าตรงนี้อารมณ์เหมือนรับสมัครข้อมูลข่าวสาร เรากดกู้ไปปุ๊บ จะมีไลน์บริษัทนั้น ที่เป็นสำนักข่าวคอยเด้งมาตลอดทางลูกค้า ตรงนี้ผมไม่ทราบเหมือนกันว่ามีเพราะอะไร แต่คิดว่าน่าจะเป็นการเลี่ยงในการเก็บเงินลูกค้าเพิ่มขึ้น เหมือนแจ้งข้อมูลข่าวสารประจำวันทั่วไปในไลน์
แอน : ถ้าเลยการชำระที่แจ้ง 7 วัน ยอดก็จะเปลี่ยนเพิ่มขึ้นมาอีก เท่ากับวันที่ 8 จ่ายเพิ่มเป็น 5,520 บาท
ดอกตรงนั้นพอเขาใจได้ แต่ค่าบริการเสริมที่แฝงเข้ามา มันไม่ได้จ่ายทุกเดือนใช่มั้ย?
แอน : จ่ายทุกครั้งค่ะ ห้าพันทุกยอด
เอ : จะคิดค่าบริการเสริมไม่เท่ากันในแต่ละครั้ง แล้วแต่ยอด หมื่นนึงอาจขึ้นเป็น 4 พัน หรือคนยอดสูง แสนสองแสน ก็จะขึ้นเป็นหลักหมื่น เรามานั่งไล่เรียงก็เหมือนเรากู้เงินตัวเอง
จากนั้นมันยังไง?
แอน : จบที่ยอด 9.5 หมื่น จากยอดกู้ครั้งแรก 1,600 บาท แต่เขาจะแยกเงินเป็นก้อนให้เรา ทีละ 9,500 เวลาเรากดกู้มา
ยอด 95,600 บาท เท่ากับคุณจ่ายดอกรวมค่าบริการเสริมอีก 64,400 บาท รวมดอกต้องจ่าย 1.6 แสน 6 หมื่นรวมค่าบริการเสริม แล้วคุณทำไงต่อ?
แอน : เป็นครั้งแรกที่เรากดยอดรวมทั้งหมด พอขึ้นมาแบบนี้เราเครียดเลย มันเยอะ ก่อนหน้านี้เรากดแค่ยอดเล็กๆ มันจ่ายได้ค่ะ แต่พอยอดนี้ ก็คุยกันว่าเราไปไม่ไหวแล้ว ก็หยุดจ่าย เข้าสู่กระบวนการ แต่พอหยุดจ่ายแล้ว...
ทนายแก้ว : ถ้าจะปิดบัญชีที่ 1.6 แสนกว่า ดอกเบี้ยประมาณ 70 เปอร์เซ็นต์
ยอด 9.5 หมื่น ดอก 3.4 หมื่น บวกค่าบริการเสริมอีก 3 หมื่น จากนั้นคุณทำยังไงต่อ?
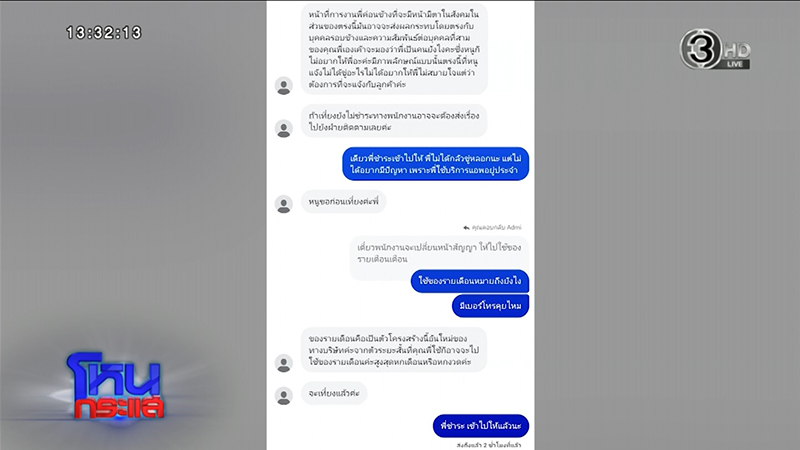
แอน : มันเยอะไปค่ะ เราคิดว่าเราหาเงินไม่ได้แน่ๆ เราคุยกันแล้วว่ายังไงก็ไม่ได้ ก็หยุดชำระ แล้วหาข้อมูล แต่ระหว่างที่หยุดก็โทรมาทวงข่มขู่
เขาติดต่อคุณไม่ได้ ประกาศตามหาบุคคลฉ้อโกงมาแนวมิจฉาชีพ ให้รางวัล 5 หมื่น แก่แล้วแก่เลย กู้เงินไม่มีปัญญาคืน ให้เวลา 1 ชม. คิดว่าเขาจะปล่อยมึงเหรอ ไปไหนมาไหนระวังแล้วกัน หากไม่ติดต่อกลับมามึงจะเป็นคนดังทุกแพลตฟอร์ม ให้รีบติดต่อกลับมาด่วน เอารูปคุณมาลง จากนั้นโทรหาคุณ เขาโทรมาเยอะมาก นี่กี่วัน?
แอน : วันเดียว 700 ครั้ง โทรมาจนแบตหมด โทรหาญาติ หาลูก แล้วมีผู้เสียหายที่แอบอ้างว่าเราเอาเบอร์เขาเป็นเบอร์อ้างอิง ซึ่งเราไม่รู้จักค่ะ
พอเขาติดต่อคุณไม่ได้ เขาแตกข้าง โทรไปหาคนที่คุณรู้จักเหรอ?
แอน : มีเบอร์คนไม่รู้จักค่ะ น่าจะเบอร์คนที่โทรเขามาที่เครื่องเรา เขาบอกเขาเป็นผู้เสียหาย แล้วจะแจ้งความเรา
ของคุณกู้มีตังมั้ย?
เต๋า : ของผมชื่อแอปฯ ไทยแนนซ์ครับ
มันมีเยอะมากเลยนะ?
พ.ต.อ.กริช : โดยแอปฯ เงินกู้ ผมจำแนกเป็น 3 ประเภทใหญ่ๆ เลยแล้วกัน แอปฯ ที่เถื่อนเลย ไม่เคยขออนุญาตใครเลย ผิดเต็มๆ อยู่แล้ว แอปฯ ที่ถูกกฎหมาย ได้รับการอนุญาตจากหน่วยงานที่กำกับดูแล ประเภทสินเชื่อในเมืองไทย มีหลายประเภท อย่างตัวมีตังที่ผู้เสียหายเล่ามา ก็น่าเชื่อว่าไปยื่นขอใบอนุญาตเป็นพิโกไฟแนนซ์ ซึ่งเป็นสินเชื่อ เป็นสินเชื่อรายย่อยระดับจังหวัด มีเรื่องวงเงินไม่เกิน 5 หมื่น โดยหลักทั่วไป การเรียกดอกเบี้ยตามกฎหมายน่าจะไม่เกิน ร้อยละ 15 เป็นการกู้ยืมเงินระหว่างบุคคลธรรมดาทั่วไป ก็จะใช้ประมวลกฎหมายแพ่งในการเทียบเคียงราคาดอกเบี้ย ส่วนถ้าเป็นสินเชื่อที่ธนาคารแห่งประเทศไทยกำกับดูแล ก็จะเป็นสินเชื่อส่วนบุคคล กู้ยืมเงินกันได้โดยไม่มีหลักประกัน ดอกเบี้ยอยู่ที่ร้อยละ 25 ต่อปี ทีนี้ย้อนกลับมาที่แอปฯ หน่วยงานเราก็มีการประชุมกันที่กระทรวงดีอี อย่างที่ผู้เสียหายเล่าให้ฟังว่าการยินยอมให้เข้าถึงข้อมูลต่างๆ ไม่ว่าจะเป็นคอนแทค รูปภาพ พิกัดการใช้งานก็ดี มีการประชุมหารือกันหลายรอบแล้วนะครับ ว่าการบังคับให้ผู้บริโภคยินยอมลักษณะนี้ หนึ่งถือเป็นการฝ่าฝืนกฎหมายคุ้มครองผู้บริโภคมั้ย กลับมาที่แอปฯ ที่ได้รับอนุญาตโดยถูกต้องตามกฎหมาย การกระทำ การประกอบธุรกิจก็ต้องไม่ฝ่าฝืนกฎหมาย ไม่ว่าจะเป็นอัตราดอกเบี้ย ตามที่ตัวเองได้รับอนุญาตหรือการทวงถามหนี้ก็ต้องเป็นไปตามกฎหมาย
แต่อันนี้เขาซิกแซกมีค่าบริการ?
พ.ต.อ.กริช : เป็นประเด็นที่พนักงานสอบสวนต้องรวบรวมพยานหลักฐาน
เป็นช่องว่างทางกฎหมายอย่างนึง?
พ.ต.อ.กริช : ผมมองว่าไม่ถึงกับเป็นช่องว่าง แต่เป็นโอกาสที่ผู้ประกอบธุรกิจอาจมองเห็น และคิดว่าทำได้ อันนี้เราให้ความเป็นธรรมทุกฝ่าย แต่การเรียกเก็บค่าบริการแต่ละครั้งมันควรเป็นอัตราคงที่แน่นอน ต่อผลิตภัณฑ์นั้นๆ หรือไม่ การที่มีการขยับขึ้นตามวงเงินกู้ อันนี้เป็นข้อสังเกตที่เราต้องพิจารณาต่อครับ
คุณโดนจากแอปฯ ไทยแนนซ์ โดนยังไง?
เต๋า : ผมทำเพจร้องเรียน แล้วประชาชนมีปัญหาเรื่องแอปฯ ไทยแนนซ์ เขาทักมาถามว่าแอปฯ นี้ถูกต้องตามกฎหมายหรือเปล่า ผมก็ไปเช็กให้ เอาชื่อแอปฯ ไปเช็กให้ที่กระทรวงการคลัง มันมีชื่ออยู่ที่กระทรวงการคลัง ผมก็บอกว่าถูกต้องตามกฎหมาย เขาบอกว่าวิธีการไม่ถูกต้อง เขาไปกู้ 6 วันมันให้ชำระคืน แล้วมีค่าแพ็กเกจ ค่าโฆษณาต่างๆ ถ้าถูกต้องตามกฎหมาย มันจะมีได้อย่างไร ผมก็เลยลองโหลดมาดู พอโหลดแอปฯ มา ผมก็สมัครตามขั้นตอน กดสมัครปุ๊บ ไม่ทันได้รู้เงินรู้อะไรเลย มีเงินโอนเข้ามาหาผมเลย
เงินเข้าเลยเหรอ เท่าไหร่?
เต๋า : ยอดแรกพันกว่าบาท
แค่สมัครเท่านั้น เงินเข้าพันกว่า เป็นหนี้ทันที?
เต๋า : ผมก็คิดว่าผมทำอะไรผิดขั้นตอนหรือเปล่า ก็ไม่ได้คิดอะไร ก็จ่ายคืนไป เพราะเราไม่ได้ต้องการใช้ จ่ายคืนกลับไป 2 พันกว่าบาท ในวันเดียวนี่แหละครับ มันมีค่าแพ็กเกจที่เขาแนบมา
แค่สมัคร ยังไม่ทันจะกู้ เงินเข้ามา 1,600 แปลกนะ ทำไมเริ่มที่ 1,600 เหมือนกัน คุณโอนคืน แต่ต้องโอน 2 พันกว่า?
เต๋า : ครับ พอชำระเสร็จปุ๊บ แอปฯ มันโอนมาให้เราทันที โดยเราไม่ต้องทำอะไรเลย ยอดนี้น่าจะ 3 พันกว่าบาท แต่เราต้องจ่ายคืน 5 พันกว่าบาทภายใน 6 วัน มีค่าแพ็กเกจ รวมทั้งดอกเบี้ย แต่ผมจำดอกเบี้ยไม่ได้ ไม่แพง ประมาณ 20 กว่าบาทครับ แต่มีค่าอื่นแบบพี่แอน กรณีเดียวกัน ที่สำคัญไปกว่านั้นคือ 5 พันกว่าบาท เขาทักมาขู่ผม
คนดูบอกพี่หนุ่มลองโอนหน่อยได้มั้ยตอนนี้ ใจเย็นๆ สิเดี๋ยวโดนดอก?
เต๋า : พอโอนไป 5 พันกว่าบาท แอปฯ ก็โอนกลับมาอีก ผมไม่ไหวก็เลยไปแจ้งความที่ตร. ตร.บอกว่าคุณไม่ใช่ผู้เสียหาย รัฐเป็นผู้เสียหาย คุณแจ้งความไม่ได้ คุณทำได้แค่ลงบันทึกประจำวันเท่านั้น ผมก็ลงประจำวันไว้เป็นหลักฐานเท่านั้น ว่ามีเงินโอนเข้ามา เพื่อป้องกันว่าเราอาจจะโดนเป็นบัญชีม้า เขาบอกว่าเขารับเรื่องพวกนี้ไว้เยอะมาก เป็นแอปฯ เถื่อน แต่ผมไม่อยากมีปัญหา เพราะผมโดนเขาทักมาขู่ หน้าที่การงานก็ค่อนข้างดีนะครับ ผมกะจะไม่คืนแหละ มันโอนมาเอง เพจอวตารทักมาขู่เฟซฯ ส่วนตัวผม ผมไม่อยากมีปัญหา เพราะเฟซฯ ผมตอนนั้นยังไม่ล็อกโปรไฟล์
เขายังไม่ได้ด่าคุณ?
เต๋า : เขยังไม่ด่า แต่เริ่มไล่โพสต์ตามเฟซฯ ว่าติดต่อกลับด้วยๆๆ โพสต์ตามเพื่อนของเราและเฟซฯ ของเรา เขารู้เพราะเฟซฯ เป็นสาธารณะอยู่แล้วครับ ผมไม่รู้ว่าเขารู้ข้อมูลตรงนั้นได้ไง แต่คิดว่าเขามาจากชื่อนามสกุล เพราะเฟซฯ ผมใช้ชื่อนามสกุลจริง
เงินคืนไป เพราะไม่ได้กู้แล้ว?
เต๋า : ผมลบแอปฯ ทิ้งแล้วด้วย ยอดเงินจริง 2 หมื่น แต่เป็นหนี้ 4 หมื่นกว่าบาท
โอนมาให้คุณ 2.5 หมื่น แต่เป็นหนี้ 4 หมื่นกว่า?
เต๋า : ผมติดต่อให้เขาเอาเงินคืนไป เพราะไม่ได้กู้ แต่เขาโอนมาให้ ผมพยายามหาช่องทางโอนคืน แต่มันก็ติดต่อไม่ได้
ถ้าเก็บไว้เลย แล้วบิดเลย?
เต๋า : ตอนนี้ก็เก็บไว้เลย บิดเลยครับ เก็บไว้ 2 หมื่นกว่า
สบายเลย?
เต๋า : สบายเลยครับ
ไม่จ่ายด้วย?
เต๋า : ไม่จ่ายด้วยครับ เขาก็ไปโพสต์ตามเฟซฯ ส่งข้อความมา แต่ผมเข้าไปอยู่ในกลุ่มบิดแอปฯ เถื่อน เวลาเขาโพสต์อะไร ก็พาสมาชิกไปช่วยหน่อย ก็ไปโพสต์ว่ามีให้บิดอีกมั้ย มีให้กู้อีกมั้ย ทีนี้แอปฯ เขาคงกลัวว่ามีพฤติกรรมเลียนแบบบิด ก็เลยลบโพสต์ทิ้งไป เขาเลยไม่ค่อยมาโพสต์กับผม
เจอคนจริง?
เต๋า : ใช่ครับ แล้วผมทำคลิปสอนประชาชนด้วยว่าป้องกันอย่างไร ถ้าคุณพลาดไปแล้ว บิดอย่างไร
เปิดหน้าให้เห็นเลย ถ้าอยากมา มาเลย?
เต๋า : ใช่ครับ มาเลยครับ มันก็ไม่มีใครมาทวง มีแต่ป่วนคนรอบข้าง ผมก็ทำคลิปแล้ว แจ้งคนรอบข้างไปแล้ว ก็ไม่ได้มีผลกระทบอะไร เงินอยู่ที่เราแล้ว อยากได้ก็มาเอาคืนครับ
ท้าด้วย ผู้หญิงส่งข้อความมานะ ให้หันไปมองคนข้างๆ?
เต๋า : คนนี้หรือเปล่าครับ
นา : (หัวเราะ) หนูทำได้แค่เดือนเดียว เขาให้เงินวันละ 420 บาท เดือนนึงได้ 15,000 บาท
เขาต้องดูคนด่าเก่งมั้ย?
นา : ไม่ค่ะ เขามีสคริปต์ให้เรา
คุณมีมั้ย?
เอ : มีเหมือนกันครับ ของผมเป็นฝ่ายปล่อยสินเชื่อครับ คือโทรไปยังไงก็ได้ โน้มน้าวลูกค้าให้กดกู้ ของผมปล่อยสินเชื่อ ไม่ได้เป็นการทวงหนี้ แค่โทรไปแจ้งว่าลูกค้ามียอดวงเงินเพิ่มนะ ให้กด
นา : ใช่ค่ะ เหมือนพี่เขาเลยค่ะ
เท่าที่ทราบล่าสุด แอปฯ มีตังปิดไปแล้ว?
นา : ยังค้นเจออยู่ค่ะ
น้องเป็นใคร ไม่กลัวตร.จับเหรอ?
นา : ไม่กลัวค่ะ เราไม่ได้ทำอะไรผิด เรารู้ตัวก็ออกมาเลย
เรื่องน้องเป็นยังไง?
นา : หนูรับฟรีแลนซ์อยู่ก่อนหน้ามาสมัครงานค่ะ คลอดลูกเดือนก.ย. หางานในกลุ่มเวิร์กฟรอมโฮม ก็มาเจองานนี้ เขาเร่งรัดหนี้สินเวิร์กฟรอมโฮม วันละ 420 บาท ก็เลยลองสมัครเข้าไป มีพวกพี่ HR มาสัมภาษณ์เหมือนบริษัททั่วไปเลยค่ะ สัมภาษณ์ผ่านซูมว่าเคยมีประสบการณ์เร่งรัดหนี้สินมั้ย เคยทำงานขายมั้ย ซึ่งส่วนตัวเคยทำงานขายค่ะ เคยเป็นพนักงานซีพีค่ะ เขาวางสายไป ก่อนวางสายบอกว่าประมาณ 20 นาทีจะโทรแจ้งว่าผ่านสัมภาษณ์หรือเปล่า พร้อมเริ่มงานได้วันไหน ก็เลยบอกว่าพร้อมเริ่มงานได้เลยค่ะ ประมาณ 15 นาทีเขาก็โทรกลับมาบอกว่าผ่านค่ะ น้องสามารถเริ่มงานได้เลยนะ เขาก็นัดวันที่อบรมผ่านซูม มีแอปฯ กูเกิ้ลมีต ให้อบรมผ่านตรงนั้นประมาณ 2 วัน หลังอบรมเสร็จก็ให้ลองโทร
ของน้องแอปฯ อะไร?
นา : มีอุ่นใจแคส ไทยแนนซ์ มีตัง
แสดงว่าบริษัทน้องเป็นเอาต์ซอส?
นา : ใช่ค่ะ ชื่อบริษัทที่หนูเคยได้เงินเดือน หนูส่งให้พี่หนุ่มทางแชตแล้วค่ะ
แอปฯ ต่างๆ เขามีหน้าที่ดูดคนมากู้กับเขา เวลาเขาหาคนทวงหนี้ เขาจะไปจ้างบริษัทย่อย ในหนึ่งบริษัทที่น้องทำ มันไปรับหมดเลย เพื่อไปทวงหนี้ ไม่ได้อยู่ภายใต้มีตัง หรือแอปฯ อื่นๆ อยู่ภายใต้บริษัทเราเอง เป็นบริษัทแล้วไปรับงานมา แล้วกระจายให้พวกน้อง แล้วยังไงต่อ?
นา : พอเริ่มทำงานวันแรก เขาแจ้งว่าเขามีลิสต์รายชื่อให้นะ ติดตั้งโปรแกรมในโน้ตบุ๊กให้เรา เป็นโปรแกรมโทรออก เป็นไมโครชิฟ เขาติดตั้งให้เรียบร้อย มีรายชื่อให้เรา จะเด้งมา 100 ชื่อ เราก็จะโทรไปขาย อย่างเช่น ลูกค้ากรอกรายละเอียดมา แต่ยังทำรายการไม่ครบ ลูกค้าติดปัญหาตรงไหนมั้ย หน้าแอปฯ จะขึ้นว่าระยะเวลาการผ่อน 90-180 วัน แล้วมีสคริปต์ให้พูดว่าไม่ต้องกังวล ตรงนี้เป็นแค่ระยะเวลาเริ่มต้น สามารถกดตรวจสอบข้อมูลก่อนได้เลย ให้พิจารณาได้เลย
วันนึงโทรเป็นร้อยใช่มั้ย คล่องมาก?
นา : ใช่ค่ะ ต้องโน้มน้าวให้กู้ค่ะ ถ้ากดขอสินเชื่อไว้ก่อน เราก็จะได้ค่าคอมมิชชั่น หนูได้ประมาณ 25 บาทต่อหัว วันนึงมีรายชื่อมาให้ 100 สายค่ะ
ก็ 2,500 ?
นา : บางวันก็น้อยกว่านั้น 70 80 ก็มีค่ะ แต่เราจะไม่ได้ทุกคนค่ะ
เอ : ต่อหัวจะเป็นกรณีเราโน้มน้าวแล้วลูกค้ามากดกู้ได้ ถ้าลูกค้าคนไหนไม่ได้กดกู้ก็จะไม่ได้
แต่ถ้า 100 คน เราได้ 2,500 บาท คุณได้หัวละ 25 เหมือนกันหรือเปล่า?
เอ : ของผมเข้าไปทำช่วงยุคแรกๆ น้องน่าจะเข้าตอนหลังคิดเป็นรายหัว
นา : หนูทำต้นเดือนก.ย. แล้วออกสิ้นเดือนก.ย. รอให้เงินเดือนออกก่อน เพราะบางคนคิดจะฆ่าตัวตาย หนูสงสารเขา หนูเพิ่งคลอดลูกก็สงสารเขา เลยไม่ทำต่อ หนูรู้วามันผิดกฎหมายก็เลยออกมา
ทำไมคิดว่าผิดกฎหมาย?
นา : หนูเห็นดอกมันเยอะค่ะ ถ้าเขาปล่อยให้เราหัวละ 1 พันบาท เขาจะเรียกเก็บเราคืน 1,900 ค่ะ
900 ค่าอะไรบ้าง?
นา : ค่าข่าวสารค่ะ
เอ : ค่าบริการเสริม
ค่าบริการเสริมแพงกว่าดอกเบี้ย?
นา : ใช่ค่ะ
คนเข้าใจกันผิดว่ากู้อันนี้ พันนึงเสียดอก 900 โคตรแพง แต่ดอกคิดตามเปอร์เซ็นต์คือ 3.6 เปอร์เซ็นต์ ที่แพงเพราะมีค่าบริการเสริมบวกเข้ามา คนไม่เข้าใจว่านี่คือค่าดอก แต่จริงๆ แล้วคือค่าบริการเสริมที่แพงกว่าดอก?
นา : ใช่ค่ะ เหมือนให้เราพูดตามสคริปต์ค่ะ เราโทรไปหาลูกค้าใหม่ก็บอกว่าจะได้สิทธิพิเศษ ได้คืนภายใน 90-180 วันแต่บางท่านกดเข้าไปก็ให้คืนภายใน 7 วัน มันเป็นแบบนี้ทุกเคส ถ้าเราโทรไปลูกค้าใหม่ ติดปัญหาตรงไหน เขาบอกยอดเงินกู้ได้น้อย ต้องคืนในเวลา 7 วัน ก็จะบอกว่าไม่ต้องตกใจ ตรงนั้นเป็นแค่โฆษณา ลูกค้าได้รับการอนุมัติถึง 5 หมื่น ได้รับการผ่อน 90-180 วัน เขาก็จะกดเข้ามาค่ะ
มีคนส่งเข้ามาเยอะมาก บอกว่าเสียงที่คุ้นเคย?
นา : หนูเหรอ (หัวเราะ) เดือนเดียวคุ้นเคยกันเลยเหรอ
เอ : ตอนไปทำงานแรกๆ เราก็ไม่รู้ เราก็คนว่างงานที่ไปหางานทำ พอไปทำปุ๊บเขามีสคริปต์สอนว่า เราโทรไปปล่อยสินเชื่อลูกค้าเก่านะ แบ่งจ่ายเป็นรายเดือนได้นะ แบ่งจ่ายเป็นรายงวดได้นะ ยึดตามหน้าแอปฯ ได้เลย 90-180 วัน แต่พอเราโทรไปจริงๆ หลังๆ มาเราได้รับฟีดแบ็กจากลูกค้าเยอะว่ามันไม่ได้ตรงตามที่เราพูด มันคือ 6 วัน 3 วันก็โทรทวงแล้ว 5 วันก็โทรทวงแล้ว
บริษัทที่โทรคือเอาต์ซอสที่แยกมาต่างหาก?
เอ : ใช่ น่าจะเป็นบริษัทเดียวกัน
คุณไม่เคยเจอกันมาก่อน เพราะไม่มีที่ตั้งบริษัท?
เอ : ช่วงแรกมี แต่ช่วงหลังให้พนักงานเวิร์กฟรอมโฮมหมด ยกเว้นแผนก HR หรือแผนกผู้บริหารเขาจะมีออฟฟิศอยู่
ไปถล่มซะเลยมั้ย?
นา : แต่มันไม่ได้จดทะเบียนในชื่อของแอปฯ อย่างนี้ค่ะ
เอ : ใช่ มันเป็นเอาต์ซอส ไปแฝง
นา : แต่สลิปเงินเดือน มีที่ตั้งหมดเลยว่าอยู่ที่ไหน
เอ : เป็นบริษัทเอาต์ซอสจัดหาคนทั่วไป มีทั้งฝ่ายทวงหนี้ ฝ่ายสินเชื่อ มีทั้งเจ้าหน้าที่แอดมินคอยตอบลูกค้า
นา : ของหนูฝ่ายสินเชื่อค่ะ
คุณอยู่นานมั้ย?
เอ : สามเดือนครับ ได้เงินไม่เยอะ ช่วงสองเดือนแรกเบ็ดเสร็จตกอยู่ที่ประมาณ 2 หมื่น หรือ 2 หมื่นกว่า ถ้ารวมค่าคอมแล้ว
ฝ่ายทวงหนี้เขาก็ไปจ้างมา?
เอ : ใช่ครับ เป็นฝ่ายติดตามหนี้สินโดยเฉพาะ เขาอยู่บริษัทเดียวกัน ผมไม่ทราบว่าเขาคิดเป็นเปอร์เซ็นต์หรือเป็นหัว
นโยบายการทวงเงินได้รับการอนุมัติจากแอปฯ เขาจริงๆ หรือจากเอาต์ซอสไปจัดการเอง?
เอ : น่าจะเป็นเอาต์ซอสครับในการจัดการ เพราะเขามีทั้งซูเปอร์ไวเซอร์ เมเนเจอร์ ไดเรกเตอร์ ดูแล
มีเยอะมั้ยบริษัทแบบนี้?
เอ : เท่าที่รู้มีอีกบริษัทครับ ที่ทำคล้ายๆ กันเหมือนบริษัทนี้ ทำเหมือนกันเลย
รู้จักเบอร์ญาติๆ ได้ไง?
เอ : ในฐานข้อมูล พอเราได้รายชื่อมาปุ๊บ ก็สามารถเข้าไปดูได้ว่าลูกค้ามีประวัติชื่ออะไรบ้าง ผมมีเพื่อนอยู่ฝั่งตามหนี้ เขาให้ข้อมูลมา ก็คือว่าจะมีข้อมูลหมดเลย ทั้งเบอร์บุคคลอ้างอิง ทั้งรูปถ่ายที่ถ่ายคู่บัตรประชาชน ยอดเงินเท่าไหร่ ดอกเบี้ยเท่าไหร่ ค่าบริการเสริมเท่าไหร่
เบอร์ที่โทรหาลูกค้าทวงหนี้ เป็นเบอร์ใคร?
เอ : เบอร์อัตโนมัติครับ โทรผ่านระบบ จะมีระบบลิงก์เว็บไซต์ที่เขาสร้างขึ้นมา สามารถกดโทรหน้าคอมพ์ฯ ได้เลย ในโทรศัพท์ไม่มั่นใจว่าได้มั้ย แต่ถ้ามันงไมโครซิฟได้ แสดงว่ามันก็โทรได้
คุณโทรผ่านอะไร?
นา : ไมโครชิฟค่ะ เป็นรูปแบบโทรศัพท์หลังรายชื่อเลย เราโทรได้เลย จากโน้ตบุ๊กค่ะ
กดผ่านโปรแกรม?
เอ : แล้วเป็นแรนดอมครับ ถ้าเขาสมัครวูคอลไว้ก็จะขึ้นว่าเป็นมิจฉาชีพเลย
มันตามทำร้ายเขาจริงมั้ย?
เอ : ไม่มีทำร้ายครับ แต่มีก่อกวนอย่างที่เจอๆ กัน เท่าที่ผมรู้ ส่วนใหญ่จะโทรไปก่อกวน
ของเบ๊นซ์ อาปาเช่ มันโทรหาเจ้าอาวาส?
เอ : คนโทรทวงส่วนใหญ่จะมีนิสัยแปลกอย่างนึง เขาชอบเอาชื่อไปเสิร์จหาในเฟซบุ๊กบ้าง อย่างเคสพี่เบ๊นซ์ อาปาเช่ ผมว่าน่าจะตอนพี่เบนซ์ไปบวช ก็รู้ว่าวัดไหน
ทำไงดี มีอะไรอยากเตือนประชาชน?
พ.ต.อ.กริช : แอปฯ เงินกู้เราอยู่กับมันมานาน 10 ปีได้ สมัยก่อนการประกอบธุรกิจแอปฯ เงินกู้ทำในรูปแบบบริษัท รวมกันหมดเลย ฝ่ายอนุมัติสินเชื่อ ฝ่ายขาย ฝ่ายเร่งรัดหนี้สิน ต่อมามีการแยกส่วนกระจายออก และมีการเวิร์กฟรอมโฮม การสืบสวนพยานหลักฐานจากผู้เสียหาย ไม่ว่าจะเป็นอัตราดอกเบี้ยก็ดี ว่ามันมียอดเงินที่เราต้องคิดคำนวณ ว่าเกินมั้ย เกินในยอดไหน จริงๆ บริบทกฎหมายไม่ได้มีประเด็น การที่คุณประกอบธุรกิจแล้วเรียกเก็บผลประโยชน์อื่นใดอันเกินสมควร กฎหมายคุ้มครองอยู่แล้วว่าอาจเป็นการอำพรางดอกเบี้ย ส่วนการทวงถามหนี้ ปัจจุบันกฎหมายบ้านเราให้อนุญาตได้ ประกอบธุรกิจทวงถามหนี้ แต่เขามีข้อกำหนดประกอบว่าวันนึงทวงได้กี่ครั้ง ห้ามทวงบุคคลที่สาม ห้ามขู่ประจาน แต่นี่เอาทุกอย่าง ซึ่งการกระทำทั้งหมดล้วนแล้วแต่ผิดกฎหมาย ในมิติของหนี้นอกระบบ หน่วยงานบังคับใช้กฎหมาย เรายืนยันที่จะปราบปราม แต่ขณะเดียวกันก็สะท้อนให้เห็นว่าอีกมิตินึงการเข้าถึงแหล่งเงินทุนยังเป็นสิ่งจำเป็นสำหรับประชาชนอยู่ หน่วยงานภาครัฐเอง พยายามให้ประชาชนเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น อาจเป็นอีกหนึ่งทางที่แก้ ย้อนกลับมาที่แอปฯ ตัวเงินกู้ ที่คุยมาทั้งหมดเป็นแอปฯ ให้สินเชื่อ จะผิดจะเถื่อนอะไรก็แล้วแต่ แต่มีอีกประเภทที่น่ากลัว คือหลอกว่าจะให้สินเชื่อ จะมีลักษณะประชาชนต้องการสินเชื่อ แต่ท้ายที่สุดตัวเองเสียเงิน อันนี้สแกมเมอร์เลย 100 เปอร์เซ็นต์ กว่าจะได้ต้องโอนอนุมัติค่าเอกสาร ต้องโอนเข้าไปปลดล็อกยอด ทีนี้นักบิดจะมีปัญหานักบิดจะโดนเอง เป็นเรื่องที่เราต้องระวังครับ
ทนายแก้ว : ในส่วนแอปฯ หรือไฟแนนซ์ต่างๆ จุดเริ่มต้นอยู่ที่ประกาศคณะปฏิวัติ ปี 2515 ฉบับที่ 58 ถ้าไฟแนนซ์ไม่ได้รับอนุญาตจะมีโทษจำคุกไม่เกิน 1 ปี กฎหมายที่เข้ามาเกี่ยวข้องคือพรบ.ทวงหนี้ปี 58 กฎหมายบอกว่าให้ทวงจันทร์-ศุกร์ 8 โมงถึง 2 ทุ่ม วันหยุดราชการ 8 โมงถึง 6 โมงเย็น ห้ามโทรไปว่า ไปข่มขู่ มีโทษตั้งแต่ 3 เดือนถึง 5 ปี กฎหมายที่สามคือพรบ.ห้ามเรียกดอกเบี้ยเกินอัตรา ปี 2560 ถ้าเกิดเรียกดอกเบี้ยเกินอัตรา มีโทษจำคุก 2 ปี ปรับไม่เกิน 2 แสนบาท ส่วนกรณีไปขู่ทำร้ายประจานมันดูแต่ละความผิดที่เขากระทำ ถ้าโพสต์ลงในเฟซบุ๊กก็จะเป็นเรื่องหมิ่นประมาทโดยการโฆษณา ข่มขู่ทำให้ตกใจกลัว เป็นความผิดแก่เสรีภาพ ต้องดูความผิดแต่ละฐานที่เขาได้มีการกระทำ ดังนั้นพี่แอนต้องไปแจ้งความแต่ละฐานที่ผมพูดไป ถ้ามีการต่อว่าเรา มาดักทำร้ายเรา เราต้องไปแจ้งความตามท้องที่ที่เกิดเหตุ ส่วนอีกกรณีที่แอปฯ เขาโดนคือความผิดพรบ.คอมพ์ฯ มีการเอาเรื่องเท็จเข้าสู่ระบบคอมพิวเตอร์ มีการโฆษณาอะไรก็ตาม ไทยแนนซ์ตอนที่เราเข้าไป เราเห็นใบอนุญาตมั้ย?
เต๋า : บนสโตร์จะมีชื่อบริษัทอยู่ เราไม่เห็นใบอนุญาตครับ แต่เราเอาชื่อบริษัทไปเสิร์จดูก็จะมีบอกว่าได้รับการอนุญาตจากกระทรวงการคลัง เรายังไม่ชัวร์ ก็เข้าไปที่ 1359 go.th ซึ่งโดเมน go.th ต้องเป็นหน่วยงานของรัฐ พอเราเอารายชื่อไปเช็กก็มีรายชื่อได้รับอนุญาตเป็นสินเชื่อพิโกไฟแนนซ์จริง
พ.ต.อ.กริช : ถ้าเป็นแอปฯ เถื่อนจะผิดทุกข้อกฎหมาย แต่ถ้าเป็นผู้ประกอบธุรกิจ ที่ได้รับใบอนุญาตจริง คุณก็ฝ่าฝืนกฎหมายไม่ได้ เพราะไม่ได้หมายความว่าคุณมีใบอนุญาตแล้วคุณจะไปเก็บดอกเบี้ยเกิน ประเด็นนี้ผมได้ตั้งข้อสังกตไว้ว่า แม้จะเรียกเก็บจากผู้กู้ไม่เกินก็จริง แต่มีค่าแพ็กเกจ ค่าธรรมเนียมอื่นแฝง เป็นประเด็นที่พนักงานสอบสวนต้องพิจารณาครับ
ความผิดของแอปฯ มีมั้ย?
พ.ต.อ.กริช : มีครับ แอปฯ ที่เรากดกู้ถูกกฎหมายก็มี วงเงินไม่เยอะ อาจไม่เร้าใจ แต่ไม่มีการข่มขู่คุกคามแน่นอน
แล้วจะแยกยังไง?
พ.ต.อ.กริช : ธุรกิจแอปฯ เงินกู้เป็นธุรกิจที่ต้องขออนุญาตโดยหน่วยงานหลักๆ ที่ให้ใบอนุญาตได้คือกระทรวงการคลัง ธนาคารแห่งประเทศไทย ซึ่งแยกประเภทครับ แต่เวลาเช็กก็เช็กได้สองเว็บไซต์หลักๆ ครับ
บางแอปฯ เขาะเช็กแล้วได้รับรองจากกระทรวงการคลัง แต่ไม่มีธนาคารแห่งประเทศไทย แล้วโดนแบบนี้?
พ.ต.อ.กริช : เราเช็กแล้วว่าผู้ประกอบธุรกิจรายนี้มีใบอนุญาต ทีนี้เราต้องดูต่อว่าเราไม่โดนหลอกแน่นอน ไม่เป็นแอปฯ เถื่อนแน่นอน แต่สิ่งที่อาจเสี่ยง เสีย คืออัตราดอกเบี้ยที่เกินจากกฎหมายกำหนดหรือเปล่า อันนี้ต้องพิจารณาดู ว่าการให้สินเชื่อ เราต้องเข้าใจก่อนว่าหลักการให้สินเชื่อเป็นการปล่อยโดยไม่มีหลักประกัน แต่จริงๆ เราให้หลักประกันเขาไปแล้ว คือข้อมูลส่วนบุคคลที่เรายินยอมให้เขาตั้งแต่ต้น ซึ่งจริงๆ แล้วหน่วยงานที่เกี่ยวข้อง เรามีการหารือกันตลอดว่าการบังคับให้ยินยอมแบบนี้ ถือเป็นการละเมิดสิทธิผู้บริโภคหรือเปล่า เร็วๆ นี้อาจมีกลไกอะไรบางอย่างดำเนินการ
สำนักงานตร.แห่งชาติ กำลังดูเรื่องนี้อยู่?
พ.ต.อ.กริช : ร่วมกับหน่วยงานที่เกี่ยวข้องครับ สำนักงานตร.แห่งชาติเราเป็นหน่วยงานบังคับใช้กฎหมาย หน่วยงานที่จะออกมาตรการกำกับดูแลได้คือกระทรวงการคลัง และธนาคารแห่งประเทศไทย ซึ่งเรามีการประชุมหารือกันตลอด
ฝั่งกระทรวงและธนาคารเขาเอาไงกันต่อ อยู่ภายใต้กระทรวงด้วย ที่สำคัญมีการยิงแอดไปหลายแพลตฟอร์ม?
พ.ต.อ.กริช : ในห้วงปีที่ผ่านมาสำนักงานตร.แห่งชาติ โดยกองบัญชาการสอบสวนกลาง เราทำงานร่วมกับธนาคารแห่งประเทศไทยอย่างเข้มข้น เรามีการตรวสอบแอปฯ เถื่อนส่งปิดกั้นไปที่กระทรวงดีอี ถ้าจำไม่ผิด 171 แอปพลิเคชั่น มีในส่วนปัญหาที่ตามมาคือปิดกั้นแล้ว เอาลงแล้ว แต่ยังติดอยู่ในเครื่องลูกค้า ฉะนั้นกระบวนการก็รันไปต่อ
ทนายแก้ว : ได้ดำเนินคดีอาญากับกลุ่มพวกนี้ไปมากน้อยแค่ไหนครับ
พ.ต.อ.กริช : มีครับ ก่อนเข้ารายการ ตอนคุณหนุ่มประสานมา ผมตรวจสอบย้อนหลังสามปี เราจับกุมแอปฯ เถื่อน 11 แอปฯ ผู้ต้องหา 81 ราย เฉพาะกองบังคับการปราบปรามอาชญากรรมทางเศรษฐกิจนะครับ ยังไม่ได้เช็กทางไซเบอร์ เรามีการจับกุมอยู่เรื่อยๆ ผู้ประกอบธุรกิจเองก็พยายามทรานฟอร์มตัวเองให้ถูกกฎหมาย ไปขออนุญาตก็ดี แต่อย่างที่นำเรียน เราเป็นผู้ประกอบธุรกิจที่ถูกต้องตามกฎหมายก็ต้องกระทำให้ถูกกฎหมายด้วย ใครกู้แล้วได้รับความเสียหาย มาพบเจ้าหน้าที่ตร.ดีกว่า เพราะสาระสำคัญที่รู้ดีที่สุด อยู่ระหว่างผู้กู้และผู้ให้กู้
ทนายแก้ว : ต้องไปแจ้งความที่ไหนครับ
พ.ต.อ.กริช : ถ้าเอาสะดวกที่สุด สายด่วน 1599 ครับ สายด่วนสำนักงานตร.แห่งชาติ ถ้าสะดวกมากกว่านี้อีกหน่อย ก็ไปสถานีใกล้ๆ หรืออยู่กรุงเทพฯ ก็ CIB ยินดีต้อนรับอยู่แล้วครับ
ทนายแก้ว : น้องนาเข้าไปรับจ้าง ต้องไปลงบันทึกประจำวันแสดงความบริสุทธิ์ใจ ให้ข้อมูลที่เป็นประโยชน์กับพนักงานสอบสวนเพื่อขยายผล
เต๋า : ผมไปพบตร. เราหนีร้อนไปพึ่งเย็น เราอยากได้ตร.ที่รับแจ้งความเราหน่อย หรือประสานงานให้เราได้ หรือชี้ช่องให้เรา แต่ผมเจอเอง ไปปุ๊บเขาบอกแจ้งความไม่ได้ เราไม่ใช่ผู้เสียหาย รัฐเป็นผู้เสียหาย เราร้อนอยู่แล้วก็ไม่รู้จะทำยังไง การลงประจำวันฐานข้อมูลต่างๆ รวมหรือไม่รวมผมก็ไม่ทราบ ถ้าเราเจอแบบนี้ เราควรทำอย่างไร ถ้าเราไปแล้วเขาไม่รับแจ้งความ
พ.ต.อ.กริช : จริงๆ ตร.ไม่รับแจ้งความไม่ได้ ยังไงต้องรับ ส่วนการพิจารณาเรื่องการสอบสวน ใครเป็นผู้เสียหาย พนักงานสอบสวนท่านนั้นมีอำนาจสอบสวนหรือไม่ ตร.ต้องพิจารณา แต่มุมพี่น้องประชาชนที่ได้รับความเดือดร้อน สะดวกสุด 1599 ก่อนเลยครับ แล้วเขาจะแจกเรื่องไปตามหน่วยงานที่รับผิดชอบ เช่นหนี้หมวกกันน็อก ผู้เสียหายอยู่ไกล เขาจะส่งไปโรงพักใกล้บ้านไม่ต้องเดินทางไกล ถ้ากู้ผ่านแอปฯ ก็อาจส่งมาที่หน่วยงานผมนี่แหละ หรือไซเบอร์ ก็จะพิจารณาส่งสองหน่วย แต่ถ้าสะดวกกว่านั้นก็ศูนย์รับแจ้งความของ CIB ครับ จะมีเจ้าหน้าที่อยู่ครบ