
วงการฟินเทคไทยสะเทือนเมื่อโลกออนไลน์มีกระแสการรวมกลุ่มแชร์วิธี “บิดแอปเงินกู้” หรือการตั้งใจกู้เงินจากแอปพลิเคชันให้สินเชื่อแล้วไม่ชำระคืน โดยล่าสุด หน่วยงานภาครัฐกำลังพยายามจัดการกับแอปเงินกู้เถื่อนบน Google Play Store และ Apple App Store ซึ่งแม้จะเป็นอีกมิติสำคัญของปัญหา แต่ในอีกด้าน กระแสบิดแอปเงินกู้นี้อาจสะท้อนข้อจำกัดของปัญญาประดิษฐ์ (AI) ในการวิเคราะห์สินเชื่อดิจิทัลในผู้ใช้บางกลุ่มก็ได้
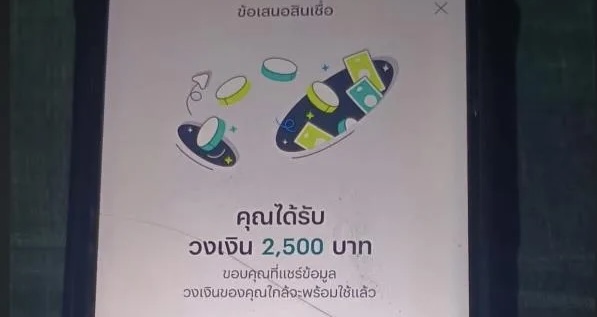
สถานการณ์บิดแอปเงินกู้นี้เกิดขึ้นทั้งในไทยและต่างประเทศ สำหรับประเทศไทยนั้นเริ่มเป็นกระแสในช่วงต้นเดือนสิงหาคม 2026หลังจาก CLICX เริ่มเปิดให้บริการสินเชื่อดิจิทัล เวลานั้นเกิดการพูดคุยบนโซเชียลมีเดีย เนื้อหาเกี่ยวข้องกับการชักชวนกันกู้เงินแล้วตั้งใจไม่คืน หรือที่เรียกกันติดปากว่า “สายบิด”
มีรายงานว่าในช่วงเปิดตัว ระบบ AI ของ CLICX มีปัญหา ทำให้เกิดความสับสนและกลายเป็นเชื้อเพลิงให้กระแสแพร่กระจายเร็วขึ้น จนธนาคารแห่งประเทศไทยออกมาชี้แจงว่ายังไม่พบสัญญาณหนี้เสียเป็นวงกว้างในช่วงแรก เพราะลูกหนี้ส่วนใหญ่ยังไม่ถึงกำหนดชำระ
ข้อมูลภาพรวมจาก ธปท. ในไตรมาส 2 ปี 2026 ระบุว่า สัดส่วนหนี้เสียของระบบธนาคารพาณิชย์อยู่ที่ประมาณ 2.82% ขณะที่หนี้ครัวเรือนต่อ GDP ลดลงมาอยู่ที่ 85.2% แต่ความเปราะบางของครัวเรือนรายได้น้อยยังสูงอยู่
ล่าสุดเมื่อวันที่ 13 พฤศจิกายน 2026 กรมสอบสวนคดีพิเศษ หรือ ดีเอสไอ โดยกองคดีคุ้มครองผู้บริโภค ได้ส่งหนังสือไปยัง Google ประเทศไทย และบริษัทแอปเปิล เซาท์ เอเชีย (ประเทศไทย) เพื่อขอความร่วมมือตรวจสอบและถอดแอปเงินกู้เถื่อนออกจากระบบ Google Play Store และ Apple App Store
ดีเอสไอระบุว่า แอปเหล่านี้มักบังคับให้ผู้กู้ยินยอมเข้าถึงข้อมูลในโทรศัพท์ เช่น หมายเลขโทรศัพท์ในรายชื่อผู้ติดต่อ ภาพถ่าย และข้อมูลส่วนตัวอื่น ๆ แล้วนำไปใช้ประจานต่อสาธารณะ สร้างความอับอาย รวมถึงโทรคุกคามทวงหนี้และก่อความเดือดร้อนให้บุคคลอื่น
ปัจจุบันมีผู้ประกอบการสินเชื่อส่วนบุคคลดิจิทัลที่ได้รับอนุญาตจากธนาคารแห่งประเทศไทยเพียง 8 รายเท่านั้น ดีเอสไอจึงแจ้งรายชื่อทั้ง 8 รายไปยัง Google และ Apple เพื่อให้ตรวจสอบ หากพบแอปใดที่ไม่ใช่ของบริษัทที่ได้รับอนุญาต ให้ถอดออกจากระบบโดยด่วน
นอกจากนี้ ดีเอสไอยังจะประสานกับ ธปท. เพื่อกำหนดมาตรการป้องกันในระยะยาวบนแพลตฟอร์มดิจิทัลด้วย
การเคลื่อนไหวครั้งนี้สะท้อนให้เห็นถึงความพยายามแยกแยะระหว่างสินเชื่อดิจิทัลที่ถูกกฎหมาย กับแอปเงินกู้เถื่อน ซึ่งมักใช้วิธีการทวงหนี้ที่รุนแรงและละเมิดสิทธิส่วนบุคคล
สำหรับสถานการณ์ในต่างประเทศ ตัวอย่างที่ชัดเจนคือบริการชื่อ OPay ในไนจีเรีย จากเอกสารยื่นต่อ ก.ล.ต. สหรัฐฯ เมื่อเดือนตุลาคม 2026 ระบุว่า ในครึ่งปีแรกของปี 2026 OPay ตัดหนี้สูญไปแล้ว 113.15 ล้านดอลลาร์สหรัฐ สูงกว่ายอดทั้งปี 2025 และหนี้ค้างชำระอยู่ที่ 113.8 ล้านดอลลาร์ หรือราว 27.4% ของพอร์ตสินเชื่อ
ขณะที่ในอินโดนีเซีย อัตราหนี้ค้างชำระเกิน 90 วันของสินเชื่อ Peer-to-Peer Lending อยู่ที่ประมาณ 4.7–5.3% ในช่วงกลางถึงปลายปี 2026 ซึ่งใกล้หรือเกินเกณฑ์เตือนภัยของทางการ
ทั้ง 2 ประเทศเผชิญปัญหาหนี้เสียจากสินเชื่อดิจิทัลในระดับที่สูงกว่าไทยในภาพรวมระบบธนาคาร แต่ก็คล้ายกันตรงที่เกิดจากการขยายตัวรวดเร็วไปยังกลุ่มลูกค้าที่มีความเสี่ยงสูง
คำถามสำคัญที่เกิดขึ้นในตอนนี้ คือเทคโนโลยี AI ที่ใช้คัดกรองสินเชื่อมีข้อจำกัดอย่างไร? จริงอยู่ที่ AI ช่วยให้การอนุมัติเร็วขึ้นและเข้าถึงคนที่ไม่มีประวัติเครดิตได้ดีขึ้น แต่ยังมีข้อจำกัดเรื่องการไล่ตามกลโกงของสายบิด อย่างน้อยก็ในระยะแรกเริ่ม
จากคอมเมนต์บนเพจ Drama-addict ที่ Facebook เปิดให้เข้าถึงได้โดยไม่ต้องเข้าสู่ระบบ พบบางข้อความแนะนำว่าผู้ที่สมัครแอปเงินกู้ควรใช้เบอร์ใหม่ ไม่บันทึกรายชื่อผู้ติดต่อ หรือบันทึกเบอร์กลุ่มเพื่อนนักบิดที่มีการซักซ้อมจัดฉากเพื่อล่อลวงแอปสินเชื่อกรณีที่มีการตักเตือนให้ชำระเงินกู้และดอกเบี้ย รวมถึงการเตรียมรับมือการติดตามทวงหนี้หรือการประจานทางออนไลน์ในรูปแบบอื่นๆ ทั้งหมดนี้ผู้เขียนคอมเมนต์ระบุว่าไม่เคยลงมือทำด้วยตัวเอง แต่จำข้อมูลมาจากที่อื่น
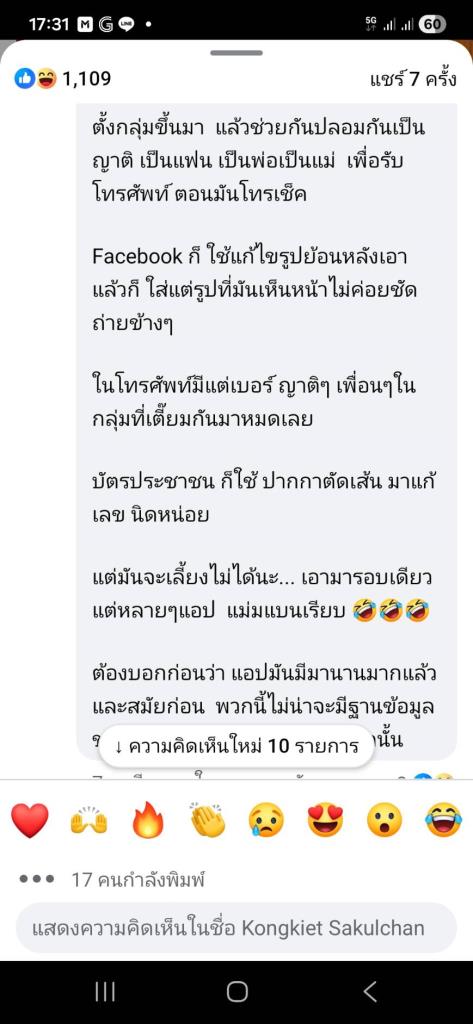
ความเห็นเหล่านี้ระบุไว้ในโพสต์ถามถึงกลุ่มคนจงใจ "บิดแอปเงินกู้ของพวกทุนจีน" แสดงว่าผู้ใช้แอปในปัจจุบัน จำเป็นต้องแยกแยะให้ชัดระหว่างแอปที่ได้รับอนุญาตจาก ธปท. กับแอปเถื่อน ซึ่งการใช้แอปเถื่อนมีความเสี่ยงสูงทั้งถูกประจานข้อมูลส่วนตัวและถูกทวงหนี้ด้วยวิธีที่ผิดกฎหมาย
อย่างไรก็ตาม Virtual Bank และสินเชื่อดิจิทัลที่ถูกกฎหมายนั้นมีผลทางกฎหมายเต็มรูปแบบ การตั้งใจไม่ชำระหนี้จะถูกบันทึกในเครดิตบูโรและอาจถูกดำเนินคดีได้ ขณะเดียวกัน ความเคลื่อนไหวของดีเอสไอครั้งนี้เป็นสัญญาณว่าหน่วยงานรัฐพร้อมเข้ามาจัดการกับแพลตฟอร์มอย่างจริงจังมากกว่าเดิม
ต้องบอกว่าแม้สถานการณ์ที่เกิดขึ้นไม่ได้สร้างความสั่นสะเทือนรุนแรงต่อฟินเทคที่ถูกกฎหมาย แต่กระทบภาพรวมและกดดันให้เข้มงวดขึ้น ซึ่งอาจทำให้การขยายตัวของสินเชื่อดิจิทัลชะลอตัวลงชั่วคราว เพราะทุกฝ่ายต้องปรับมาตรฐานการคัดกรองและปฏิบัติตามกฎให้เข้มขึ้นอีก
สรุปแล้ว กระแสบิดแอปเงินกู้จึงเป็นทั้งสัญญาณเตือนถึงข้อจำกัดของเทคโนโลยีสินเชื่อดิจิทัล ความเปราะบางของผู้ใช้แอปสินเชื่อ และช่องว่างในการกำกับดูแลแอปเถื่อนบนแพลตฟอร์มใหญ่ ซึ่งยังเป็นการบ้านข้อยากที่ผู้ให้บริการต้องเก็บไปแก้ เพราะเทคโนโลยีที่เปิดประตูให้ผู้คนเข้าถึงสินเชื่อได้ง่ายขึ้น ก็มาพร้อมความรับผิดชอบและความเสี่ยงที่สูงขึ้นเช่นกัน.