6G ไทยต้องคุ้มก่อนทุ่ม! 'ปฐมพงศ์' เผย 5G ครอบคลุมประชากร 98% แต่ SME-โรงงานใช้น้อย เอกชนยังไม่คืนทุน เตือนอย่าแข่งเปิดก่อนสร้างมูลค่า ประเมินส่วนตัวเปลี่ยนผ่านอาจเกิน 10 ปี เพราะกฎรัฐยังตามเทคโนโลยีไม่ทัน
6G ไม่ใช่แค่การแข่งขันว่าใครจะเปิดใช้ก่อน แต่ต้องตอบให้ได้ว่าลงทุนแล้วคุ้มค่าหรือไม่ โดยเฉพาะประเทศไทยที่มีโครงข่าย 5G ครอบคลุมประชากรแล้ว 98% แต่ผู้ประกอบการ SME และโรงงานอุตสาหกรรมยังนำเทคโนโลยีไปใช้ประโยชน์ค่อนข้างน้อย ขณะที่ผู้ประกอบการโทรคมนาคมสะท้อนว่าการลงทุน 5G ยังไม่ถึงจุดคุ้มทุน ทำให้การก้าวสู่เครือข่ายรุ่นใหม่ต้องชั่งน้ำหนักระหว่างการเร่งลงทุนเป็นกลุ่มแรกกับผลตอบแทนทางเศรษฐกิจที่จะได้รับ
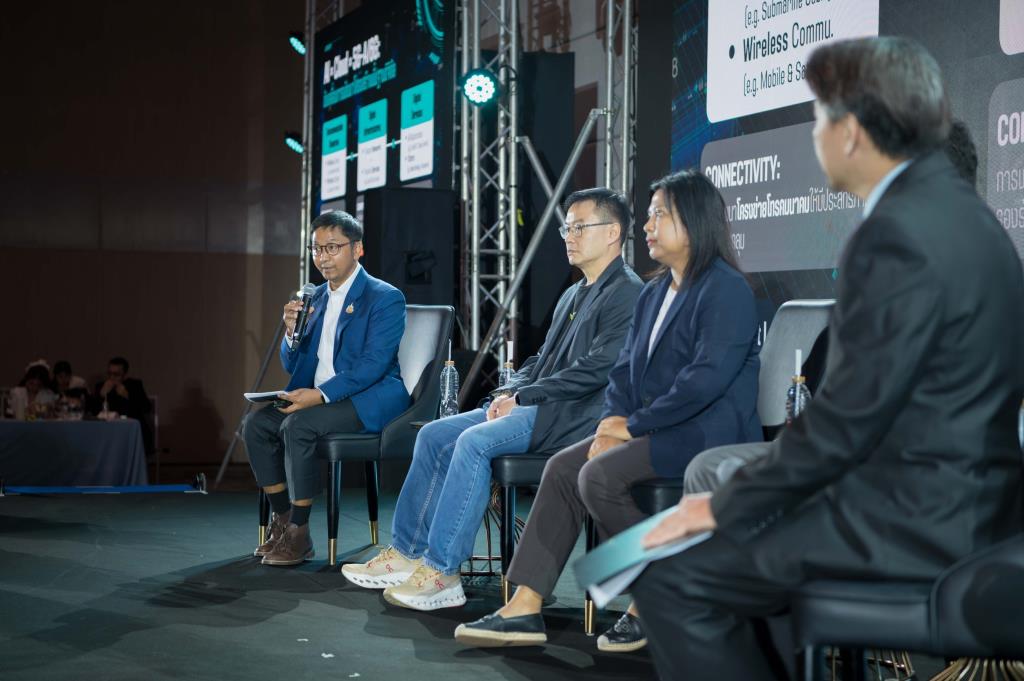
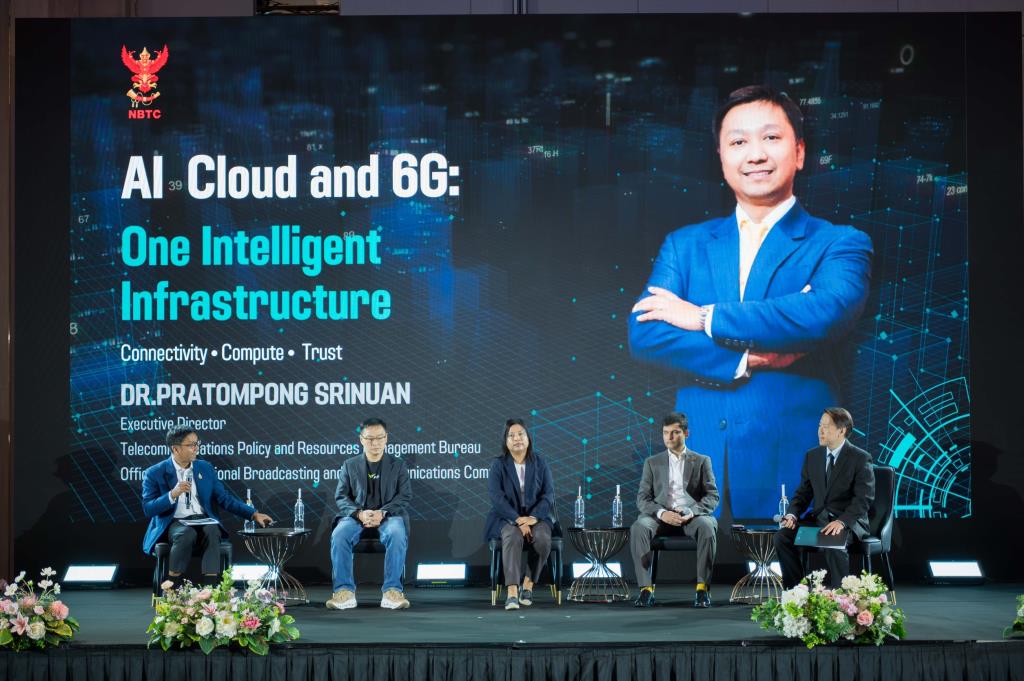
ดร.ปฐมพงศ์ ศรีนวล ผู้อำนวยการสำนักวิชาการและจัดการทรัพยากรโทรคมนาคม สำนักงาน กสทช. เปิดเผยบนเวทีการประชุมสัมมนา Digital Infrastructure for the Future ถึงทิศทางการพัฒนาเทคโนโลยี 6G ว่า นับตั้งแต่ประเทศไทยเริ่มให้บริการ 5G ในปี 2563 ผู้ประกอบการได้ลงทุนพัฒนาโครงข่ายด้วยเม็ดเงินจำนวนมาก โดยคาดหวังว่าจะเกิดรูปแบบการใช้งานใหม่ที่สามารถสร้างรายได้ ทั้งระบบโรงงานอัจฉริยะ (Smart Factory) การนำ AI มาใช้ในภาคการผลิต และบริการดิจิทัลสำหรับองค์กร แต่การใช้งานจริงกลับเติบโตไม่ทันเงินลงทุน ขณะที่ผู้ประกอบการยังต้องเตรียมลงทุนคลื่นความถี่เพิ่มเติม
"เมื่อปี 2563 เรามี 5G ใช้ครั้งแรกของประเทศ เราดีใจกันมาก แต่เวลาผ่านไปเอกชนก็มาบอกเราว่าเขายังไม่ถึงจุดคุ้มทุนเลย เพราะ Use Case มาไม่ทันกับการลงทุนในโครงสร้างพื้นฐาน ซึ่งมีการลงทุนเป็นหลักแสนล้านบาท แต่รายได้จากการใช้งานที่คาดว่าจะเกิดขึ้น ทั้ง AI และ Smart Factory ยังไม่เห็นภาพเหล่านั้น" ดร.ปฐมพงศ์ กล่าว
สำหรับการเปลี่ยนผ่านสู่ 6G ดร.ปฐมพงศ์ ประเมินในมุมมองส่วนตัวว่า อาจต้องใช้เวลามากกว่า 10 ปี เนื่องจากรูปแบบการใช้งาน 5G ที่สามารถสร้างมูลค่าทางเศรษฐกิจยังเกิดขึ้นไม่มากนัก อีกทั้งประเทศไทยยังมีข้อจำกัดในการพัฒนาเศรษฐกิจที่ขับเคลื่อนด้วยข้อมูล (Data-driven Economy) ซึ่งเป็นองค์ประกอบสำคัญของการนำเทคโนโลยีขั้นสูงมาใช้ให้เกิดประโยชน์
"ระยะเวลา 10 ปีผมว่ามันอาจจะไม่พอด้วยซ้ำ อันนี้ผมประเมินของผมเอง ไม่ได้เกี่ยวข้องกับสำนักงาน กสทช. ว่า 6G อาจจะต้องใช้ระยะเวลามากกว่านั้น เพราะ Use Case แม้กระทั่ง 5G ก็ยังเห็นไม่เยอะเลย" ดร.ปฐมพงศ์ กล่าว
ปัจจุบันโครงข่าย 4G ของไทยครอบคลุมประชากร 99% และ 5G ครอบคลุม 98% ตามข้อมูลไตรมาส 4 ปี 2568 ขณะที่อัตราการใช้บริการอินเทอร์เน็ตบรอดแบนด์มือถืออยู่ที่ 131.73% ของประชากร หรือเฉลี่ยประมาณ 1.3 เลขหมายต่อคน ส่วนผลการวัดความเร็วอินเทอร์เน็ตมือถือของ Ookla ช่วงเดือน พ.ค.-ก.ค.2569 พบว่า ไทยอยู่ในอันดับ 32 จาก 102 ประเทศ ด้วยความเร็วดาวน์โหลดมัธยฐาน 135.89 Mbps และอัปโหลด 24.78 Mbps
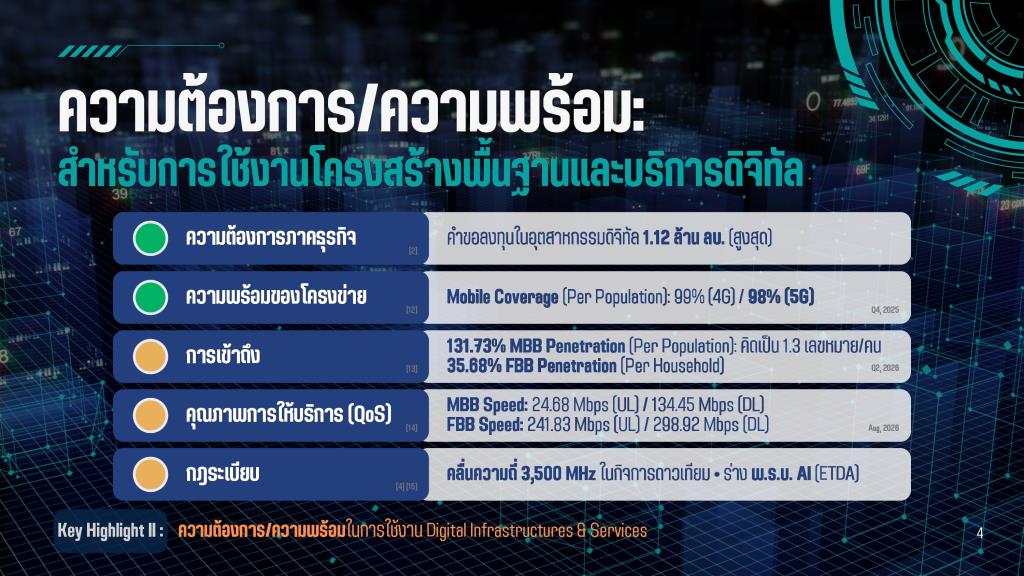
อย่างไรก็ตาม ความพร้อมด้านโครงข่ายยังไม่สะท้อนถึงการนำเทคโนโลยีไปใช้สร้างมูลค่าทางเศรษฐกิจอย่างเต็มที่ โดย ดร.ปฐมพงศ์ มองว่า การใช้งานในระดับครัวเรือนขยายตัวต่อเนื่อง แต่ภาคธุรกิจ โดยเฉพาะ SME และโรงงานอุตสาหกรรม ยังนำเครือข่ายความเร็วสูงไปใช้ค่อนข้างจำกัด จึงต้องเร่งผลักดันการใช้งานในระดับองค์กร หรือ Enterprise Adoption เพื่อให้เทคโนโลยีสามารถช่วยเพิ่มประสิทธิภาพการผลิตและขับเคลื่อนเศรษฐกิจได้มากขึ้น ทั้งนี้ สำนักงาน กสทช.ยังไม่มีตัวเลขเฉพาะที่สามารถยืนยันอัตราการนำเทคโนโลยีไปใช้ในภาคองค์กรได้อย่างชัดเจน
ขณะเดียวกัน รูปแบบบริการสำหรับองค์กรเริ่มเปลี่ยนจากการเชื่อมต่ออินเทอร์เน็ตเพียงอย่างเดียว ไปสู่การให้บริการที่รวมระบบสื่อสารเข้ากับ Cloud ซอฟต์แวร์ อีเมล และ AI แต่ต้นทุนการเข้าถึงยังอาจเป็นข้อจำกัดสำหรับผู้ประกอบการบางกลุ่ม ประกอบกับภาครัฐยังมีบทบาทสนับสนุนการนำเทคโนโลยีไปใช้ในภาคธุรกิจไม่มากเท่าที่ควร
อีกอุปสรรคคือความไม่สอดคล้องของนโยบายกำกับดูแล โดยเฉพาะการพัฒนา Private Network หรือเครือข่ายสื่อสารเฉพาะองค์กร ซึ่งมีลักษณะและความต้องการใช้งานแตกต่างจากบริการมือถือสำหรับประชาชนทั่วไป จึงไม่ควรใช้แนวทางกำหนดราคาแบบเดียวกันทั้งหมด
"นโยบายบางอย่างยังไม่สอดคล้องกัน เราอยากให้มี Private Network แต่จะไปคิดราคาเท่ากับคนใช้มือถือทั่วไปไม่ได้ ขณะเดียวกัน บริษัทมือถือก็บอกว่าคิดราคาถูกไม่ได้ ต้องคิดให้แพง มันก็ย้อนแย้งกันอยู่" ดร.ปฐมพงศ์ กล่าว
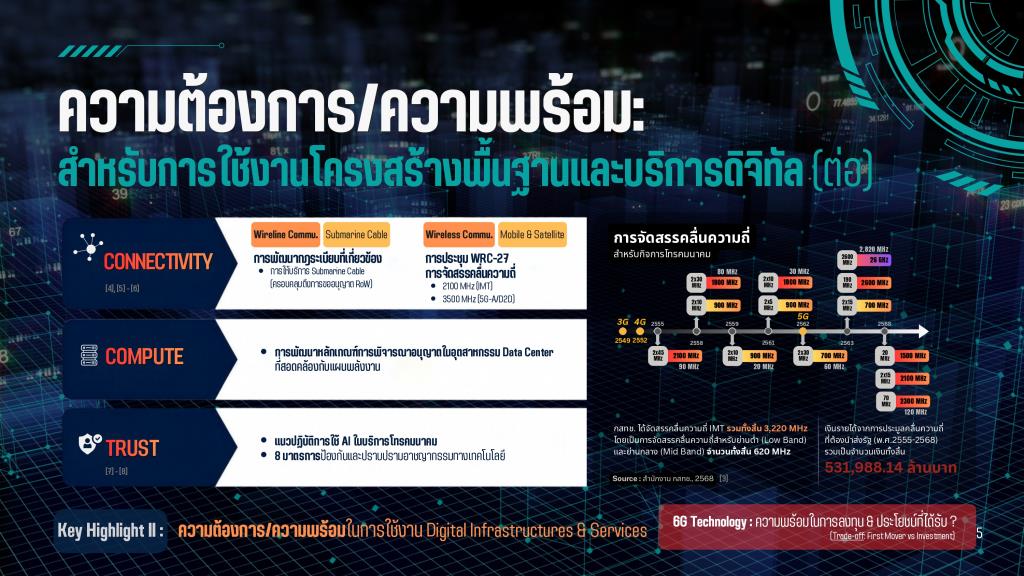
สำหรับการเตรียมความพร้อมด้านคลื่นความถี่รองรับเทคโนโลยีใหม่ มีประเด็นสำคัญเกี่ยวกับคลื่น 2100 MHz สำหรับกิจการโทรคมนาคมเคลื่อนที่สากล (IMT) และคลื่น 3500 MHz ที่เกี่ยวข้องกับการพัฒนา 5G-Advanced รวมถึงเทคโนโลยีสื่อสารระหว่างอุปกรณ์โดยตรง (Device-to-Device หรือ D2D) ขณะที่คลื่น 3500 MHz ยังมีประเด็นการใช้งานในกิจการดาวเทียม ซึ่งต้องนำมาพิจารณาประกอบการกำหนดแนวทางใช้คลื่นในอนาคต
นอกจากนี้ การประชุมวิทยุคมนาคมโลก WRC-27 ในปี 2570 จะมีวาระพิจารณาคลื่นความถี่สำหรับกิจการโทรคมนาคมเคลื่อนที่ในอนาคต ซึ่งเชื่อมโยงกับการพัฒนาเทคโนโลยี 6G โดยไทยจำเป็นต้องติดตามทิศทางมาตรฐานสากลและประเมินความต้องการใช้งานควบคู่กับต้นทุนของผู้ประกอบการ ก่อนกำหนดแนวทางจัดสรรคลื่นรองรับเทคโนโลยีรุ่นถัดไป
แม้ กสทช.จะจัดสรรคลื่นความถี่ไปแล้วหลายครั้ง แต่ยังได้รับข้อเสนอจากผู้ประกอบการว่าจำเป็นต้องมีทรัพยากรคลื่นเพิ่มเติม เนื่องจากการใช้ AI ทำให้ความต้องการส่งข้อมูลผ่านโครงข่ายเพิ่มขึ้น หากมีคลื่นความถี่ไม่เพียงพอ อาจกระทบต่อความเร็วและคุณภาพบริการอินเทอร์เน็ตโดยรวม อีกทั้งเทคโนโลยีดาวเทียมยังมีบทบาทเพิ่มขึ้นในการพัฒนาโครงสร้างพื้นฐานสื่อสาร จึงมีความพยายามส่งเสริมการใช้ประโยชน์จากวงโคจรและการขอรับใบอนุญาตให้บริการดาวเทียมเพิ่มเติม
ที่ผ่านมา กสทช.จัดสรรคลื่นความถี่สำหรับกิจการโทรคมนาคมเคลื่อนที่สากลแล้วรวม 3,220 MHz โดยการประมูลคลื่นในช่วงปี 2555-2568 มีรายได้ที่ต้องนำส่งรัฐรวม 531,988.14 ล้านบาท ซึ่งเป็นรายได้จากการจัดสรรทรัพยากรคลื่นความถี่ ไม่ใช่มูลค่าเงินลงทุนสร้างโครงข่ายทั้งหมดของผู้ประกอบการ
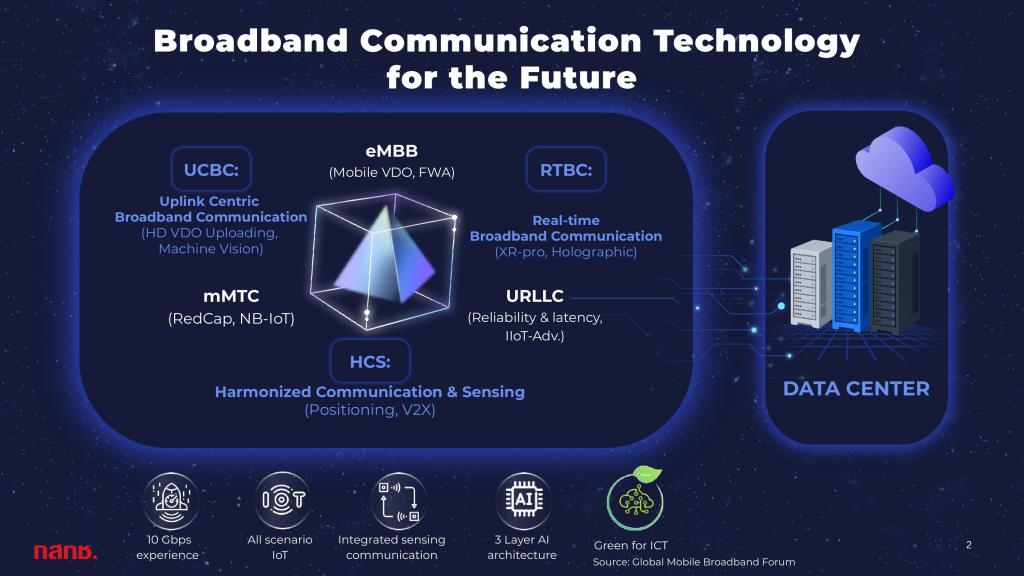
ส่วนทิศทางเทคโนโลยีบรอดแบนด์ในอนาคตไม่ได้มุ่งเพิ่มความเร็วอินเทอร์เน็ตเพียงอย่างเดียว แต่ยังให้ความสำคัญกับการสื่อสารที่มีความหน่วงต่ำ ความน่าเชื่อถือสูง และการเชื่อมต่ออุปกรณ์จำนวนมาก โดยมีแนวคิดพัฒนาประสบการณ์ใช้งานความเร็วระดับ 10 Gbps ตลอดจนผสานระบบสื่อสารเข้ากับเทคโนโลยีตรวจจับข้อมูล เพื่อรองรับระบบอุตสาหกรรมอัจฉริยะ การสื่อสารแบบเรียลไทม์ และระบบขนส่งที่เชื่อมต่อกัน
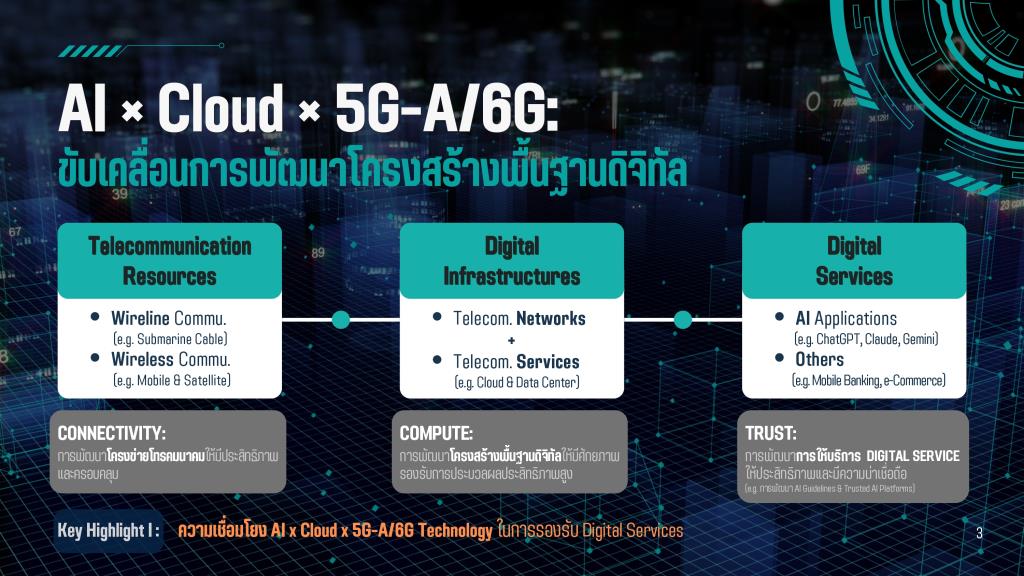
ขณะเดียวกัน การพัฒนาโครงสร้างพื้นฐานรองรับ 5G-Advanced และ 6G ยังต้องเชื่อมโยงกับ AI และ Cloud ผ่านองค์ประกอบสำคัญ 3 ส่วน ได้แก่ Connectivity การพัฒนาโครงข่ายโทรคมนาคมให้มีประสิทธิภาพและครอบคลุม Compute การเพิ่มศักยภาพระบบประมวลผลประสิทธิภาพสูง และ Trust การสร้างความปลอดภัยและความน่าเชื่อถือของบริการดิจิทัล โดยมีโครงข่ายทางสาย เคเบิลใต้น้ำ ระบบมือถือ และดาวเทียมเป็นส่วนสำคัญในการเชื่อมโยงโครงสร้างพื้นฐานเข้ากับบริการและแอปพลิเคชันที่ใช้ AI มากขึ้น
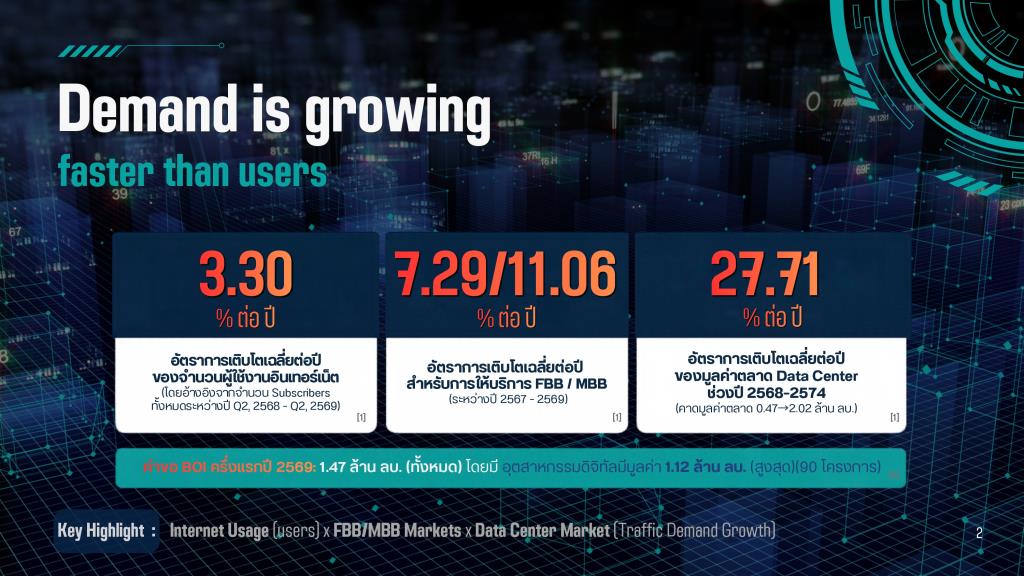
การเตรียมโครงข่ายยุคใหม่ยังเกิดขึ้นท่ามกลางความต้องการบริการดิจิทัลที่ขยายตัว โดยจำนวนการสมัครใช้บริการอินเทอร์เน็ตเติบโตเฉลี่ย 3.30% ต่อปี ระหว่างไตรมาส 2 ปี 2568 ถึงไตรมาส 2 ปี 2569 ขณะที่บริการบรอดแบนด์ประจำที่ (FBB) และบรอดแบนด์มือถือ (MBB) มีอัตราการเติบโตเฉลี่ย 7.29% และ 11.06% ต่อปีตามลำดับ ในช่วงปี 2567–2569
ด้านตลาด Data Center มีการคาดการณ์ว่าจะขยายตัวเฉลี่ย 27.71% ต่อปี ระหว่างปี 2568–2574 จากมูลค่าประมาณ 4.7 แสนล้านบาท เป็น 2.02 ล้านล้านบาท ขณะที่คำขอรับการส่งเสริมการลงทุนจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ในช่วงครึ่งแรกปี 2569 มีมูลค่ารวม 1.47 ล้านล้านบาท โดยอุตสาหกรรมดิจิทัลมีมูลค่าคำขอสูงสุด 1.12 ล้านล้านบาท จาก 90 โครงการ ซึ่งเป็นความต้องการลงทุนที่เสนอเข้ามา ไม่ใช่เงินลงทุนที่เกิดขึ้นจริงทั้งหมด
อย่างไรก็ตาม การลงทุนโครงสร้างพื้นฐานดิจิทัลยังเผชิญข้อจำกัดด้านต้นทุน กฎระเบียบที่เกี่ยวข้องกับหลายหน่วยงาน และขั้นตอนอนุญาตที่ซับซ้อน โดยเฉพาะการพัฒนาโครงข่ายทางสายและเคเบิลใต้น้ำ ซึ่งผู้ประกอบการอาจต้องขออนุญาตจากหน่วยงานต่างๆ ประมาณ 7-8 แห่ง ทั้งหน่วยงานด้านทางหลวง อุทยาน ทรัพยากรทางทะเลและชายฝั่ง และกรมเจ้าท่า ส่งผลให้การลงทุนมีต้นทุนเพิ่มขึ้นจากระยะเวลารออนุมัติ
"การที่เราสร้างโครงสร้างพื้นฐานแล้วใช้ระยะเวลานานในการพิจารณา เป็นส่วนหนึ่งของต้นทุนของผู้ประกอบการ เขารอหนึ่งวัน ต้นทุนอาจเพิ่มขึ้นหลายล้านบาท"
ด้วยปัญหาดังกล่าว จึงมีแนวคิดเรื่อง Super License ที่สำนักงานคณะกรรมการพัฒนาระบบราชการ (สำนักงาน ก.พ.ร.) เคยยกขึ้นมาพิจารณา เพื่อช่วยลดขั้นตอนและอำนวยความสะดวกในการขออนุญาตจากหลายหน่วยงาน โดย ดร.ปฐมพงศ์ เห็นว่าการแก้ปัญหาต้องดำเนินการร่วมกันทั้งภาครัฐ ไม่ใช่จำกัดอยู่เฉพาะใบอนุญาตของสำนักงาน กสทช. พร้อมเสนอให้ปรับกลไกจัดสรรคลื่นความถี่ให้ยืดหยุ่น ส่งเสริมการใช้โครงสร้างพื้นฐานร่วมกัน (Infrastructure Sharing) และลดความซับซ้อนของการขอใช้สิทธิแห่งทาง (Right of Way) เพื่อให้การพัฒนาโครงข่ายเดินหน้าได้รวดเร็วขึ้น
นอกเหนือจากการลงทุนโครงข่ายแล้ว ดร.ปฐมพงศ์ เห็นว่า การกำกับดูแล AI ควรใช้แนวทางประเมินตามระดับความเสี่ยง (Risk-based Approach) มากกว่าการกำหนดกฎเกณฑ์ที่เข้มงวดจนผู้ประกอบการไม่กล้านำเทคโนโลยีมาใช้ โดยสำนักงาน กสทช.ได้นำแนวทาง AI Governance ของสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA) มาปรับใช้และจัดทำแนวปฏิบัติด้าน AI ในกิจการโทรคมนาคมแล้ว
ทั้งนี้ การประเมินความเสี่ยงต้องพิจารณาตามลักษณะการใช้งาน เช่น AI Chatbot ซึ่งอาจเกี่ยวข้องกับความเสี่ยงในการรั่วไหลของข้อมูลผู้บริโภค ขณะที่การนำ AI มาใช้บำรุงรักษาและบริหารจัดการโครงข่ายควรได้รับการพิจารณาด้วยแนวทางที่เหมาะสม เพื่อไม่ให้กฎระเบียบกลายเป็นอุปสรรคต่อการเพิ่มประสิทธิภาพบริการ
อีกปัญหาที่ต้องแก้ไขคือการพัฒนาเศรษฐกิจที่ขับเคลื่อนด้วยข้อมูล (Data-driven Economy) เนื่องจากแม้หน่วยงานภาครัฐหลายแห่งจะจัดเก็บข้อมูลในรูปแบบดิจิทัลแล้ว แต่ยังมีการขอข้อมูลจากภาคเอกชนเป็นเอกสารกระดาษหรือไฟล์ Excel แทนการเชื่อมต่อข้อมูลผ่าน API ซึ่งสามารถนำข้อมูลมาวิเคราะห์และเพิ่มประสิทธิภาพการกำกับดูแลได้ ขณะที่ข้อมูลบางส่วนยังต้องผ่านกระบวนการจัดเตรียมและปรับปรุงคุณภาพ (Data Cleansing) ก่อนนำไปใช้งานร่วมกับ AI
ส่วนการพัฒนา Cloud ยังมีประเด็นด้านอธิปไตยข้อมูล (Data Sovereignty) ที่ต้องพิจารณาว่าข้อมูลประเภทใดจำเป็นต้องจัดเก็บภายในประเทศ และข้อมูลใดสามารถจัดเก็บบน Cloud ต่างประเทศได้ เพื่อให้การนำข้อมูลไปใช้ประโยชน์มีความเหมาะสมและรองรับความต้องการประมวลผลที่เพิ่มขึ้น โดยเฉพาะในช่วงที่การลงทุน Data Center เติบโตอย่างรวดเร็ว
ดร.ปฐมพงศ์ ยอมรับว่า แม้ประเทศไทยจะมีโครงสร้างพื้นฐานดิจิทัลค่อนข้างพร้อม แต่ระบบกำกับดูแลและการทำงานของภาครัฐยังมีหลายส่วนที่ปรับตัวไม่ทันกับเทคโนโลยี
"โครงสร้างพื้นฐานเรามีค่อนข้างพร้อม แต่กฎระเบียบหลายอย่างเราไม่ค่อยไปด้วยกันกับโครงสร้างพื้นฐานเหล่านั้น เพราะว่าโครงสร้างพื้นฐานมันเป็นดิจิทัล แต่ระบบกฎระเบียบ ผมว่าเราอาจจะอยู่ยุคที่มากกว่าแอนะล็อกด้วยซ้ำ ถอยหลังไปมากกว่าแอนะล็อก อันนี้ผมพูดจากใจจริงของผมที่ทำงานมากับหน่วยกำกับดูแลและหน่วยงานรัฐหลายแห่ง" ดร.ปฐมพงศ์ กล่าว